Рыночный парадокс новой льготной ипотеки в Москве бьёт именно по семьям с одним ребёнком: программа формально остаётся семейной, но для родителей первенца льготная ставка удваивается с прежних 6% сразу до 12% годовых. При максимальном кредите 12 миллионов рублей на 15 лет ежемесячный платёж подскакивает со 101,3 тысячи до 144 тысяч рублей. Разница почти в сорок три тысячи рублей каждый месяц ложится на плечи заёмщиков не из-за рыночных капризов, а по новым правилам, вступившим в силу с 1 октября 2026 года.
Пульс рынка · квиз
Шкала Минфина, лимиты новостроек и столичный аннуитет
Проверьте, как новая дифференцированная шкала ставок, кредитные потолки и срок субсидии работают на практике.
4 вопросов по свежим цифрам рынка · ~4 мин
До октября столичная семейная ипотека работала по общему стандарту: фиксированные 6% годовых и общий кредитный потолок 12 миллионов рублей для всех, у кого подрастал хотя бы один ребёнок младше семи лет. Теперь единый норматив уступил место дифференцированной шкале. Процентная ставка и предельная сумма кредита с господдержкой теперь прямо привязаны к числу детей.
Как устроена столичная лестница ставок и лимитов
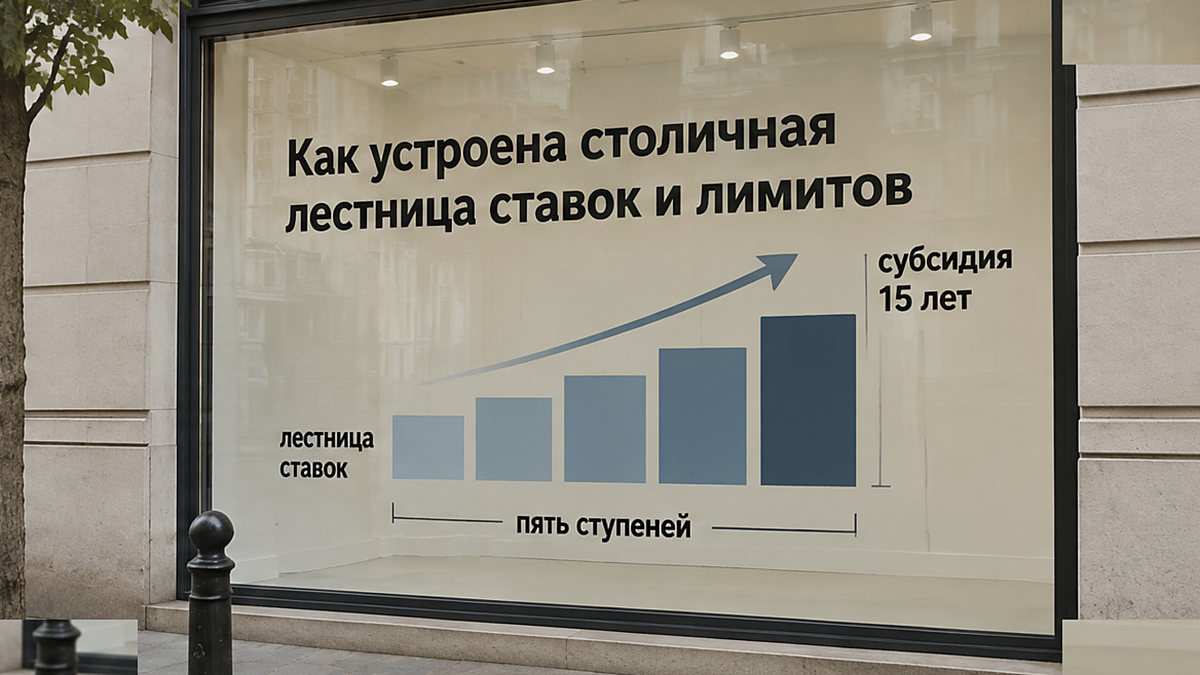
Новая сетка нормативов касается кредитных договоров, заключённых с 1 октября 2026 года на территории Москвы, Московской области, Санкт-Петербурга и Ленинградской области. Программа официально продлена до 31 декабря 2030 года. Базовый порог участия прежний: наличие хотя бы одного ребёнка в возрасте до шести лет включительно на дату подписания договора. При этом условия кредитования разделились на пять ступеней:
- Один ребёнок: ставка 12% годовых при максимальном кредите 12 миллионов рублей;
- Двое детей: ставка 10% годовых при максимальном кредите 15 миллионов рублей;
- Трое детей: ставка 8% годовых при максимальном кредите 18 миллионов рублей;
- Четверо детей: сохранение базовых 6% годовых с увеличением лимита до 18 миллионов рублей;
- Пять и более детей: ставка 4% годовых при максимальном лимите 18 миллионов рублей.
В этой конструкции семья с одним ребёнком приняла основной удар: кредитный потолок остался на прежнем уровне 12 миллионов рублей, а процентная нагрузка выросла вдвое. Семьи с четырьмя детьми удержали планку 6%, получив прибавку к лимиту в 6 миллионов рублей. Ставка ниже прежней базовой открывается исключительно родителям пяти и более детей.
Субсидирование процентной ставки государством теперь ограничено сроком до 15 лет. Сам кредитный договор можно оформить и на более долгий период, однако льготные условия гарантированы только на первые 15 лет. Дальше ставка пересчитывается по формуле программы: она не может превысить меньшее из двух значений — либо базовую ставку договора плюс 4 процентных пункта, либо уровень ключевой ставки ЦБ на первое число месяца окончания субсидии плюс 3–3,5 процентных пункта в зависимости от объекта. По кредитам, оформленным до 30 сентября 2026 года включительно, условия не пересматриваются: субсидия сохраняется на весь изначальный срок.
Сравнение платежей: где нагрузка вырастает сильнее всего
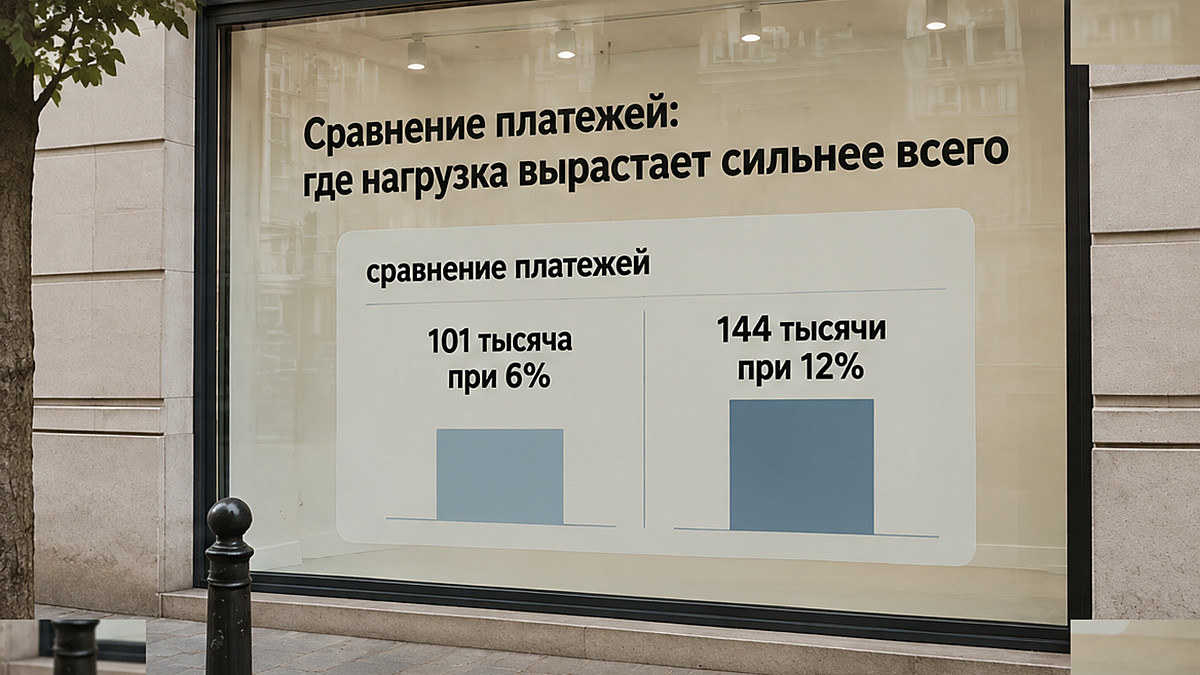
Если сопоставить выплаты на одинаковой сумме долга 12 миллионов рублей при сроке погашения 15 лет, влияние обновлённой процентной сетки видно предельно наглядно. При базовых 6% платёж составлял 101,3 тысячи рублей в месяц. Семья с пятью детьми при ставке 4% платит 88,8 тысячи рублей. Семья с тремя детьми на ставке 8% отдаёт 114,7 тысячи рублей, а с двумя при 10% — 129 тысяч рублей. Для родителей одного ребёнка аннуитет достигает 144 тысяч рублей ежемесячно.
Меж тем, если взглянуть на предельные кредитные лимиты каждой ступени, пропорция меняется. На максимальных суммах самый тяжёлый ежемесячный платёж достаётся не семье с одним ребёнком, а родителям троих детей. Оформив предельные 18 миллионов рублей под 8% на 15 лет, семья получает платёж около 172 тысяч рублей в месяц. Семья с двумя детьми при кредите 15 миллионов под 10% отдаёт 161,2 тысячи рублей.
Родители одного ребёнка на максимальных 12 миллионах под 12% вносят 144 тысячи рублей, а семья с пятью детьми на кредите 18 миллионов под 4% — 133 тысячи рублей ежемесячно. Чтобы объективно оценить семейный бюджет и взвесить долговую нагрузку при разных вариантах срока и стартовых накоплений, разумно заранее рассчитать платёж на калькуляторе перед подачей заявки в банк.
Сколько новостроек Москвы укладывается в новые лимиты
Практический вызов для покупателей московского жилья кроется в балансе кредитных лимитов и реальных цен у застройщиков. Если исходить из минимального первого взноса 20%, максимальная стоимость квартиры строго в рамках льготного кредита без доплаты распределяется так:
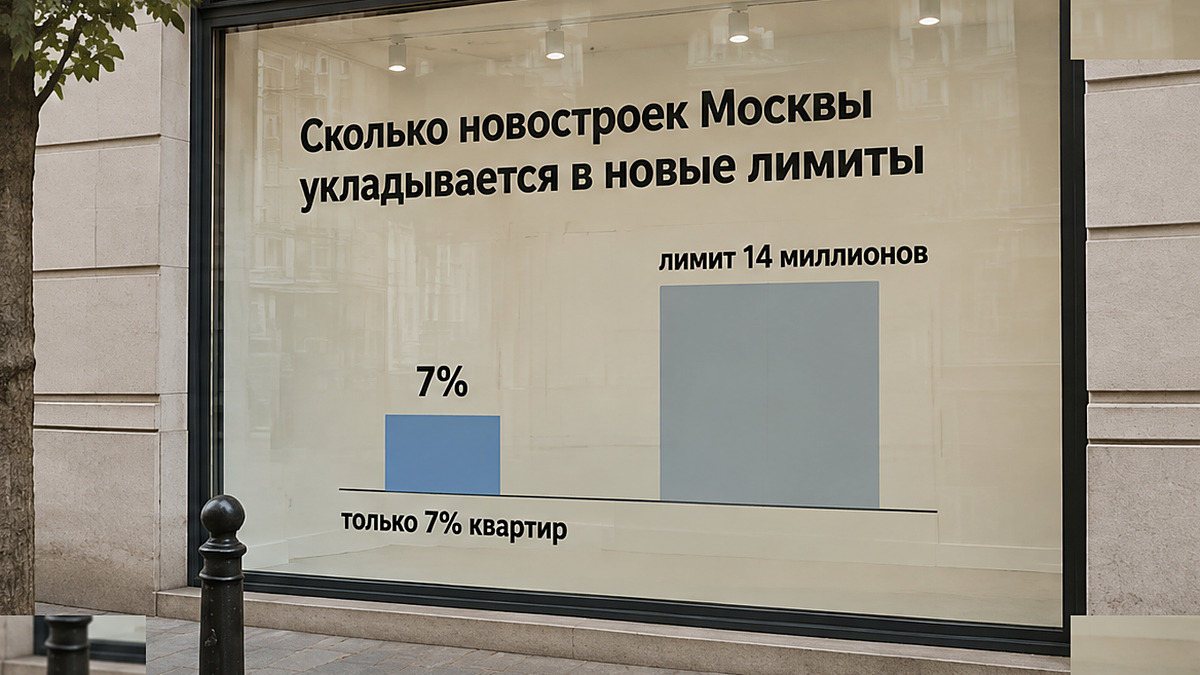
- Для семьи с одним ребёнком: до 14,4 миллиона рублей (12 миллионов кредита плюс 2,4 миллиона взноса);
- Для семьи с двумя детьми: до 18 миллионов рублей (15 миллионов кредита плюс 3 миллиона взноса);
- Для семей с тремя и более детьми: до 21,6 миллиона рублей (18 миллионов кредита плюс 3,6 миллиона взноса).
По оценкам аналитиков на конец сентября 2026 года, в бюджет до 14,4 миллиона рублей в Москве укладывается лишь около 7% первичного предложения — это примерно 3,5 тысячи квартир, главным образом компактные лоты. Бюджет до 18 миллионов охватывает порядка 18% предложений (около 9,3 тысячи квартир), а корзина до 21,6 миллиона рублей открывает доступ к 35% столичной витрины (примерно 18,5 тысячи лотов). В итоге семья с одним ребёнком сталкивается не только с удвоенной ставкой, но и с крайне узким пулом квартир без существенного привлечения собственных сбережений сверх обязательного взноса.
Как сохранить ставку 6% или снизить её в процессе
Правила программы и официальные разъяснения предусматривают несколько рабочих сценариев, когда ставка не поднимается до 12% даже с одним ребёнком:
- Частный дом: при покупке или строительстве частного дома в рамках индивидуального жилищного строительства ставка сохраняется на уровне 6% годовых независимо от региона и количества детей;
- Первоначальный взнос от 50%: если заёмщик самостоятельно оплачивает половину или более стоимости объекта недвижимости, ставка остаётся 6%;
- Снижение ставки после сделки: ставку разрешено перевести на 6%, если в течение календарного года с момента заключения договора заёмщик погашает 50% стоимости жилья;
- Ребёнок с инвалидностью: для семей, воспитывающих ребёнка-инвалида, льготная ставка не превышает 6% годовых;
- Рождение следующего ребёнка: при появлении в семье второго или последующих детей процентная ставка снижается до ступени, соответствующей новому числу детей.
Учитывайте и ограничение по готовому жилью: покупка готовой квартиры на вторичном рынке по семейной программе в Москве и других крупных городах недоступна. Программа допускает вторичные сделки исключительно в населённых пунктах, где строится не более двух многоквартирных домов, и при условии, что сам дом не старше 20 лет.
При выборе квартиры в новостройках полезно заранее отслеживать изменения правил и практику одобрения в Telegram-канале, где разбираются свежие сделки и нюансы оформления. Дополнительные аналитические обзоры и практические материалы для заёмщиков регулярно выходят в канале MAX.
Частые вопросы
Какая ставка действует в Москве для семьи с одним ребёнком с 1 октября 2026 года?
Для кредитных договоров, оформленных с 1 октября 2026 года, ставка для семьи с одним ребёнком младше семи лет составляет 12% годовых. Предельный размер льготного кредита в Москве, Московской области, Санкт-Петербурге и Ленинградской области сохранён на уровне 12 миллионов рублей.
Какой объём новостроек Москвы можно купить по семейной ипотеке без доплаты сверх взноса?
При первоначальном взносе 20% лимит семьи с одним ребёнком покрывает стоимость квартиры до 14,4 миллиона рублей, что составляет около 7% первичного рынка Москвы (порядка 3,5 тысячи квартир). Для семьи с двумя детьми при лимите 15 миллионов рублей доступно до 18% рынка (квартиры до 18 миллионов рублей), а для семей с тремя детьми с лимитом 18 миллионов рублей — до 35% рынка (квартиры до 21,6 миллиона рублей).
На сколько отличается ежемесячный платёж при ставке 12% по сравнению с прежними 6%?
На сумме кредита 12 миллионов рублей сроком на 15 лет платёж по ставке 12% составляет 144 тысячи рублей в месяц. При прежней ставке 6% платёж на тех же параметрах составлял 101,3 тысячи рублей. Ежемесячная разница в расходах семьи составляет 42,7 тысячи рублей.
Настоящий материал носит исключительно информационный характер и не является публичной офертой или индивидуальным кредитным предложением. Банки определяют окончательные условия кредитования, процентные ставки, требования к заёмщикам и состав документов в кредитном договоре на дату совершения сделки.
Подобрать подходящий жилой комплекс, проверить планировки и сопроводить покупку квартиры без скрытых комиссий помогут специалисты на сайте РЕ-Эксперт.