Разница между старым и новым ежемесячным платежом по семейной ипотеке на максимуме льготной суммы составляет ровно 100 тысяч рублей в месяц. Прежний стандарт — 12 млн рублей под 6% на 30 лет — обходился заемщику примерно в 71,9 тыс. рублей. Новые правила Минфина ограничили срок государственной субсидии 15 годами и привязали ставку к числу детей. Семья с тремя детьми при кредите 18 млн под 8% теперь выходит на платёж около 172 тыс. рублей в месяц.
Пульс рынка · квиз
Сетка Минфина и льготный лимит: тест по реальным условиям
Проверьте, как новая дифференцированная шкала, срок субсидии и требования к заемщику работают на практике.
4 вопросов по свежим цифрам рынка · ~4 мин
В публичных спорах новые условия с 1 октября 2026 года часто называют сокращением срока кредита до 15 лет. Это ошибка толкования. Государство ограничило 180 месяцами исключительно срок субсидирования банку недополученных доходов, а не сам кредитный договор. Заемщик вправе оформить ипотеку на 20, 25 или 30 лет, но льготное бюджетное возмещение завершится ровно через 15 лет.
На шестнадцатый год договор продолжит действовать, но ставку пересчитают по формуле. Регламент устанавливает понятный потолок: меньшая из величин — ставка договора плюс 4 п.п. либо ключевая ставка Банка России на первое число месяца окончания субсидии плюс 3 п.п. (плюс 3,5 п.п. для отдельных целей). Подставлять сюда сегодняшнюю ключевую ставку 14,00% бессмысленно: итоговый показатель определится только через полтора десятилетия.
Разберём без паники и иллюзий, как работает новая сетка в Москве, кому реально доступна ставка 6% и почему столичный бизнес-класс не помещается в обновлённую программу.
Кто сохранил право на льготный кредит
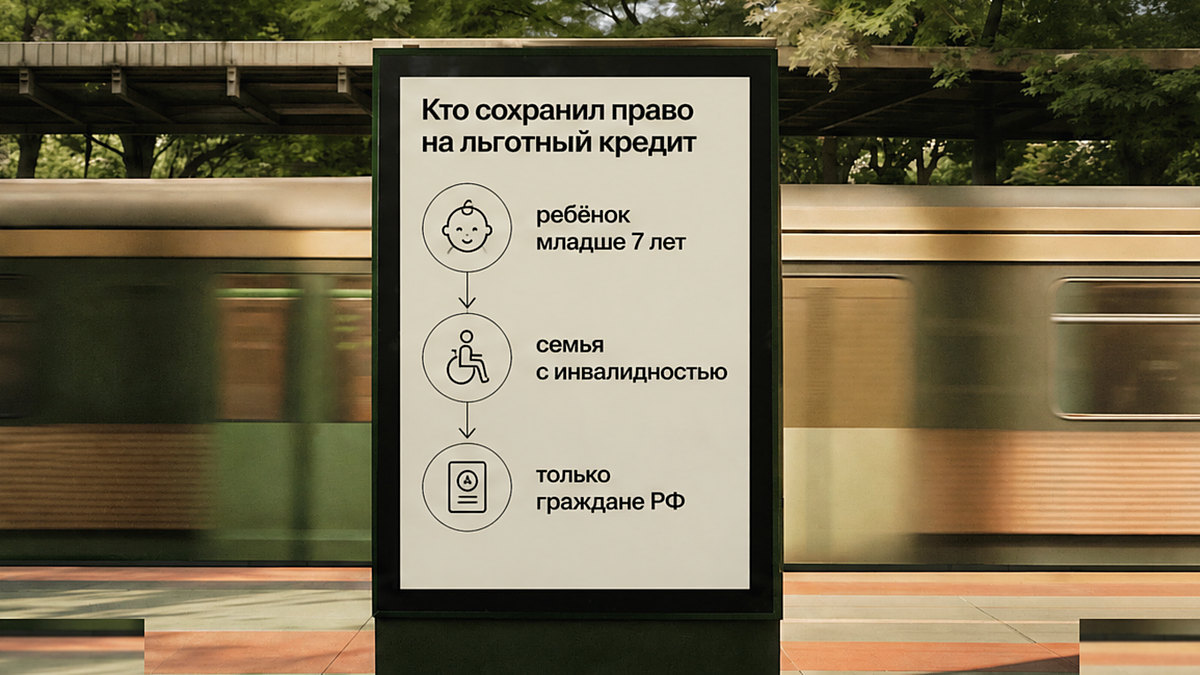
По решению Минфина от 22.09.2026 № 25-67381-01850-Р базовое право на субсидию сохранили граждане РФ с ребенком — гражданином РФ младше 7 лет на дату сделки. Также программа действует для семей с ребенком-инвалидом до 18 лет, если родитель не лишен прав и усыновление не отменено.
Прежний отдельный вход для семей с двумя несовершеннолетними детьми без ребенка до 7 лет исключен. Если младшему исполнилось семь, взять семейную ипотеку больше нельзя.
На портале дом.рф на начало октября 2026 года отображается старая витрина со ставкой 6% на весь срок и лимитом 12 млн рублей. Это техническая задержка обновления данных оператора. Банки в практической работе уже опираются на вступившее в силу решение Минфина.
Московская шкала: ставки и льготные лимиты
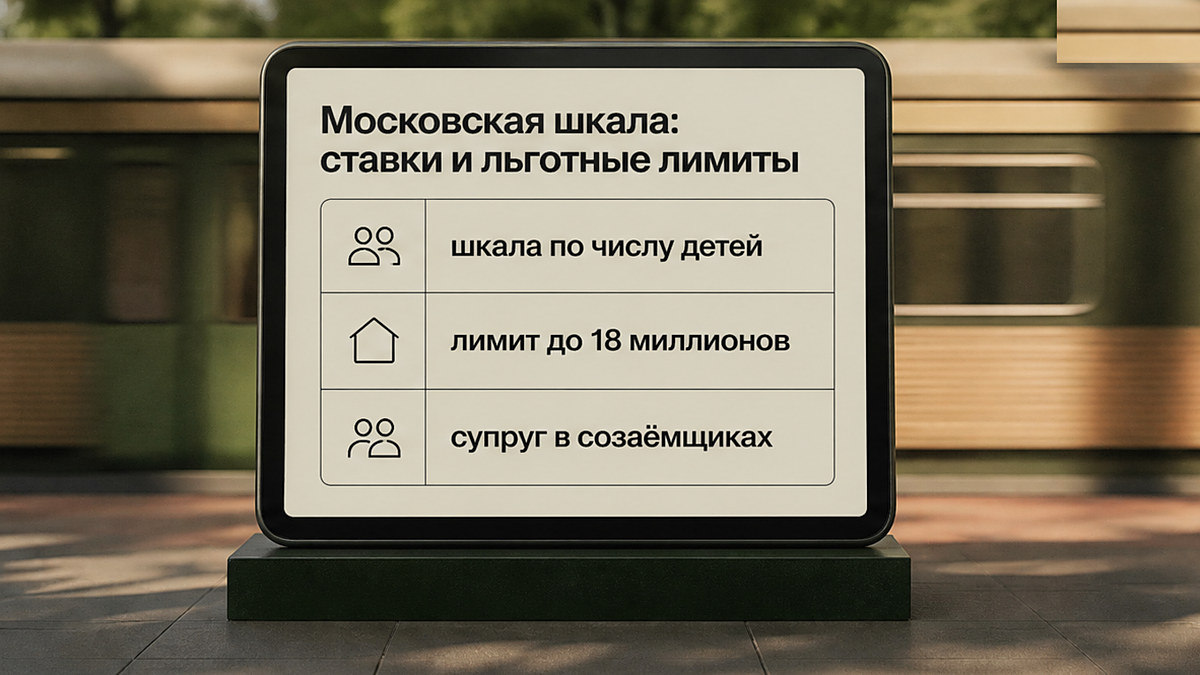
Для Москвы, Подмосковья, Санкт-Петербурга и Ленинградской области действует дифференцированная шкала при наличии ребенка младше 7 лет (остальные дети считаются независимо от возраста):
- 1 ребенок: ставка до 12%, льготный лимит до 12 млн рублей.
- 2 детей: ставка до 10%, льготный лимит до 15 млн рублей.
- 3 детей: ставка до 8%, льготный лимит до 18 млн рублей.
- 4 детей: ставка до 6%, льготный лимит до 18 млн рублей.
- 5 и более детей: ставка до 4%, льготный лимит до 18 млн рублей.
При рождении следующего ребенка ставка не изменится автоматически. Заемщик подает подтверждающие документы в банк, после чего кредитор обязан снизить ставку со дня после очередного платежа по графику.
Супруг-гражданин РФ входит в созаемщики обязательно, даже при наличии брачного договора. Исключение сделано для супругов без гражданства РФ и участников накопительно-ипотечной системы военнослужащих.
Как зафиксировать ставку 6% без четырех детей
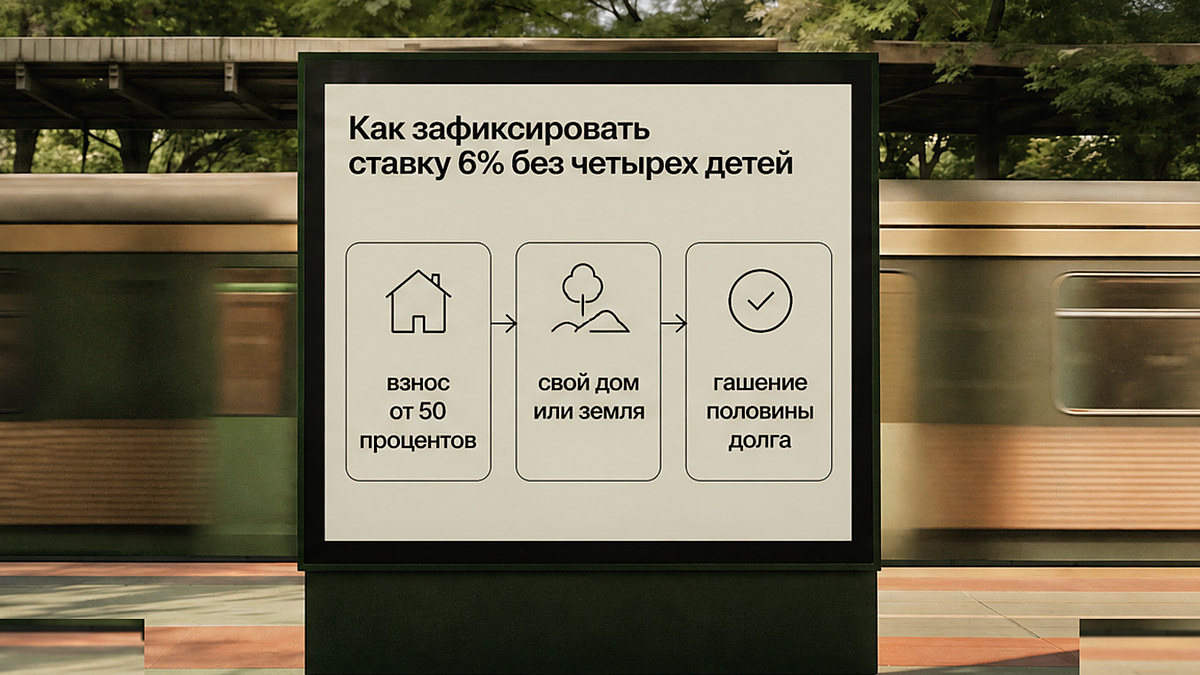
Регламент содержит несколько практических сценариев зафиксировать ставку не выше 6% годовых:
- Семьи с ребенком-инвалидом получают ставку не выше 6% (лимит кредита определяется числом детей по шкале).
- Кредиты на ИЖС, покупку земли под стройку или завершение дома выдаются под 6%.
- Оплата от 50% цены жилья собственными средствами, субсидиями или маткапиталом дает ставку 6%. Ставка 6% действует и при снижении долга до 50% цены жилья за первые 365 (366) дней.
Потолок 30 миллионов и рыночный остаток
Первоначальный взнос по программе — от 20% цены квартиры. Общий предельный размер кредита в столичном регионе равен 30 млн рублей.
Сумма в пределах льготного порога (12, 15 или 18 млн рублей) субсидируется, а остаток банк выдает по рыночной ставке. Приравнивать ставку рыночного остатка к ключевой 14,00% нельзя: банки определяют процент самостоятельно.
Материнский капитал с 1 февраля 2026 года составляет 728 921,90 рубля на первого ребенка, доплата на второго — 234 321,27 рубля, а на второго без прежнего сертификата — 963 243,17 рубля. Средства входят в первоначальный взнос, но целиком его в Москве не покрывают.
Арифметика платежей: почему троим детям тяжелее
По расчетам «РБК Недвижимость», прежняя база (12 млн под 6% на 30 лет) требовала около 71,9 тыс. рублей в месяц. Новые максимумы на 15 лет льготного срока субсидии:
- 1 ребенок (12 млн под 12%): ~144 тыс. рублей в месяц (рост вдвое).
- 2 детей (15 млн под 10%): ~161,2 тыс. рублей в месяц.
- 3 детей (18 млн под 8%): ~172 тыс. рублей в месяц (+139% к старой базе).
- 5+ детей (18 млн под 4%): ~133 тыс. рублей в месяц (+85%).
Парадокс новой системы: максимальный платеж ложится на семью с тремя детьми из-за лимита 18 млн рублей, ставки 8% и сжатого 15-летнего срока субсидии.
При одинаковой сумме 12 млн рублей на 15 лет платеж при 6% составлял 101,3 тыс. рублей, при 12% возрастает до 144 тыс., при 10% равен 129 тыс., при 8% — 114,7 тыс., а при 4% снижается до 88,8 тыс. рублей.
Бизнес-класс и премиум Москвы: где не хватает лимитов
По открытым данным застройщиков на 03.10.2026, в бизнес-классе Москвы выставлено 36 747 лотов в 237 жилых комплексах. Средняя цена квартиры — 28,9 млн рублей (507,5 тыс. рублей за метр). При взносе 20% (5,78 млн) необходимый кредит равен 23,12 млн рублей. Он входит в потолок 30 млн рублей, но превышает льготный лимит: с одним ребенком 11,12 млн рублей пойдут по ставке банка, с двумя — 8,12 млн, с тремя — 5,12 млн рублей.
В льготный лимит при взносе 20% целиком входят квартиры до 15 млн рублей (1 ребенок), 18,75 млн (2 детей) и 22,5 млн рублей (3 детей). Это заметно ниже средней цены столичного бизнеса. Маткапитал 728 921,90 рубля закрывает лишь 12,6% взноса 5,78 млн рублей (сертификат на 963 243,17 рубля — около 16,7%).
В премиум-классе сейчас в продаже 16 078 квартир в 193 проектах со средней ценой лота 116,5 млн рублей (1,1 млн за метр). Здесь принципиально важна точная классификация: премиум не равен делюксу. Делюкс — это штучные клубные дома в историческом центре Москвы внутри Садового кольца с малоквартирностью до 30–50 резиденций и приватностью. Премиум определяется сложной архитектурой, инженерией и отельным сервисом, а строится по всей Москве вплоть до МКАД. Называть премиум «элиткой» некорректно.
При цене лота 116,5 млн рублей кредит с 20% взносом составил бы 93,2 млн рублей, превышая лимит 30 млн на 63,2 млн рублей. Чтобы взять ипотеку на такой объект, заемщику потребуется взнос около 74% цены (86,5 млн рублей). Максимальная субсидия 18 млн рублей покроет всего 15% стоимости жилья.
Ограничения регламента: регистрация и страховка
Решение Минфина содержит практические ограничения, о которых нужно помнить до сделки:
- Регистрация: заемщик обязан оформить регистрацию в квартире с 271-го дня после оформления собственности и проживать там 5 лет с даты выдачи кредита. Иначе банк вправе поднять ставку до ключевой на дату договора плюс 2 п.п.
- Страхование: отказ от личного или имущественного страхования дает банку право увеличить ставку не более чем на 1 п.п.
- Повторный кредит: второй льготный кредит при субсидии после 23.12.2023 исключен (кроме полного закрытия старого долга и рождения следующего ребенка).
Частые вопросы
Обязательно ли закрывать семейную ипотеку за 15 лет?
Нет. Решение Минфина ограничивает 15 годами исключительно срок государственной субсидии банку. Кредит можно взять на 20, 25 или 30 лет. После 180 месяцев договор продолжает действовать, но ставка пересчитывается по рыночной формуле регламента.
Можно ли семье с одним ребенком получить ставку 6%?
Да. Ставка до 6% действует при взносе от 50% собственными средствами или снижении долга до 50% за первые 365 дней, а также при наличии ребенка-инвалида или в сегменте ИЖС.
Хватит ли материнского капитала на первый взнос в Москве?
В московском бизнес-классе одного капитала недостаточно. При среднем чеке 28,9 млн рублей взнос 20% составляет 5,78 млн рублей. Сертификат на 728 921,90 рубля покроет 12,6% этой суммы, остаток вносят из накоплений.
Что будет со ставкой при рождении следующего ребенка?
Ставка снизится. После подачи подтверждающих документов в банк ставка уменьшится до ступени шкалы, соответствующей новому составу семьи, со дня после очередного платежа.
Приведенные расчеты носят аналитический характер и не являются публичной офертой либо индивидуальной финансовой консультацией. Параметры кредита и требования определяются договором банка и решением Минфина от 22.09.2026 № 25-67381-01850-Р.
Чтобы сопоставить обновленные лимиты и ставки со своим бюджетом, рекомендуем рассчитать ежемесячный платёж на ипотечном калькуляторе.
Свежую аналитику рынка, разборы нормативных изменений и пулы квартир мы публикуем в нашем Telegram и в сообществе MAX.
Если вам требуется подобрать ликвидную квартиру в проектах бизнес- или премиум-класса и безопасно провести сделку, проконсультируйтесь с командой РЕ-Эксперт.