«Бронируйте сейчас, с октября правила изменятся и поезд уйдёт» — эту дежурную фразу в отделах продаж произносили так часто, что к осени 2026 года призыв перестал будоражить рынок. Прежде любые известия о пересмотре льгот вызывали ажиотаж: люди спешили зафиксировать прежние условия, а застройщики отчитывались о рекордах. Меж тем схема дала сбой. Очередная перенастройка господдержки не привела к всплеску сделок, а эффект «последнего вагона» заметно затухает от одной реформы к другой.
Пульс рынка · квиз
Эскроу, сезонность и реальные выдачи: тест по рынку новостроек
Проверьте, как проектное финансирование, региональная статистика сделок и прогноз аналитиков работают без иллюзий.
5 вопросов по свежим цифрам рынка · ~5 мин
Рынок новостроек адаптировался к регуляторным новшествам. Покупатели трезво сопоставляют финансовую нагрузку с доходами, а не оформляют кредиты лишь ради того, чтобы успеть до календарной даты.
Почему угасает эффект «последнего вагона»
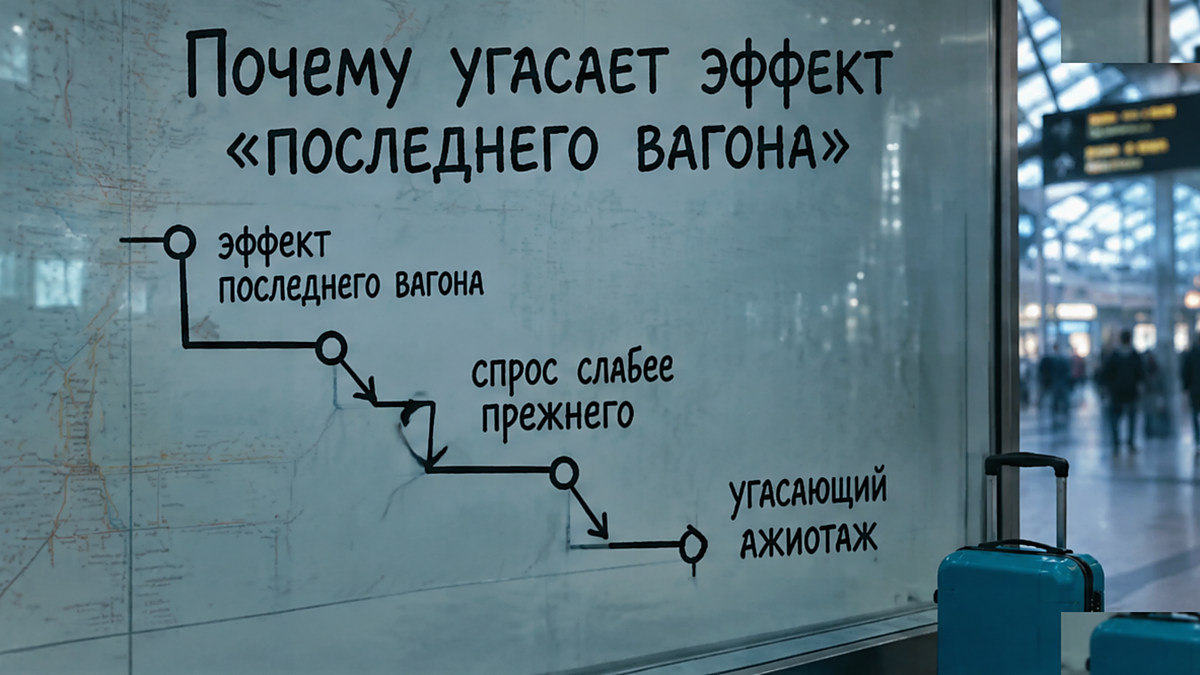
На форуме 100+ Technobuild главный аналитик Циан Алексей Попов отметил закономерность: октябрьский пик спроса проходит несравнимо сдержаннее предыдущих подъемов. Нынешний всплеск уступает февральскому пику 2026 года, а тот оказался существенно ниже исторического ажиотажа в июне 2024 года, когда завершалась безадресная льготная ипотека.
С каждым новым рубежом круг тех, кто готов сорваться за кредитом, сжимается. Динамика выдач семейной ипотеки подтверждает тренд. По данным Циан, с середины августа число выдач держится на уровне около 8 тысяч. Для сравнения: во время январского ажиотажа перед корректировками правил банки оформляли в среднем 25 тысяч кредитов в неделю, а в июле еженедельный объем составлял порядка 15 тысяч займов.
Большинство семей с первым взносом, подходивших под критерии господдержки, уже решили квартирный вопрос. Оставшаяся аудитория действует прагматично: люди взвешивают аннуитет и не поддаются спешке.
Корректировка семейной ипотеки и границы спроса
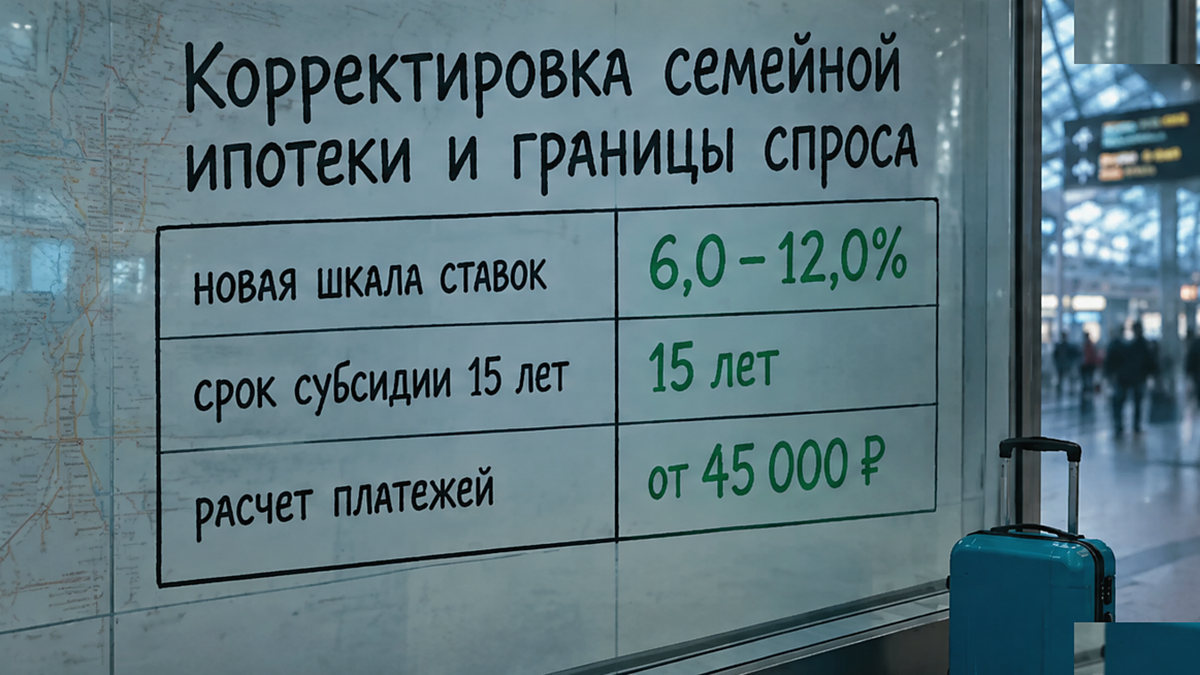
Поводом для текущих ожиданий девелоперов стало обновление правил семейной ипотеки. С 1 октября 2026 года вместо единой ставки 6% действует шкала от 2% до 12% в зависимости от числа детей и региона: для Москвы, Московской области, Санкт-Петербурга и Ленинградской области планка ставок выше, максимальный срок субсидирования ограничен 15 годами, а в семье должен быть хотя бы один ребенок младше семи лет.
Ужесточение правил остудило спонтанный интерес к новостройкам в столичном регионе. При высоком чеке метра в Москве сокращение срока субсидирования ощутимо увеличивает ежемесячный аннуитет. Семьи детально пересчитывают график платежей и отказываются от эмоциональных покупок.
Прогноз до конца года: спад спроса при устойчивых ценах
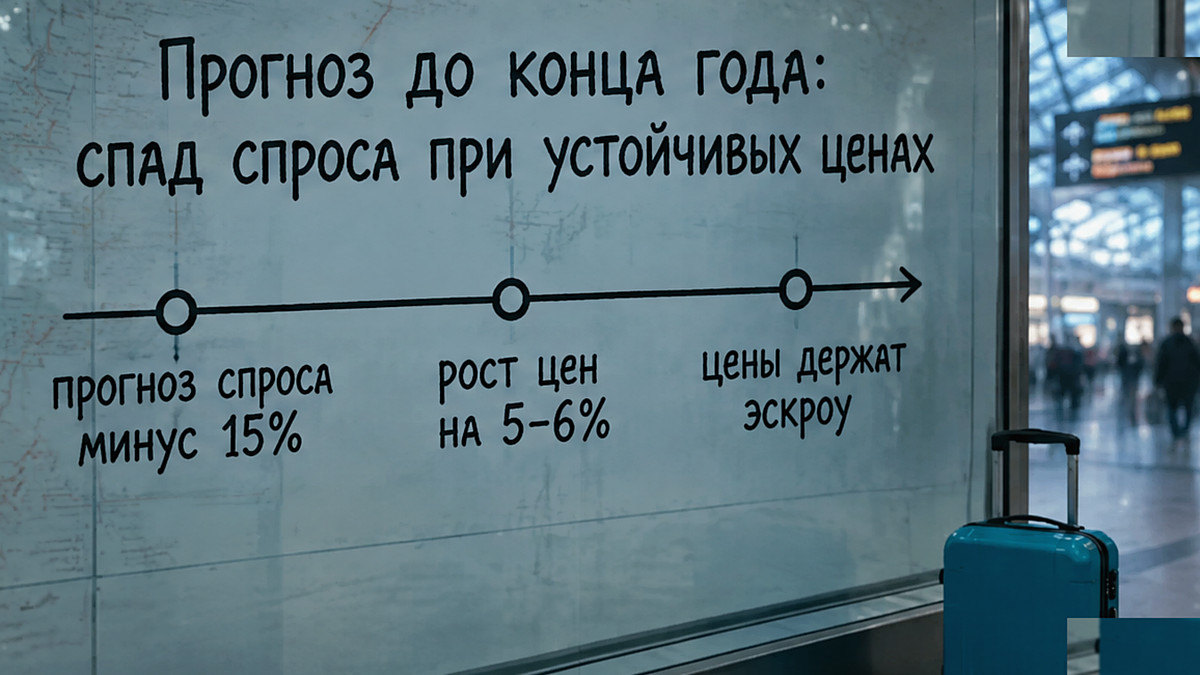
По итогам 2026 года Алексей Попов ожидает сокращения спроса на первичном рынке на 15% по сравнению с прошлым годом. Речь идет именно о прогнозе аналитика от 1 октября 2026 года, а не о завершенном итоге. Встречающиеся в публикациях утверждения о десятипроцентном спаде не подтверждаются: расчет Циан указывает на минус 15% за двенадцать месяцев.
Осенний сезон несколько сглаживает динамику. Отмена льгот летом наложилась бы на затишье июля и августа, тогда как активность октября поддерживает сделки. Этой сезонности недостаточно для рекорда: она лишь смягчает общее годовое охлаждение.
Меж тем надежды на удешевление жилья не оправдываются. По прогнозу эксперта, к концу года цены на новостройки могут вырасти на 5–6%. Снижения базовых цен в открытых прайсах ждать не приходится: при проектном финансировании через эскроу-счета девелоперам снижать открытый прайс крайне проблематично.
Финансовая модель строящегося дома согласована с банком, и снижение ценников нарушает кредитные ковенанты. Девелоперы сохраняют заявленную стоимость в рекламе, а уступки прячут внутри: предлагают точечные дисконты, рассрочки, комбинированные программы или субсидирование ставки за свой счет.
Московский разрыв: как статистика столицы меняет общую картину
Разница в поведении покупателей в столице и регионах наглядно видна в статистике за январь–август 2026 года. По данным аналитиков «Пульс Продаж Новостроек», в шестнадцати крупнейших городах-миллионниках за восемь месяцев зарегистрировано 130 172 ДДУ — на 9,7% меньше, чем годом ранее.
Этот спад почти полностью сформирован московским сектором. В Москве за восемь месяцев зафиксировано 32 762 ДДУ: падение составило 37,7% год к году. Доля столицы в продажах миллионников снизилась с 36,5% до 25,2%. Без учета Москвы остальные пятнадцать городов суммарно показали рост на 6,4%.
За три летних месяца число ДДУ по миллионникам снизилось на 13%, а в августе падение составило 26,8% год к году. В Москве в августе оформили около 3,5 тысячи ДДУ на жилье (−48,4% к прошлому августу и −21,9% к июлю).
По данным столичного Росреестра, за январь–июль в Москве зарегистрировали 45,69 тысячи долевых сделок с жильем и нежилыми помещениями (−30% за год). В июле прошло 6,77 тысячи договоров (жилье — 4,43 тысячи, спад к июню на 1%), а в июне был отскок до 6,7 тысячи сделок (+23,3% к маю). Всего ипотечных регистраций на первичном и вторичном рынках Москвы за восемь месяцев набралось 62,4 тысячи (−20% за год), в августе — 6,1 тысячи против 9,4 тысячи годом ранее (−35%).
На что смотреть при выборе лота в текущих условиях
Рыночное кредитование сдерживается уровнем ключевой ставки Банка России: 11 сентября регулятор сохранил ее на отметке 14,00%. Выводить ставку ипотеки напрямую из ключевой нельзя: банки закладывают свои параметры риска. В этих реалиях девелоперы делают упор на субсидии и комбинированные кредиты, объединяющие льготный лимит с рыночной частью.
Типичная ошибка — смотреть только на процент скидки в рекламе. Застройщики нередко компенсируют субсидированную ставку завышением базовой цены лота, и выгода нивелируется переплатой по долгу. Перед сделкой важно оценить первый взнос, аннуитет и переплату. Чтобы сопоставить варианты финансирования, практичнее заранее рассчитать платёж на ипотечном калькуляторе по реальным условиям банков.
Также важно различать классы жилья. Премиальный сегмент определяется архитектурой, инженерией и отельным сервисом вплоть до МКАД. В делюкс-классе решающую роль играют клубный формат до 30–50 квартир и локация строго в историческом центре столицы. Называть качественный премиум «элиткой» профессионалы не станут. Подобрать ликвидный лот без скрытых наценок можно на сайте РЕ-Эксперт.
Частые вопросы
Почему спрос на новостройки не вырос после 1 октября?
Большинство заемщиков с первым взносом решили квартирный вопрос во время волн ажиотажа в январе и июле. Дифференциация ставок и ужесточение правил для столичного региона увеличили кредитную нагрузку, поэтому люди перешли к расчету.
Будут ли застройщики массово снижать цены?
Снижения базовых ценников в открытых прайсах ждать не стоит: при проектном финансировании через эскроу девелоперы привязаны к моделям банков. Аналитики прогнозируют рост цен на 5–6% к концу года, а уступки переходят в формат точечных дисконтов и рассрочек.
Каков прогноз по спросу на новостройки до конца года?
По прогнозу Алексея Попова, спрос на первичном рынке по итогам 2026 года сократится на 15% к прошлому году. Осенняя активность поддерживает сделки, но не компенсирует общее охлаждение.
Как ключевая ставка 14% связана с покупкой новостройки?
Ключевая ставка Банка России 14,00% делает стандартную рыночную ипотеку дорогой. Напрямую кредитная ставка из нее не выводится, но стоимость денег заставляет выбирать комбинированные продукты или субсидирование застройщиком.
Материал носит исключительно информационно-аналитический характер. Приведенные данные и экспертные оценки не являются публичной офертой банка, гарантией одобрения кредита или индивидуальной инвестиционной рекомендацией.
Свежие аналитические обзоры, динамику реальных сделок и актуальные разборы жилых комплексов мы регулярно публикуем в нашем Telegram. Практические разборы условий застройщиков и кейсы доступны также в канале MAX.