«Снизили ключ — метр на первичке сразу отпустит» — любимый слух в чатах. Физика стройки упрямая: в цене квадрата сидит не только маржа девелопера, а обслуживание банковского кредита, пока дом ещё не введён. Пока продажи не наполняют счета эскроу, дорогая непокрытая часть долга остаётся в себестоимости и уезжает в прайс.
Пульс рынка · квиз
Эскроу, сметный долг и реальная себестоимость метра
Проверяем, как наполнение счетов эскроу и ставка проектного финансирования влияют на цену первички.
4 вопросов по свежим цифрам рынка · ~4 мин
Как проектное финансирование связывает процент со счетами эскроу
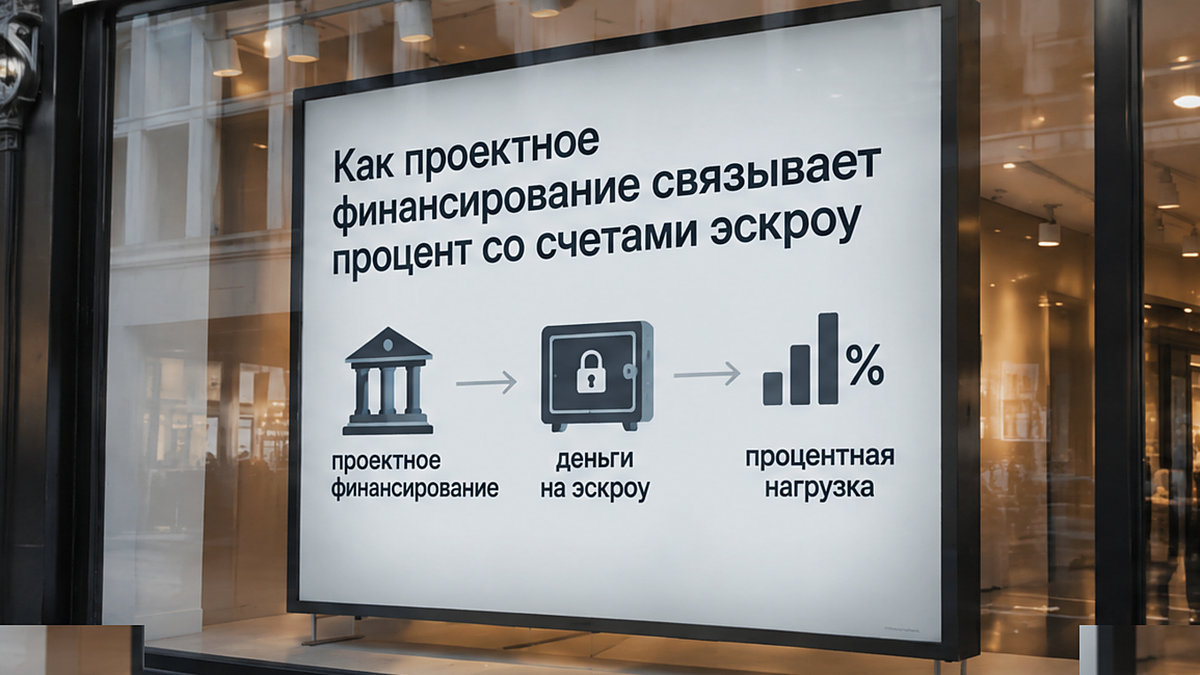
По 214-ФЗ цена договора долевого участия лежит на эскроу в уполномоченном банке из договора. До ввода дома деньги дольщиков неприкосновенны, а стройку крутит кредитная линия банка или собственные средства компании.
Ставка по проектному кредиту плавающая. Та часть долга, которую закрывают остатки на эскроу, тарифицируется по льготной ставке. Непокрытый хвост девелопер платит по базовой. Чем быстрее идут продажи и пополняются счета, тем меньше суммарные проценты банку на стройке.
На старте эскроу при хороших темпах продаж дополнительная процентная нагрузка на себестоимость была порядка 1%. Сейчас средняя ставка проектного финансирования около 10%. За четыре года она выросла с 1% до 10%, и эти расходы закладывают в цену метра. Десять процентов ставки кредита — не десять процентов от цены квартиры: речь о стоимости денег на стройке, которую распределяют по всему объёму продаж.
Почему снижение ключевой ставки не удешевляет стройку мгновенно
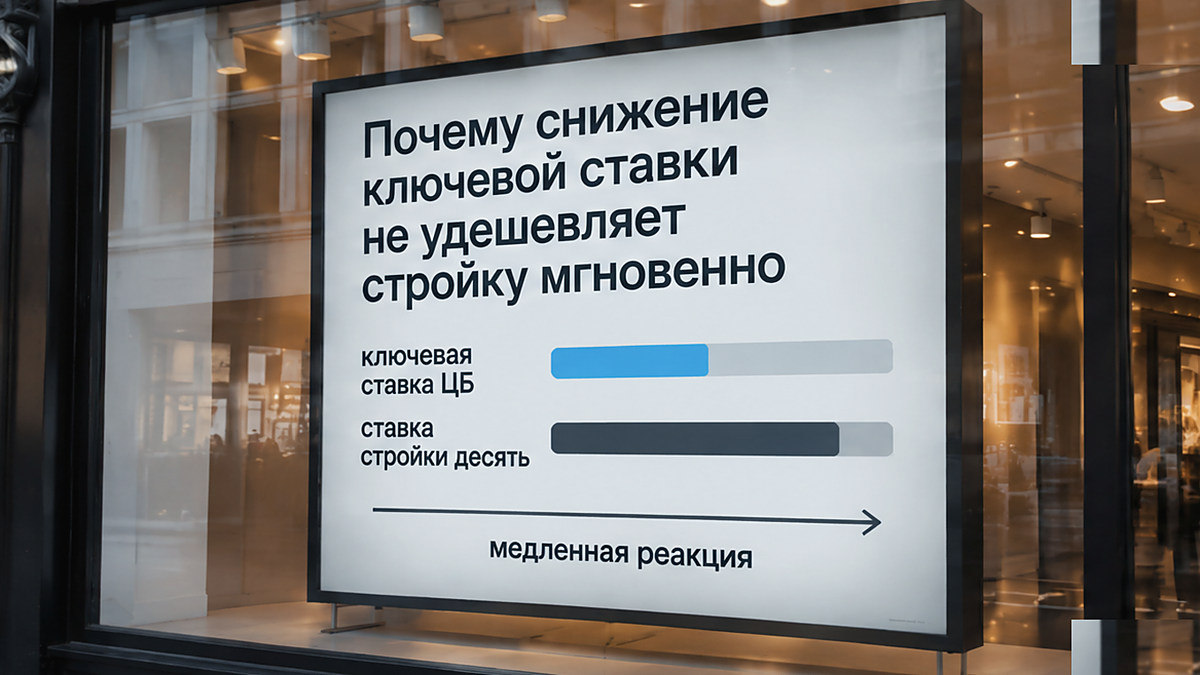
Часто ждут, что решение ЦБ сразу перепишет смету на площадке. Совет директоров Банка России 24 июля 2026 года установил ключевую ставку 14,00% с 27 июля 2026 года, 11 сентября 2026 года сохранил её на 14,00%. Следующее заседание намечено на 23 октября 2026 года. Меж тем ключевая ставка не равна ставке проектного кредита и не равна ипотеке покупателя.
В обзоре Банка России за второй квартал 2026 года средневзвешенная ставка по кредитным договорам проектного финансирования составила 9,92% (−0,03 процентного пункта за квартал против 9,95% в первом). Корпоративные кредиты вне этого портфеля подешевели сильнее: на 0,7 процентного пункта, до 14,7%.
ЦБ прямо пишет: ставка по покрытой эскроу части изначально существенно ниже рыночной, поэтому ключ на неё почти не влияет. Средняя по портфелю проектного финансирования реагирует на смягчение медленнее, чем обычные кредиты компаниям.
Дисбаланс накоплений на эскроу и размер долга
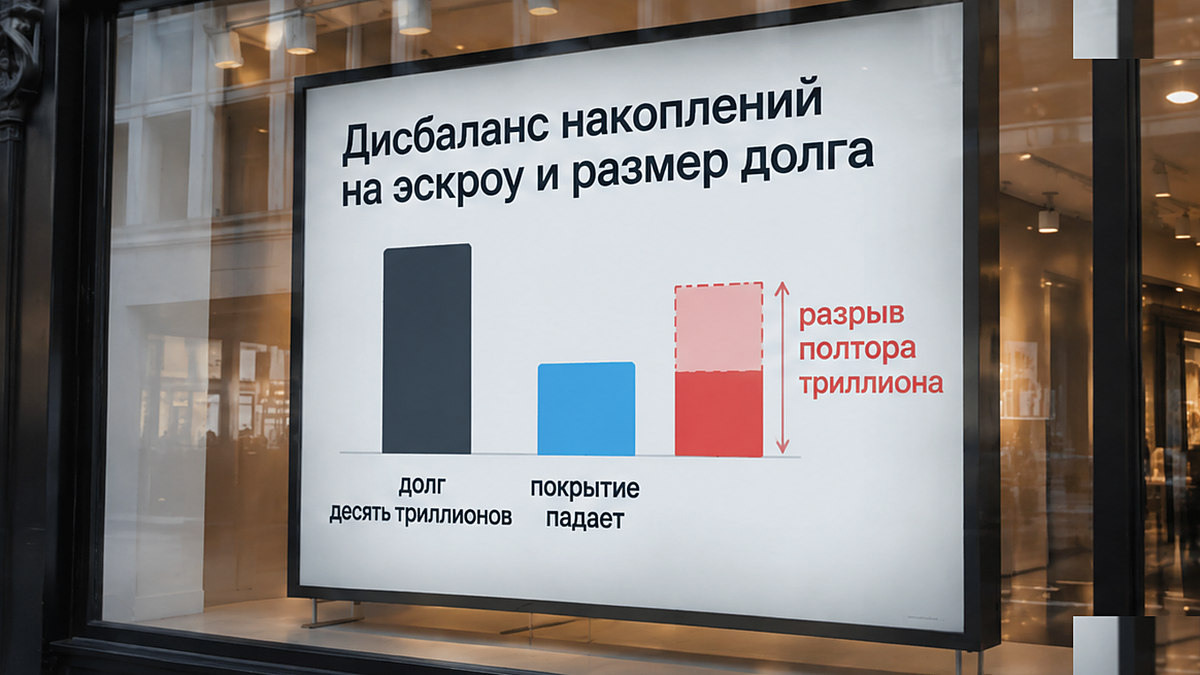
Главная причина, почему средняя ставка проектного финансирования держится вблизи 10%, — замедление притока на счета. На конец второго квартала 2026 года долг застройщиков составил 10 848 миллиардов рублей (+6% за квартал). Средства на счетах эскроу с кредитными договорами — 7 073 миллиарда рублей (всего на эскроу 7 553 миллиарда рублей).
Покрытие задолженности средствами эскроу снизилось до 65,2% против 68,1% кварталом ранее. Доля долга с низким покрытием (менее 30%) выросла до 26%. Доля проектов с покрытием свыше 100% сократилась до 22%. Доля кредитов со ставкой выше 20% — 3% портфеля.
За второй квартал 2026 года по ДДУ реализовано 5,2 миллиона квадратных метров жилья на 1,2 триллиона рублей. На 1 июля 2026 года разрыв между ценой всех заключённых ДДУ (9,1 триллиона рублей) и остатками на эскроу (7,6 триллиона рублей) составил 1,5 триллиона рублей. Банк России связывает этот объём с неоплаченными суммами по договорам, в основном из-за рассрочек от застройщиков.
По оценке, которую отраслевые СМИ передают со ссылкой на проект «Движение.ру» и пересказ на ЦИАН, выручка по ДДУ за 2026 год может снизиться на 20% и не превысить 4,4 триллиона рублей против 5,4 триллиона годом ранее. Это прогноз со словом «может», не отчёт Росреестра. В Москве площадь проектов с открытыми кредитами во втором квартале составила 23,61 миллиона квадратных метров против 24,2 миллиона в первом.
На что смотреть в ДДУ и как гасится кредит
На себестоимость давят и другие обязательства. На форуме «100+ TechnoBuild» президент НОСТРОЙ Антон Глушков называл затраты на договоры КРТ и инфраструктурный сбор, которые закладывают в цены. Стройматериалы перестали расти сплошным фронтом: если раньше опережение инфляции было 5–7%, сейчас динамика разрозненная, цемент стабилизировался. Он же прогнозирует рост цен на первичном рынке на 15–18% без указания срока и географии.
По статье 15.5 закона № 214-ФЗ (редакция от 9 апреля 2026 года) проценты на остаток счета эскроу не начисляются. Не позднее 10 рабочих дней со дня ввода дома или размещения сведений в ЕИСЖС банк направляет средства застройщику либо на погашение его проектного кредита, если так в кредитном договоре. Деньги дольщика закрывают долг стройки перед банком.
Частые вопросы
Почему застройщик не строит дом на деньги дольщиков напрямую?
Закон требует хранить средства на эскроу до ввода. Стройку финансирует кредитная линия банка: покупателя защищают от недостроя, но плата за кредит входит в стоимость проекта.
Какая средняя ставка по кредитам застройщиков сейчас?
По данным Банка России за второй квартал 2026 года средневзвешенная ставка проектного финансирования — 9,92%. У конкретного корпуса цифра зависит от темпов продаж и остатков на эскроу.
Равна ли ключевая ставка 14% ставке проектного кредита?
Нет. Ключ 14,00% — макроинструмент. Средневзвешенная ставка проектного финансирования — 9,92%, корпоративные кредиты вне портфеля во втором квартале — 14,7%.
Куда уходят деньги с эскроу после ввода дома?
Не позднее 10 рабочих дней после ввода банк переводит средства застройщику или направляет их на погашение проектного кредита по условиям кредитного договора.
Материал носит информационный характер, не является публичной офертой или индивидуальной инвестиционной рекомендацией. Ключевая ставка Банка России 14,00% не равна ставке кредита покупателя и не является ставкой проектного финансирования конкретного ЖК. Данные приведены на основе отчётов Банка России за второй квартал 2026 года и открытых источников октября 2026 года.
Разобрать структуру финансирования объекта и условия договора долевого участия помогают эксперты: оценить параметры сделки можно с командой РЕ-Эксперт.
Оперативная аналитика рынка новостроек и изменения правил долевого строительства доступны в нашем Telegram.
Обсудить условия покупки и задать вопросы по договорам можно в MAX.