Парадокс в том, что при ключевой ставке 14,00% годовых с 11 сентября 2026 года сравнение «снимать или покупать» всё равно ломается на первом шаге. В голове у многих до сих пор живёт семейная шестёрка или путают ставку ЦБ с процентом в договоре. На первичном рынке в обзоре на 23 сентября 2026 года средневзвешенная ставка составила 18,73% — и ежемесячный платёж по коммерческому кредиту с арендным чеком сопоставляют разные вещи.
Пульс рынка · квиз
Арендный чек или ежемесячный взнос банку: четыре развилки
Проверьте, как соотносятся средняя аренда Москвы, рыночные ставки по кредиту и новые правила семейной ипотеки.
4 вопросов по свежим цифрам рынка · ~4 мин
С 1 октября 2026 года семейная ипотека в Москве стала лестницей по числу детей, а господдержка по новым договорам урезана до 15 лет. Без льгот остаются только рыночные программы. Чтобы выбрать между наёмом и покупкой, нужно сложить подтверждённые цифры: ставки, лимиты кредита, аренду по городу и правила налогового вычета — без подстановки чужой льготы.
Ключевая ставка и рыночная ипотека
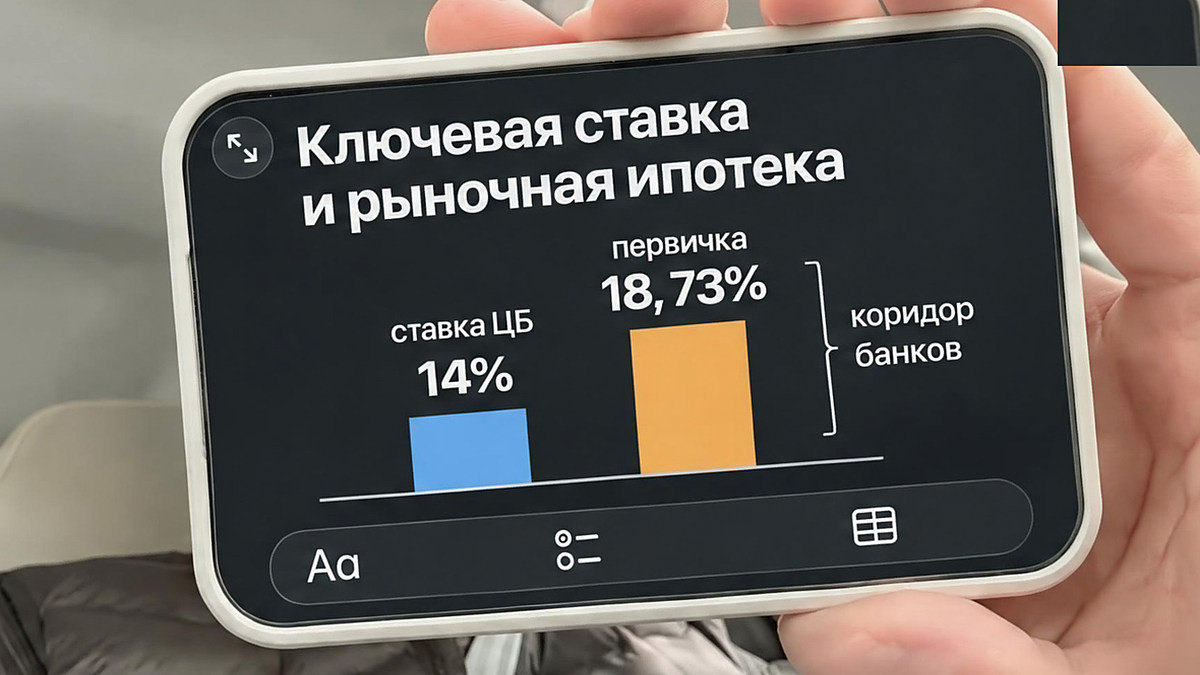
Совет директоров Банка России 11 сентября 2026 года сохранил ключевую ставку на уровне 14,00% годовых. Это ориентир для экономики, не готовый процент в вашем кредите. Банки добавляют надбавки за риск, фондирование и операционку — и получается коммерческая стоимость займа.
В обзоре спроси.дом.рф от 23 сентября 2026 года предложения банков лежали в коридоре 15,9–19,4%: первичка — 18,73%, вторичка — 18,67%. Отдельной средневзвешенной за октябрь на дату публикации нет. Минимум среди названных банков давали Кубань Кредит (15,9%), Транскапиталбанк (16,85%) и Т-Банк (16,9%); максимум — Сбер (18,7%), Альфа-банк (19,09%) и ВТБ (19,4%). Меж тем минимальная ставка в таблице не гарантирует одобрение: смотрите полную стоимость кредита и свой профиль заёмщика.
Семейная ипотека в Москве с 1 октября 2026 года
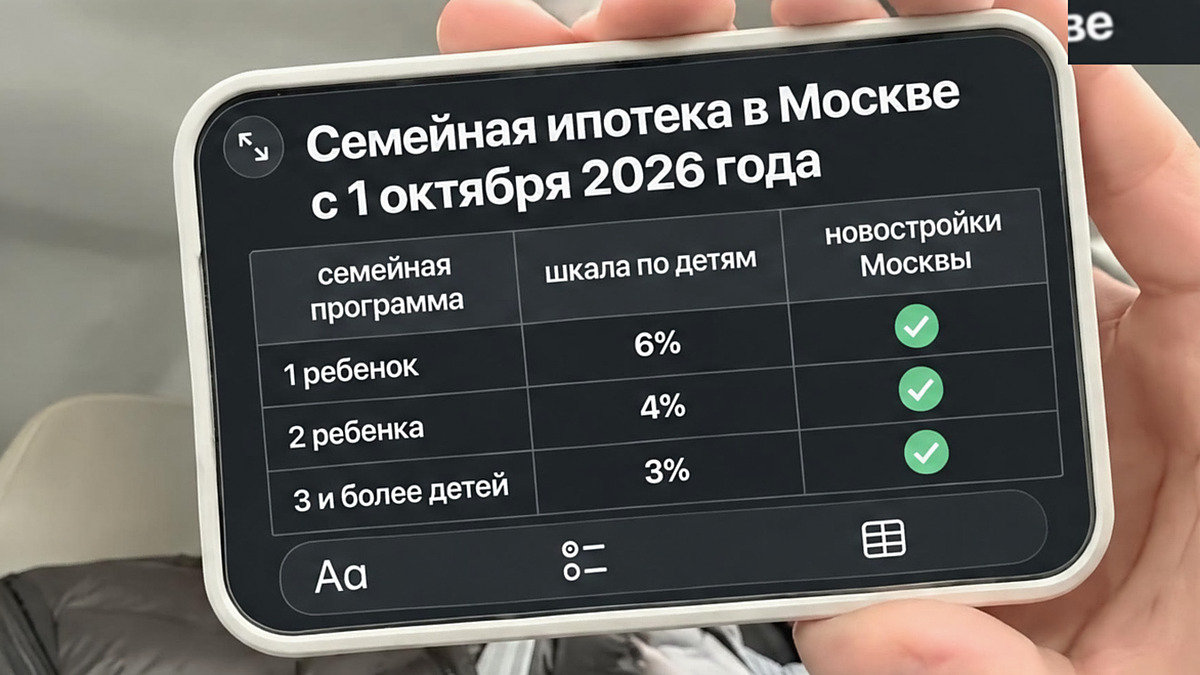
Для новых договоров в столице действует шкала: 12% при одном ребёнке (лимит до 12 млн рублей), 10% при двух (до 15 млн), 8% при трёх, 6% при четырёх и 4% при пяти детях (до 18 млн рублей). Программа открыта до 31 декабря 2030 года при взносе от 20% от цены квартиры в новостройке.
Льгота доступна семьям с ребёнком младше 7 лет на дату сделки либо с ребёнком с инвалидностью, при гражданстве РФ и общей регистрации. Охват — жильё от застройщиков, фондов реновации и ЗПИФ; на вторичке в Москве программа не работает. Ставка 6% вне лестницы сохраняется для семей с ребёнком-инвалидом, кредитов на ИЖС или при оплате 50% цены жилья.
Пятнадцать лет субсидии и комбо с рыночной частью
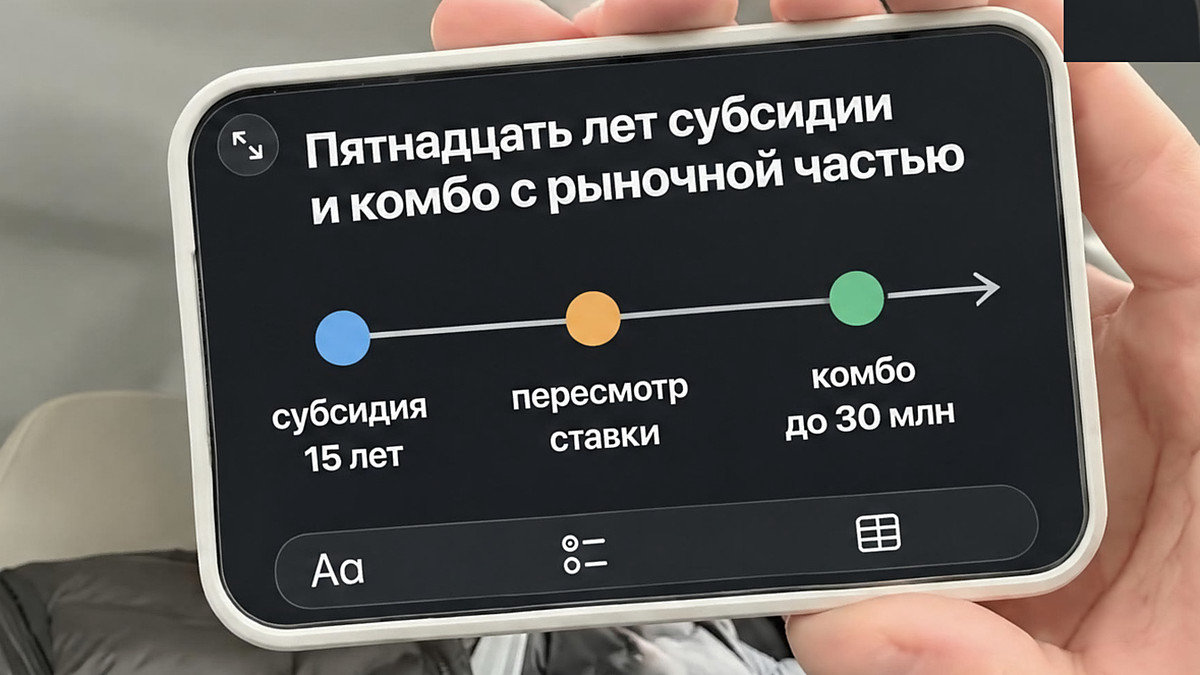
Главное изменение договоров с 1 октября 2026 года — срок господдержки. Раньше субсидия тянулась на весь срок кредита, теперь не больше 15 лет. Дальше ставку пересматривают: она не может превышать меньшую из двух величин — базовая ставка договора плюс 4 п.п. либо ключевая ставка ЦБ плюс 3% (или 3,5% в зависимости от объекта).
Нужно оформить регистрацию в купленной квартире в течение 5 лет с выдачи займа и не позднее 271-го дня после регистрации права. Если лимита льготы не хватает, в Москве и области доступно комбо до 30 млн рублей: сверх лимита долг идёт уже по рыночной ставке. Льготный кредит по госпрограммам — один раз на заёмщика.
Аренда в Москве: объявления и сделки расходятся
По данным аналитиков ДОМ.РФ на 1 сентября 2026 года средняя цена аренды в Москве за год снизилась на 13% и составила 100 000 рублей в месяц. Это усреднение по городу и типам жилья, не чек бизнес-класса и не делюкс. Для масштаба: в Санкт-Петербурге средний найм опустился на 11% до 54 000 рублей, в миллионниках — на 6% до 37 000.
В элитной аренде к концу августа 2026 года средний бюджет в объявлениях — 489 000 рублей в месяц против 488 000 годом ранее. Средний чек сделок при этом 257 000 рублей в месяц, минус 14% за год. Предложение за лето выросло на 9%, за год — на 41% за счёт сданных инвестиционных домов, и арендаторы чаще торгуются. Три цифры — городская средняя, номинал в объявлениях и факт сделки — не смешивайте в одну «среднюю аренду».
Новостройки, метр и классы жилья
На первичке доля нераспроданных квартир в сданных домах Москвы и области достигла 19,5% (18,9 тыс. лотов), в старой Москве — 21,2%. Средний метр сданной первички старой Москвы — 861 000 рублей (+9% за год). Это смесь всех классов в уже сданных домах, не прайс бизнес-класса: к моменту ввода малогабаритные лоты часто уже вымыты.
Вторичка крупных городов за третий квартал 2026 года подорожала на 2,9% до 157 300 рублей за метр (в Москве +4,1%), новостройки в том же срезе прибавили 1,3%. При выборе объекта разделяйте классы. Делюкс — клубный формат до 30–50 квартир внутри Садового кольца. Премиум строят вплоть до МКАД на силе продукта и отельного сервиса; называть премиум «элиткой» некорректно.
Вычет, платёж и две стратегии
Покупка даёт имущественный вычет по статье 220 НК РФ: лимит расходов на жильё — 2 000 000 рублей, по процентам целевого кредита — до 3 000 000 рублей на один объект. По строящемуся жилью право возникает с даты передаточного акта, оформить вычет можно после регистрации права. Расходы, закрытые маткапиталом или бюджетом, в базу не входят.
При рыночной ставке 18,73% платёж по кредиту кратно тяжелее среднего арендного чека 100 000 рублей. Без льгот наём держит ежемесячный баланс и оставляет капитал в движении. Семейная ипотека под 10–12% снова тянет покупку в зону смысла, но нужен взнос от 20% и готовность к пересмотру ставки через 15 лет. Вы серьёзно сравниваете горизонты: аренда на год и кредит на десятилетия — разные ставки на риск.
Частые вопросы
Какая ставка по семейной ипотеке в Москве с 1 октября 2026 года?
Для новых договоров шкала такая: 12% при одном ребёнке (до 12 млн рублей), 10% при двух (до 15 млн), 8% при трёх, 6% при четырёх и 4% при пяти детях (до 18 млн). Ставка 6% без лестницы — для семей с ребёнком-инвалидом, при покупке дома или взносе от 50% стоимости жилья.
На какой срок субсидируется семейная ипотека по новым договорам?
Возмещение банкам по договорам от 1 октября 2026 года ограничено 15 годами. После этого ставка корректируется: не выше меньшей из величин — базовая ставка договора плюс 4 п.п. либо ключевая ставка Банка России плюс 3% (или 3,5% в зависимости от объекта).
Каковы средние ставки рыночной ипотеки при ключевой 14%?
При ключевой ставке ЦБ 14,00% годовых в обзоре спроси.дом.рф на 23 сентября 2026 года средневзвешенная на первичном рынке составляла 18,73%, на вторичном — 18,67%. Банковские предложения — от 15,9% (Кубань Кредит) до 19,4% (ВТБ) годовых.
Когда возникает право на вычет по строящейся квартире?
По пункту 3 подпункта 2.1 статьи 220 НК РФ право на имущественный вычет по квартире в строящемся доме возникает с даты подписания передаточного акта. Обратиться в налоговый орган можно после государственной регистрации права собственности.
Материал носит информационный характер и не является офертой, индивидуальной кредитной или налоговой консультацией. Ключевая ставка Банка России 14,00% с 11 сентября 2026 года не равна ставке кредита. Цифры аренды и ипотеки — ориентиры названных источников на дату публикации, условия конкретного договора сверяйте в банке.
Чтобы сопоставить наём с реальным ежемесячным платежом при вашей ставке и взносе, имеет смысл заранее прогнать сценарий в ипотечном калькуляторе — до визита в банк и до подписания аренды.
Разобрать структуру финансирования и оценить ликвидность жилых комплексов Москвы можно вместе с командой РЕ-Эксперт. Разборы изменений по семейной ипотеке и цифры рынка выходят в Telegram-канале и в MAX.