Внутренняя кухня финмониторинга устроена жестче, чем кажется по новостям. Когда банковский порог контроля подняли до суммы свыше 75 млн ₽, многие решили, что обычная купля-продажа выпала из поля зрения государства. Это иллюзия.
Пульс рынка · квиз
Лимит 75 миллионов или подозрение без порога?
Обязательный отчёт агентства, банковский аудит и маркеры комплаенса — проверьте, где реальный контроль.
4 вопросов по свежим цифрам рынка · ~4 мин
В регламентах лежат два разных отчёта. Банкам планку подняли в пятнадцать раз, но для риелтора при купле-продаже порог прежний — если сумма превышает 5 млн ₽. А наличные расчеты, оплата не стороной договора и сильный дисконт к рынку живут в отдельной папке: такие операции попадают под подозрение без всякого порога.
Новых запретов ведомство в сентябре 2026 года не вводило: оно лишь напомнило признаки, на которые смотрят банки и риелторы.
Не отмена контроля, а два разных отчёта
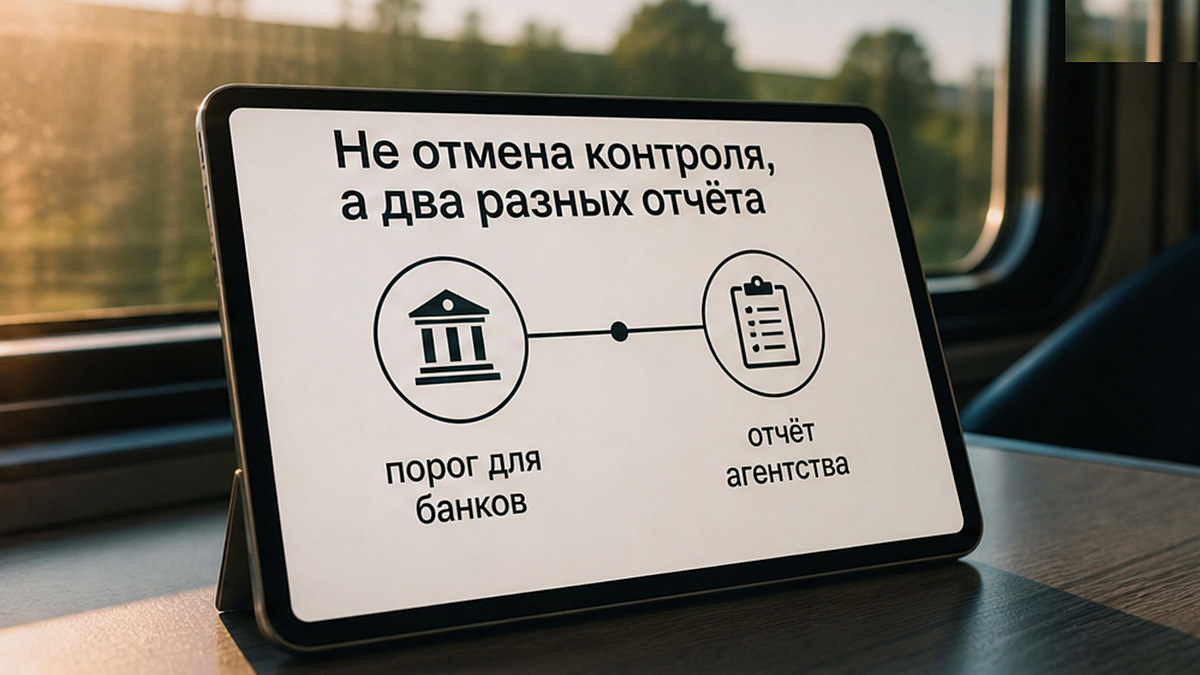
С 2026 года пункт 1.1 статьи 6 закона 115-ФЗ (в редакции № 522-ФЗ от 29 декабря 2025 года) отменил единую планку в пять миллионов рублей. Закон разрешил дифференцировать суммы контроля по типам организаций с нижним пределом не менее 5 млн ₽. В нормах закреплено слово «превышает», а не «равна или превышает».
Приказ Росфинмониторинга от 26 января 2026 года № 13 (в силе с 10 марта 2026 года) развёл участников: банки и филиалы иностранных банков в РФ отчитываются, если сумма превышает 75 млн ₽, а посредники купли-продажи — если сумма превышает 5 млн ₽.
По новым правилам сведения представляют по истечении 15 рабочих дней после вступления приказа в силу: старт для банков и риелторов пришёлся на 1 апреля 2026 года. У посредников порог не повышали: агентства отчитываются от пяти миллионов.
Покупатель и продавец как физлица отчёты на себя не подают — обязанность на банке или риелторе. По ведомственным критериям посредник — это юрлицо или ИП, которое реально содействует в сделке (подбор, сопровождение договора, продажа по поручению), а не просто строка ОКВЭД. Сюда же относится агент застройщика при фактическом посредничестве.
Разовая услуга сопровождения считается так же: порога по числу сделок нет. Нарушение грозит посреднику ответственностью по части 1 статьи 15.27 КоАП РФ. Это нагрузка на агентство, а не штраф для клиента за покупку жилья.
Что вызвало шум в сентябре: нал и чужие деньги
9 сентября 2026 года РИА Недвижимость опубликовало позицию Александра Попова (Российский союз участников рынка недвижимости). Эксперт перечислил маркеры повышенного внимания: наличные; цена, заметно отличающаяся от рынка; оплата третьим лицом, не являющимся родственником покупателя; сделки с нерезидентами; многократные перепродажи одним лицом; серия сделок подряд с одним объектом; покупка, не соответствующая доходам.
Попов прямо пояснил: ведомство не вводило новые ограничения, а напомнило критерии риска. Наличие маркера не делает сделку незаконной, но оформление может затянуться. Анастасия Красильникова («Этажи») назвала обращение превентивной мерой.
Наличные для риелтора по сумме отчёта не отличаются от безнала: при сумме свыше 5 млн ₽ сведения передаются в любом случае. Меж тем наличные вызывают больше вопросов комплаенса, поскольку идут в обход банковского контроля.
Просьба занизить цену в договоре — давний рыночный риск. По данным исследования «Жилфонд» (РИА, 29 июля 2026 года), более двух третей риелторов считают занижение цены серьёзной угрозой сделке. При этом цена на 20–30% ниже рынка сама по себе редко срывает сделку: менее 10% специалистов готовы сразу отказаться от работы, большинство проводит углубленную проверку.
Оплата не из своего кармана — частый повод для проверок. Когда платит лицо, не указанное в договоре и не являющееся близким родственником покупателя, у комплаенса возникают вопросы. То же касается череды перепродаж или несоответствия цены доходам. Банк вправе запросить документы по внутренним правилам, и путать этот аудит с порогом свыше 75 млн ₽ нельзя.
Вторичный ДКП и новостройки по ДДУ: принципиальная разница
Письмо Росфинмониторинга № 66 от 24 августа 2022 года (актуальность подтверждена письмом от 23 июля 2024 года № 01-01-68/18611) прямо устанавливает: обязательный контроль риелтора по пункту 1.1 статьи 6 касается только сделок купли-продажи. ДДУ, уступка прав по ДДУ, рента, дарение и аренда в этот перечень не входят. Мнение, что риелтор автоматически сдаёт в ведомство каждый ДДУ дороже пяти миллионов, ошибочно.
Расчеты по новостройкам строго регламентированы. Статьи 15.4 и 15.5 закона 214-ФЗ требуют перечислять средства на счёт эскроу в уполномоченном банке после регистрации ДДУ. Расчёты наличными в кассу девелопера запрещены. При открытии эскроу банк идентифицирует клиента и вправе запросить происхождение средств. Высокий порог 75 млн ₽ не мешает банку проверить источники по внутренним правилам.
На вторичном рынке порядок подачи отчёта зависит от участия посредника в расчётах. Если риелтор участвует в платеже или знает точные данные, в отчёте фиксируют дату фактического перевода с кодом признака 0. Если в расчётах не участвует — считают от даты подписания ДКП с кодом признака 4. Узнав о платеже с опозданием более трёх рабочих дней, сведения направляют не позднее трёх рабочих дней после получения информации.
Чтобы не путаться в расчётах на вторичке, условия лучше выверить заранее: конструктор ДКП на сайте позволяет собрать юридически грамотный договор без лишних рисков.
Подозрение без порога, молчание по закону и отказ банка
Пункт 3 статьи 7 закона 115-ФЗ обязывает направить сведения в Росфинмониторинг не позднее трёх рабочих дней после выявления подозрительной операции — независимо от статьи 6. Порога по сумме здесь нет. Для таких сообщений риелторы используют код 6001. Плановый обязательный контроль по суммам свыше 5 млн ₽ с апреля 2026 года подаётся формой ФЭС 1-ФМ с кодом вида 8002 (и кодом 8001 при фиксации сделки).
Пункт 6 статьи 7 прямо запрещает информировать клиентов и третьих лиц о направлении сведений. Это закон, а не скрытность сервиса. Николай Зырянов из Российской гильдии риелторов (РГР) в материале РИА от 9 сентября напомнил: агентства давно включены в периметр ПОД/ФТ, и закон строго запрещает сообщать клиенту об отчёте.
Пункт 11 статьи 7 даёт банку право отказать в операции при сомнениях по внутренним правилам контроля. Отказ банка не тождественен автоматическому отчёту по планке 75 млн ₽. Реабилитация внутри банка занимает 7 рабочих дней, дальше спор рассматривает комиссия при Банке России. Сервис ЦБ «Знай своего клиента» и статья 7.7 закона регулируют бизнес — граждан при покупке жилья они не касаются.
Для иностранцев действует пункт 1.8-1 статьи 6: контролю подлежат операции по поручению иностранного гражданина от 50 000 ₽ (или эквивалент) либо иностранного юрлица от 500 000 ₽ при идентификации по пункту 1.5-11 статьи 7. С криптовалютой специальных норм под ДКП в 2026 году нет: покупка и продажа цифровых валют идёт по общей статье 6 с порогом от 1 млн ₽.
Нотариусов и юристов под порог 5 млн ₽ из приказа № 13 подтягивать нельзя: они самостоятельные субъекты 115-ФЗ. А весенние комментарии юристов о том, что порог 75 млн ₽ снизит число блокировок по типовым сделкам — это лишь экспертные ожидания, а не норма закона.
На что смотреть до выхода на сделку
Перед сделкой проверьте три момента. Первый: сумма договора. Банк подаёт обязательный отчёт, если сумма превышает 75 млн ₽, а риелтор на вторичке — если сумма превышает 5 млн ₽.
Второй: форма расчёта. Наличные через ячейку или третье лицо на аккредитиве сразу вызывают внимание комплаенса. Третий: история квартиры. Заметный дисконт к рынку, цепочка перепродаж и несоответствие цены доходам переводят сделку в разряд подозрительных независимо от суммы.
С 1 апреля 2026 года контроль за жильём никто не отменял: вырос лишь порог отчётов банков, а подозрительные операции и риелторские пять миллионов действуют в прежнем объёме. Иллюзия, будто эскроу или ипотека освобождают от проверки источников, опасна.
Не стоит полагаться и на частные оценки спикеров (Андрей Соловьёв, Евгений Скоморовский из ассоциации AREA) о том, что письма ведомства носят рекомендательный характер. Для любого агентства как субъекта 115-ФЗ идентификация клиента и внутренний контроль остаются безусловной обязанностью.
Если в сделке планируется сложная схема оплаты или третье лицо, разобрать риски безопаснее с командой РЕ-Эксперт до подписания бумаг.
Частые вопросы
Если квартира дешевле 75 млн ₽, банк не передаёт данные в Росфинмониторинг?
Обязательный контроль банка по пункту 1.1 статьи 6 запускается, только если сумма превышает 75 млн ₽. Но подозрительные операции по пункту 3 статьи 7 не имеют порога: банк вправе запросить документы и отказать в операции при любых сомнениях. Кроме того, риелтор на купле-продаже направляет собственный отчёт при сумме свыше 5 млн ₽ независимо от банка.
Отправит ли агентство отчёт по моему ДДУ свыше пяти миллионов рублей?
По разъяснениям Росфинмониторинга (письмо № 66), обязательный контроль риелтора по пункту 1.1 статьи 6 охватывает только куплю-продажу. ДДУ, уступка, аренда, дарение и рента в него не входят. Банк по счёту эскроу проверяет дольщика отдельно, а при наличии признаков подозрительности риелтор обязан подать сообщение независимо от суммы.
Запрещено ли рассчитываться наличными или платить через третье лицо?
Нет, прямого запрета нет. 9 сентября 2026 года ведомство выделило эти критерии как зону внимания, а не новые ограничения. Наличные по ДКП свыше 5 млн ₽ подлежат обязательному учёту у риелтора и привлекают больше внимания, чем безнал. Оплата лицом, не являющимся стороной договора и близким родственником покупателя, вызывает вопросы комплаенса, но сама по себе сделку не блокирует.
Обязаны ли риелтор или банк предупредить меня об отправке сведений?
Нет, это прямо запрещено законом. Пункт 6 статьи 7 закона 115-ФЗ обязывает субъектов контроля хранить факт передачи сведений в тайне от клиента. Молчание агентства или банка обусловлено требованием закона, а не скрытностью компании.
Отказ банка в платеже означает, что сделка попала под отчёт от 75 млн ₽?
Нет, это разные процедуры. Отказ в операции по пункту 11 статьи 7 применяется банком по собственным критериям риска независимо от суммы перевода. Внутренняя реабилитация в банке занимает 7 рабочих дней, после чего можно обратиться в комиссию при Банке России. Сервис ЦБ «Знай своего клиента» проверяет бизнес и физлиц при покупке жилья не касается.
Материал носит информационный характер и не является юридической консультацией, инструкцией по обходу 115-ФЗ или советом скрыть схему расчётов. Пороги, сроки и признаки контроля приведены в точном соответствии с текстом закона, приказа Росфинмониторинга № 13 и официальных писем ведомства. Окончательное решение принимают банк, агентство и юристы на основании документов сделки.
Чтобы сделка прошла спокойно и без сюрпризов со стороны финансового комплаенса, юридическую чистоту и порядок расчётов стоит подготовить заранее. Свежие разборы практических ситуаций регулярно выходят в нашем Telegram и в канале MAX. Эксперты помогут структурировать расчёты в рамках закона без сомнительных схем и лишних рисков.