Банк и девелопер договариваются о траншевой схеме не из благотворительности: застройщику нужно отчитаться о сделке, а банку — зафиксировать клиента до сдачи дома. В рекламе это преподносят как «ипотеку за 1 рубль в месяц». Меж тем процентов «почти ноль» здесь нет. Банк начисляет процент строго на фактически переведённую сумму. Пока на эскроу лежит крошечный первый транш, обслуживание выглядит копеечным. Но основной долг никуда не исчезает: он ждёт разрешения на ввод объекта.
Пульс рынка · квиз
Символический транш или реальный расчет?
Проверьте ключевые развилки траншевой выдачи: от первого куска до раскрытия эскроу.
4 вопросов по свежим цифрам рынка · ~4 мин
Семья планирует переждать стройку на съёмной квартире, внося за ипотеку символический рубль плюс аренду. Иллюзия дешёвых денег держится ровно до того дня, когда дом вводят в эксплуатацию. Банк перечисляет застройщику второй, основной транш. В этот момент наступает отрезвление: вместо рубля заёмщик получает стандартный платёж по полной рыночной ставке.
Ждать, что к моменту сдачи новостройки рыночные кредиты резко подешевеют, опрометчиво. Ключевая ставка Банка России на 17 сентября 2026 года составляет 14,00% (действует с 27 июля, совет директоров 11 сентября её сохранил, следующее заседание пройдёт 23 октября). На этом фоне рыночный кредит остаётся дорогим. Откладывать расчёт в надежде на быстрое смягчение условий нельзя.
Чтобы отделить рекламные обещания от реального кредитного графика, полезно заранее разложить оба этапа: ипотечный калькулятор на сайте помогает наглядно сопоставить крошечный платёж во время стройки с полной суммой после выдачи второго транша.
Как устроен рекламный рубль до ввода дома
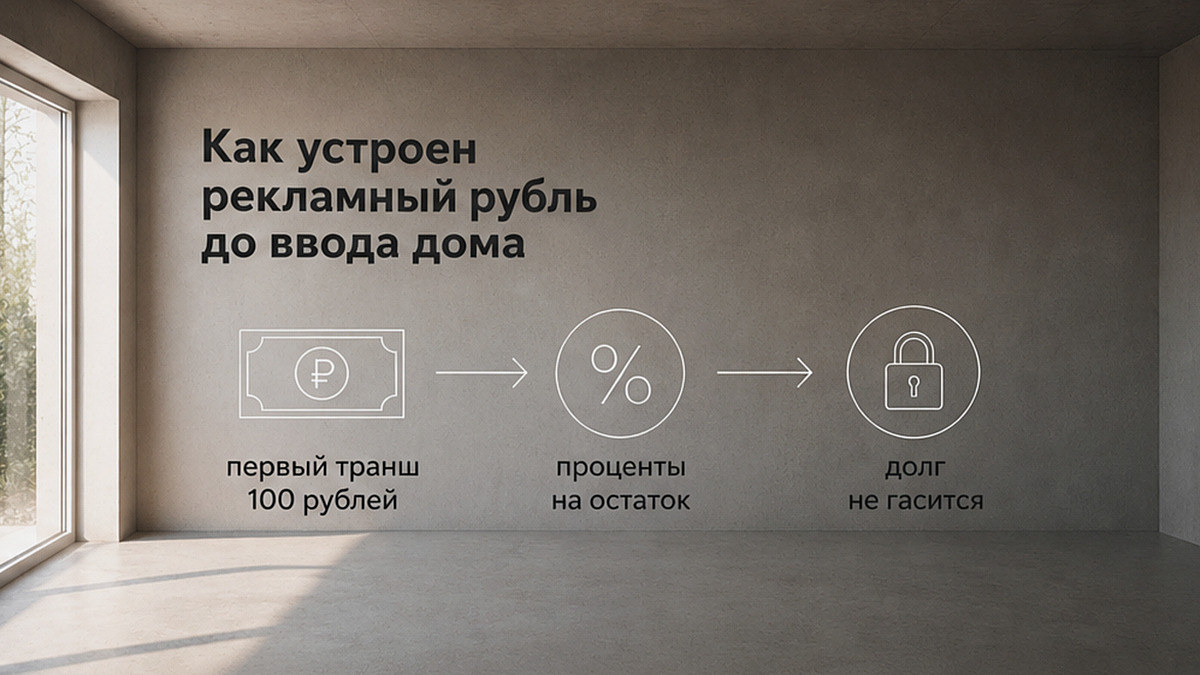
После регистрации ДДУ и оплаты первоначального взноса банк отправляет застройщику первый транш. В открытых описаниях банковских программ он составляет от 15 до 30% займа либо символические 100 рублей. В ряде программ первый кусок определяют в границах от 100 рублей до 20–30% кредита, а оставшиеся 70–90% банк переводит перед плановым вводом дома. При остатке долга в сотню рублей ежемесячный платёж и составляет буквально 1 рубль в течение двух или трёх лет стройки.
Проценты начисляются исключительно на выданный остаток. Тело кредита во время стройки практически не гасится. Символический платёж лишь сдвигает финансовую нагрузку на более поздний срок, а не списывает долг. Из-за этого общая переплата может оказаться выше, чем при стандартном графике с первого дня. Ставка после ввода в некоторых продуктах выше базовой на первичном рынке, а требования к взносу банк вправе ужесточить. Это кассовый разрыв между банком, эскроу и застройщиком, а не скидка на жильё.
Не путайте транши с аккредитивом. В схеме с аккредитивом вся сумма займа размещается единым куском, а низкий платёж формируется за счёт дохода от размещения. Это принципиально иная конструкция в кредитном договоре конкретного банка.
Что лежит на эскроу во время стройки
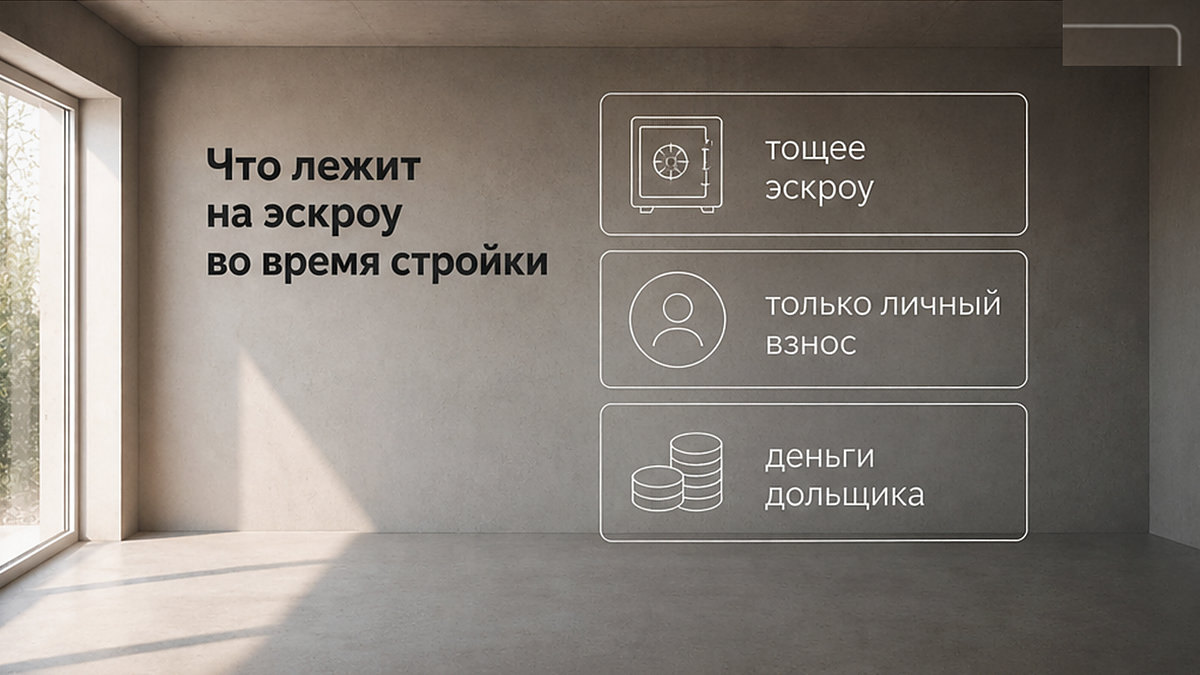
По закону 214-ФЗ цена ДДУ поступает на эскроу-счёт до момента ввода дома, а сроки и размеры траншей фиксируются договором. Счёт блокирует деньги дольщика, при этом проценты на эскроу закон начислять запрещает. Срок депонирования не может превышать срок ввода по проектной декларации более чем на шесть месяцев, с возможностью продления по заявлению сторон до двух лет. Застройщик получает доступ к средствам не позднее десяти рабочих дней после разрешения на ввод или сведений в ЕИСЖС. Разрешение на ввод — это не передача ключей и не подписание акта приёма-передачи.
На эскроу фактически находится только то, что туда физически перевели: первоначальный взнос плюс выданные банком транши. При схеме «за 100 рублей» до самой сдачи на эскроу лежат только ваши собственные деньги. Второй транш наполняет счёт в последний момент перед вводом объекта.
Банк России прямо называет тощее эскроу фактором риска: медленное наполнение счетов удорожает проектное финансирование для девелопера, а возросшие расходы застройщик закладывает в цену метра. Если стройка сорвётся и ДДУ придётся расторгнуть, средства с эскроу вернут дольщику или на залоговый счёт банка. Меж тем проценты, которые вы перечисляли банку за время стройки, никто не возвращает.
Не путайте многоквартирные дома с сектором ИЖС. В «Основных направлениях» Банка России на 2027–2029 годы запланирован запрет ипотеки на частные дома без применения эскроу. Это отдельный контур защиты средств заёмщика от недобросовестных подрядчиков, а не траншевая выдача в высотных жилых комплексах.
Полный платёж привязан к вводу дома, а не к ключам
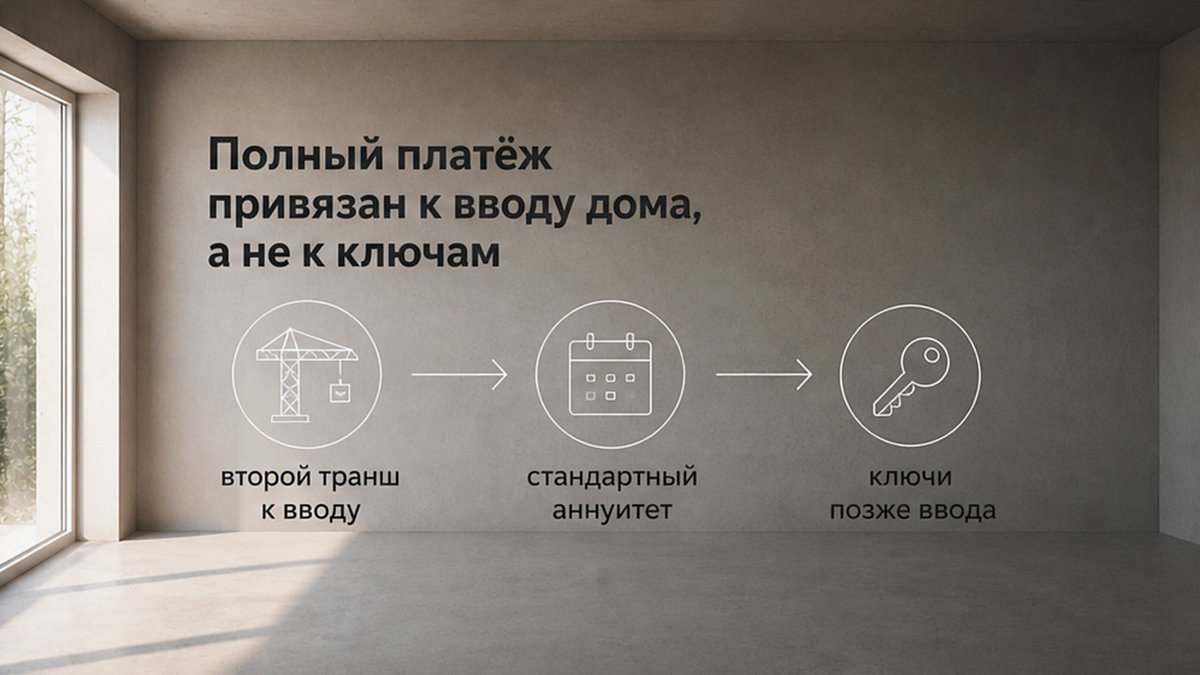
После ввода объекта банк перечисляет второй транш. С этой даты ежемесячный платёж начисляется со всей суммы кредита: начинается стандартный аннуитет вместо символического рубля. Люди часто ошибаются и думают, что льготный график продлится до переезда. В действительности график привязан к дате второго транша, а раскрытие эскроу по вводу и вручение ключей разнесены по времени на несколько месяцев.
После ввода дома появляется и расход на страховку. Закон 102-ФЗ обязывает залогодателя страховать заложенное имущество от риска утраты и повреждения. Страхование жизни закон не требует, но при отказе от него банки обычно повышают процентную ставку. Дату подключения имущественной страховки банк прописывает в договоре: при оформлении права собственности полис становится обязательным. Планировать бюджет исключительно по формуле «рубль плюс аренда» уже не получится.
Когда требуется досконально разобрать кредитный договор и график конкретного банка, надежнее заранее проконсультироваться с командой РЕ-Эксперт, чтобы избежать неприятных сюрпризов при вводе новостройки.
Аренда плюс рубль: где ломается финансовая модель
Многие семьи закладывают в бюджет аренду съёмной квартиры и копеечный платёж по ипотеке на весь период стройки. В Москве этот расчёт наталкивается на реальность арендного рынка. На середину сентября ставки найма одно- и двухкомнатных квартир в столице выросли на 1,3% год к году. Общероссийское снижение цен на 1,7% со средними ставками около 31,1 и 38,8 тысячи рублей к Москве не относится: столичная аренда не дешевеет.
Второй риск связан со сроками сдачи дома. По данным Росстата, за январь–август 2026 года объём ввода жилья в стране составил 58,1 миллиона квадратных метров — это на 14% ниже уровня прошлого года. Августовский ввод сократился на 6,1% до 7,5 миллиона квадратных метров, а на Москву за восемь месяцев пришлось 3,7 миллиона квадратов. Если девелопер переносит сроки ввода дома, дата выдачи второго транша сдвигается, но одновременно растут и совокупные затраты на аренду жилья.
Просрочка даже по крошечному платежу в 1 рубль создаёт ощутимую угрозу. При нарушении платёжного графика банк имеет право отказать в перечислении второго транша, что ставит под удар расчёты по ДДУ и может привести к расторжению договора.
Цены конкретных квартир в этом материале не приводятся: открытый срез рынка по API недоступен, а подставлять чужие медианы недопустимо. Считать платёж необходимо исключительно по параметрам собственного одобрения. Реальные условия по строящимся проектам столицы удобнее отслеживать в нашем Telegram и в канале MAX, чем ориентироваться на слоганы с рекламных щитов.
Взнос не делится на части, а семейные льготы под вопросом
Первоначальный взнос заёмщик вносит в полном объёме при оформлении сделки. По условиям семейной ипотеки он составляет не менее 20% от полной стоимости квартиры, а не от суммы первого транша. Лимит по семейной программе равен 12 миллионам рублей для Москвы, Московской области, Санкт-Петербурга и Ленинградской области (для остальных регионов — 6 миллионов рублей) при ставке до 6% годовых.
С 1 февраля 2026 года действует правило: одна семья может взять лишь один льготный кредит, а супруги являются созаёмщиками. Комбинированная ипотека позволяет расширить общий лимит до 30 миллионов рублей в столичном регионе и до 15 миллионов в других субъектах за счёт рыночной части.
Меж тем совмещение семейной ипотеки с траншевой выдачей в официальных правилах дом.рф не предусмотрено. В практике рынка льготные программы чаще всего не сочетаются с траншами. Рассчитывать на ставку 6% с платежом в 1 рубль без официального подтверждения банка нельзя. Материнский капитал разрешено направлять на оплату взноса, но вносить его в качестве ежемесячных платежей по рублю не имеет смысла.
На что смотреть в кредитном договоре до бронирования
Банк России прямо выделяет три риска траншевой схемы: удорожание проектного финансирования из-за слабого наполнения эскроу; всплеск спекулятивного спроса; мисселинг, когда заёмщики реагируют на дешёвое обслуживание долга на старте и не оценивают платёж после ввода дома. Регулятор предупреждает о готовности ввести ограничения при нарастании дисбалансов.
Квартиры в проектах с траншевой ипотекой в среднем оцениваются примерно на 7% дороже аналогичных лотов при стандартной оплате. Застройщик нередко закладывает компенсацию своих расходов прямо в стоимость квадратного метра. Кроме того, на такие пулы квартир девелоперы часто отменяют прямые скидки.
До внесения брони проверьте в документах четыре параметра: размер первого транша; календарную дату перечисления второго транша (она привязана к вводу дома по проектной декларации, а не к ключам); точную сумму платежа после второго транша; необходимость внесения взноса в полном объёме без рассрочек. Если для первоначального взноса вы продаёте имеющуюся квартиру, налог с продажи необходимо рассчитать отдельно от ипотеки.
Частые вопросы
Это бесплатный кредит на время стройки?
Нет. Платёж в 1 рубль — это рекламная подача процентов по крошечному первому траншу. Проценты банк начисляет строго на фактически выданную сумму в 100 рублей. Тело основного долга во время стройки почти не погашается, поэтому нулевой переплаты здесь нет.
Когда платёж вырастет до полного размера?
Платёж станет стандартным сразу после перечисления второго, основного транша. Обычно это происходит незадолго до или сразу после получения разрешения на ввод дома в эксплуатацию. Момент ввода дома наступает за несколько месяцев до фактической выдачи ключей.
Можно ли оплатить первоначальный взнос частями вместе с траншами?
Обычно нет. Первоначальный взнос от 20% стоимости квартиры заёмщик обязан внести собственными средствами целиком на старте сделки. Банковские транши делят исключительно кредитные деньги, которые банк переводит застройщику, но не ваш личный взнос.
Сочетается ли траншевая ипотека с семейной программой?
В официальных условиях семейной ипотеки на портале дом.рф траншевая схема не описана. На практике банки чаще всего не разрешают совмещать льготную субсидированную ставку 6% с выдачей частями. Каждую программу нужно проверять индивидуально по конкретному объекту.
Почему к сдаче дома семейный бюджет оказывается не готов к платежам?
Основная причина — расчёт только на символический рубль без учёта полной суммы аннуитета после ввода дома. К новому платежу добавляются расходы на обязательное страхование залога и арендная плата, если застройщик задерживает ввод объекта. В Москве аренда жилья не дешевеет, а общий ввод жилья по стране за восемь месяцев сократился на 14%.
Материал носит справочный характер и не является офертой банка или застройщика. Точные условия выдачи траншей, размер ставок после ввода дома, требования к страхованию и возможность применения льготных программ определяются условиями кредитного договора и ДДУ конкретного девелопера. Приведённые данные по ключевой ставке ЦБ, динамике ввода жилья и ставкам аренды зафиксированы на сентябрь 2026 года и не являются прогнозом на момент сдачи вашего корпуса.
Если вам требуется сопоставить рекламный график выплат с реальными доходами семьи до внесения задатка, используйте ипотечный калькулятор на сайте и разберите проект договора на сайте РЕ-Эксперт без иллюзий отдела продаж. Реальные условия кредитования по строящимся объектам столицы публикуем в Telegram-канале и в канале MAX.