Чем масштабнее эскроу в стране, тем слабее иллюзия, что счёт сам дотащит стройку до ключей. На 1 августа 2026 на эскроу лежало больше 900 тысяч счетов на 7,4 трлн ₽ — цифра внушительная. Но стены идут на кредит банка или на деньги застройщика, а не на ваш взнос. Пока дом не введён, застройщик эти средства не получает. Если компания рушится, уполномоченный банк не выдаёт квартиру и не платит проценты за годы ожидания: при банкротстве и открытом конкурсном производстве он вернёт остаток на счёте — сумму взноса, не метры.
Пульс рынка · квиз
Счёт, реестр или залог: что решит договор?
Четыре практические развилки: что уполномоченный банк перечислит после ЕГРН, где работает лимит АСВ и когда деньги уходят кредитору.
4 вопросов по свежим цифрам рынка · ~4 мин
Легко перепутать две разные аварии. Падение застройщика и страховой случай банка — разные законы и разные маршруты денег. Ниже разберём, что реально уходит с эскроу после погашения записи ДДУ в ЕГРН и чего счёт никогда не обещал.
Счёт хранит взнос, а не график
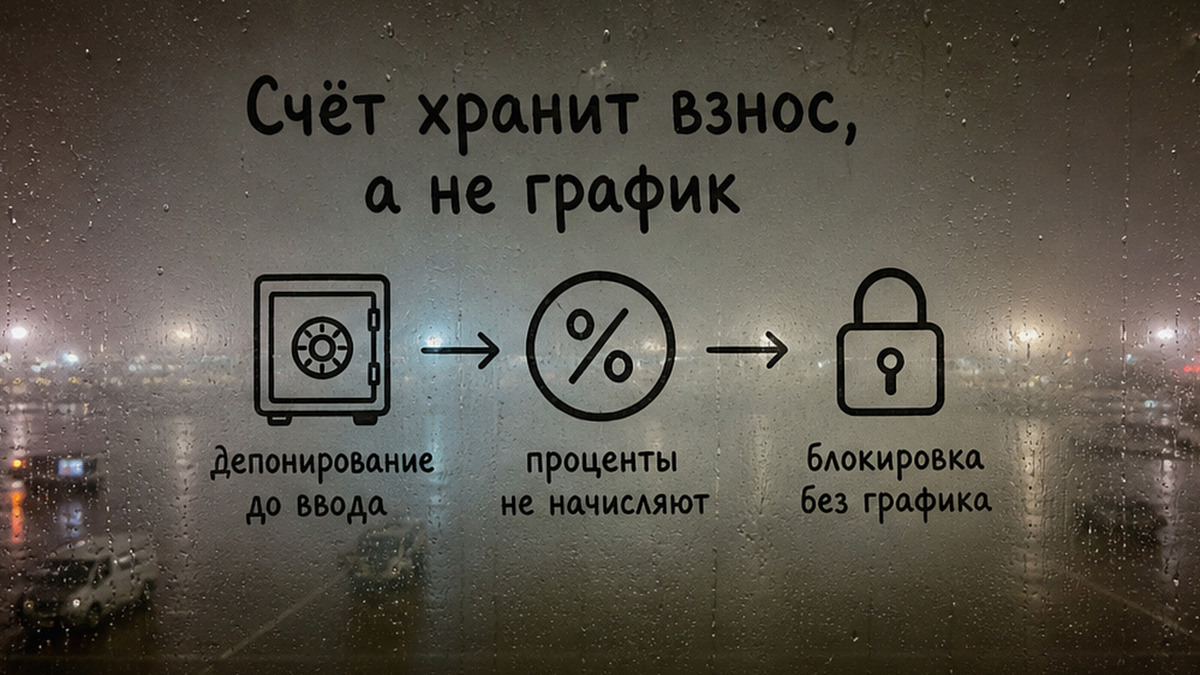
По модели проектного финансирования ЦБ средства дольщика депонируются до завершения строительства. Застройщику они становятся доступны только после ввода. Семь с половиной триллионов на счетах — это масштаб блокировки, не гарантия сроков.
Раскрытие застройщику — отдельная история. Не позднее 10 рабочих дней после разрешения на ввод банк перечисляет деньги застройщику или в погашение его проектного кредита. Это штатный финиш стройки, не «выдача квартиры со счёта». Передачу помещения закон ведёт отдельно.
Проценты на эскроу не начисляются. Вознаграждение банку-эскроу-агенту дольщик не платит. Возврат после отказа от ДДУ — это возврат внесённых средств, не индексация под ключевую ставку. Совет директоров ЦБ 11 сентября 2026 сохранил ключевую 14,00%; на 16 сентября ставка та же. Годы на заблокированном счёте рядом с вкладом под эту ставку не считаются. Эскроу так не устроен.
Срок условного депонирования не может превышать срок ввода из проектной декларации больше чем на шесть месяцев. Потом участник может продлить срок заявлением, но не более чем на два года. Это потолок хранения денег, не срок передачи квартиры по ДДУ.
Регулятор тем же контуром усиливает эскроу как защиту денег, а не как ускоритель котлована. В проекте Основных направлений развития финансового рынка на 2027–2029 ЦБ закладывает запрет ипотеки на ИЖС по договору подряда без эскроу: кредит не должен висеть на подрядчике без жилья, если деньги не отделены. Для многоквартирного ДДУ вывод тот же: эскроу бережёт остаток, не календарь. Сжатие ввода (январь–август 2026: 58,1 млн м², минус 14% к прошлому году) не опровергает и не обещает массовых банкротств. Просто рынок не подтверждает лозунг «счёт всё решит».
Банкротство застройщика не равно автовозврату в тот же день
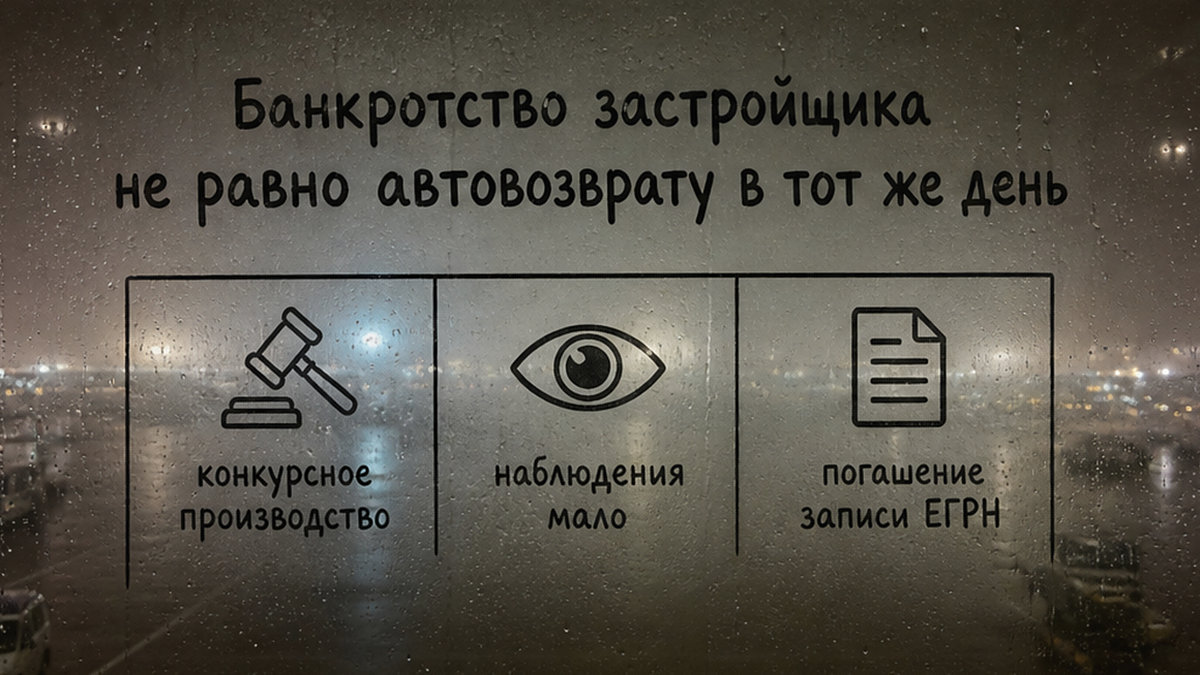
Дополнительное основание одностороннего отказа участника, если цена ДДУ на эскроу: признание застройщика банкротом и открытие конкурсного производства. Так в 214-ФЗ (статья 15.4, часть 7, пункт 2). Одной процедуры наблюдения для этой нормы мало.
Тот же отказ можно заявить в деле о банкротстве при установлении размера денежного требования (127-ФЗ, статья 201.5). Если человек не забирает эскроу через отказ и погашение ДДУ, дальше считается денежное требование в реестре — в том числе реальный ущерб как разница рыночной стоимости помещения на дату первой процедуры и уплаченного. Это путь «остаться в деле», не автоматическая выдача квартиры банком.
Есть и другие дополнительные основания той же части 15.4: требование кредитора о досрочном исполнении кредита застройщика плюс обращение взыскания на землю или объект залога; вступившее в силу решение арбитража о ликвидации юрлица-застройщика. Их не путать с конкурсным производством. И не ждать, что любое сообщение о «проблемах застройщика» само разморозит счёт.
Пока запись о ДДУ в ЕГРН не погашена, возврат по статье 15.5 не стартует. Договор счёта эскроу прекращается при расторжении ДДУ или при одностороннем отказе. Деньги подлежат возврату на основании сведений о погашении регистрации ДДУ: Росреестр размещает их в ЕИСЖС не позднее 5 рабочих дней со дня внесения записи о расторжении, прекращении или одностороннем отказе. Банк опирается на эти сведения, а не на устное «застройщик рухнул».
Что уполномоченный банк реально отдаёт
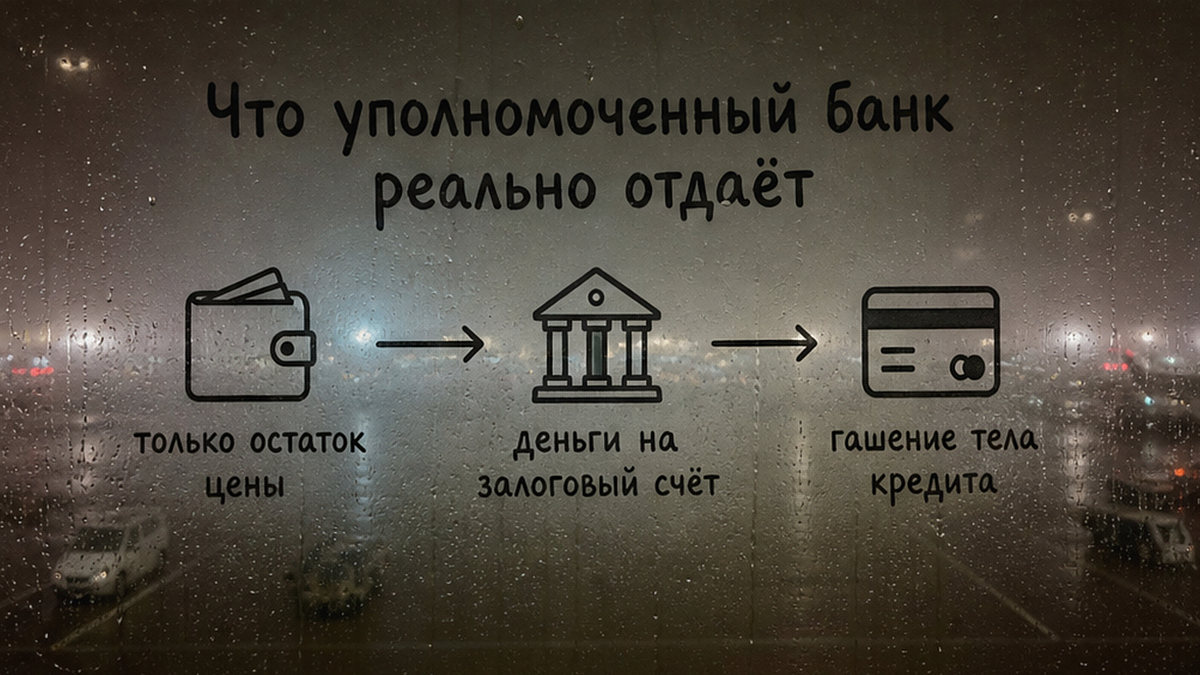
Банк возвращает остаток на эскроу — внесённую цену. Не метры, не «рыночную квартиру вместо суммы», не проценты за время стройки. Пока основания раскрытия застройщику не наступили, средства ему не перечисляются: они не «съедаются» текущей стройкой с этого счёта.
Если в ДДУ нет указания на заёмные средства — не позднее 3 рабочих дней со дня размещения сведений в ЕИСЖС деньги идут на банковский счёт депонента из договора эскроу. Иное — отдельная норма про материнский капитал: возврат части МСК банк запрашивает в Социальном фонде.
Ипотечный маршрут другой. Если так прописано с кредитором, средства перечисляются на залоговый счёт дольщика, права по которому в залоге у банка, выдавшего деньги на оплату ДДУ. В договоре эскроу должны быть реквизиты этого счёта. Если залогодержатель не подал заявление о перечислении на указанный им залоговый счёт в течение 14 рабочих дней со дня размещения сведений в ЕИСЖС, деньги идут на залоговый счёт из договора эскроу.
На карту «свободными» они могут не прийти. Тело кредита гасится, уже уплаченные проценты за годы ожидания банк с эскроу не возвращает. Имеет смысл заранее прикинуть, какой платёж останется после возврата на залоговый счёт, на ипотечном калькуляторе на сайте. Это сверка нагрузки, не обещание ставки банка.
Разбор конкретного ДДУ, реквизитов эскроу и залога лучше не собирать в одиночку по чужим гайдам. С командой РЕ-Эксперт смотрят цепочку «отказ → ЕГРН → куда уйдёт остаток», а не слоган «эскроу всё покроет».
Остаться в реестре или забрать цифру
Отказ от ДДУ — право, не обязанность «всегда рвать». Если дом всё же достроят другим механизмом, человек в реестре требований о передаче жилья держит шанс на помещение, а не на номинал взноса трёхлетней давности. Денежное требование в деле о банкротстве считает другой масштаб: уплаченное плюс, где закон это допускает, разницу с рыночной стоимостью на дату первой процедуры. Это не то же самое, что остаток эскроу в уполномоченном банке.
Развилка практическая: забрать внесённое быстрее после погашения записи или ждать объект и спорить о размере требования в деле. Универсального «всегда отказывайся» нет. Решение зависит от стадии стройки, конкурсной массы, ипотеки и того, готов ли кредитор отпустить залог.
Свежие офферы и короткие разборы таких развилок появляются в нашем Telegram и зеркально в канале MAX. Это лента сделок, не замена юриста по банкротству.
Десять миллионов — про банк, не про застройщика
Лимит 10 млн ₽ по 177-ФЗ (статья 13.2) срабатывает при страховом случае уполномоченного банка: отзыв лицензии, мораторий Банка России и сходные основания. Конкурсное производство застройщика само по себе АСВ не запускает. ЦБ на странице финансирования долевого строительства по состоянию на середину сентября 2026 по-прежнему указывает страховку ФОСВ по эскроу не более 10 млн ₽.
Возмещение — 100% суммы на счёте на день страхового случая, но не больше 10 млн ₽. Несколько эскроу ДДУ в одном банке суммарно тоже не больше 10 млн, пропорционально остаткам. Этот лимит считают отдельно от обычных вкладов и отдельно от эскроу на ДКП или подряд.
Пока ДДУ жив, АСВ перечисляет выплату на новый эскроу в другом уполномоченном банке по тому же договору — не «кладёт 10 млн на карту». Если в ЕГРН уже есть запись о расторжении или отказе, эта схема не применяется. Срок выплаты Агентством: 20 рабочих дней с представления документов, но не ранее 3 рабочих дней после ответа Росреестра.
Если страховой случай у банка наступил до ввода и регистрации собственности хотя бы на один объект в доме, застройщик и участник обязаны заключить договор эскроу с другим уполномоченным банком.
Проект о повышении покрытия с 10 до 30 млн ₽ (ДДУ, ДКП недвижимости, подряд) кабмин внёс в Госдуму 22 мая 2026 (№ 1240316-8). Пояснительная записка опирается на рост цен первички примерно на 90% с 2020 года: 10 млн часто не закрывают квартиру. Это по-прежнему страховка на случай банкротства банка. Вступление обсуждают с 1 января 2027 и для страховых случаев после этой даты. В сноске проекта Основных направлений ЦБ на 16 сентября 2026 документ ещё в первом чтении. 30 млн не заменяют статью 13.2 в сентябре 2026.
На что смотреть в договоре и в деле
Не смешивать раскрытие эскроу застройщику после разрешения на ввод с возвратом дольщику после отказа и погашения записи в ЕГРН. Не ждать процентов, индексации и «рыночной квартиры вместо внесённой суммы» с этого счёта.
Не считать 10 млн потолком, если банк жив и застройщик в конкурсе: при живом уполномоченном банке возвращают остаток эскроу по 214-ФЗ, без потолка АСВ. Не принимать 30 млн за действующую норму.
При ипотеке закладывать, что деньги могут закрыть кредит, а не дать кэш на новую покупку. Стадия «наблюдение» без конкурсного производства — ещё не то основание отказа, которое названо в пункте 2 части 7 статьи 15.4.
Эскроу не отменяет долгострой и не обещает, что банкротств застройщиков больше не бывает. Он отделяет деньги дольщика от текущих расходов стройки до ввода. Квартиру, сроки и уже уплаченные ипотечные проценты он не страхует.
Частые вопросы
Банк выдаст квартиру, если застройщик обанкротился?
Нет. Уполномоченный банк возвращает остаток на эскроу после одностороннего отказа или расторжения и погашения записи ДДУ в ЕГРН. Квартиру банк не передаёт. Остаться в реестре требований о передаче жилья — отдельное решение в деле о банкротстве, не «выдача ключей со счёта».
Когда срабатывают 10 миллионов АСВ?
Когда страховой случай наступил у банка, где лежит эскроу, а не когда открыли конкурсное производство в отношении застройщика. Пока ДДУ не прекращён, выплата идёт на новый эскроу в другом уполномоченном банке, а не на карту. Несколько ДДУ в одном банке суммарно режутся тем же потолком 10 млн ₽.
Если квартира в ипотеке, деньги придут на карту?
Часто нет. По договору с кредитором остаток могут перечислить на залоговый счёт. Тело кредита при этом могут погасить, уже уплаченные проценты эскроу не возмещает. Срок заявления залогодержателя — 14 рабочих дней после сведений в ЕИСЖС; иначе деньги идут на залоговый счёт из договора эскроу.
Лимит 30 миллионов уже действует?
Нет. На сентябрь 2026 действует 10 млн ₽ по статье 13.2 закона о страховании вкладов. Повышение до 30 млн — законопроект № 1240316-8, ориентир вступления 1 января 2027, в материалах ЦБ на эту неделю всё ещё первое чтение.
Нужно ли отказываться от ДДУ сразу после новости о банкротстве?
Нет универсального правила. Для отказа по специальной норме нужно конкурсное производство, не любое сообщение. Дальше считают сроки ЕГРН и ЕИСЖС. Иногда рациональнее остаться в реестре и ждать достройку или денежное требование в деле. Это развилка фактов объекта, не лозунг «всегда забирай деньги».
Материал — обзор механики 214-ФЗ (редакция консультанта на 09.04.2026), 177-ФЗ и 127-ФЗ по открытым нормам на 16.09.2026, не индивидуальная юридическая консультация и не рекомендация отказываться от конкретного ДДУ. Условия договора эскроу, ипотеки и стадия дела о банкротстве проверяют по своим документам и актуальному тексту закона. Цифры ставок ЦБ, лимитов АСВ и статусы законопроектов меняются; 30 млн ₽ на эту дату не норма.
Если нужно сопоставить отказ, ипотечный остаток и следующий платёж по живой сделке — начните с разбора на сайте РЕ-Эксперт и сверки платежа на калькуляторе выше, затем уточните офферы в Telegram и MAX. Это подготовка к разговору с банком и юристом, не замена процедуры в ЕГРН.