«Мы уже всё поделили у нотариуса, почему банк не отдаёт ипотеку одному?» С этой фразы начинаются самые неприятные споры после развода. В кабинете нотариуса доли разложены, соглашение заверено, штамп в паспорте стоит. Меж тем кредитный договор живёт по своим законам: перевод долга без согласия кредитора ничтожен в силу статьи 391 Гражданского кодекса. Раздел имущества меняет взаимные обязательства бывших супругов, но для банка они оба остаются должниками.
Пульс рынка · квиз
Перевод кредитного долга: статья 391 ГК или соглашение супругов?
Разбираем перевод долга, пересчёт дохода по одному заёмщику и нормы Гражданского кодекса при выходе из сделки.
4 вопросов по свежим цифрам рынка · ~4 мин
Супруги часто уверены, что семейное право автоматически перевешивает финансовые регламенты. На деле банк не обязан вычёркивать человека из договора только потому, что семья распалась. Пока кредитор не подписал изменение состава сторон, старый договор продолжает действовать в полном объёме.
Согласие банка — обязательное условие перевода долга
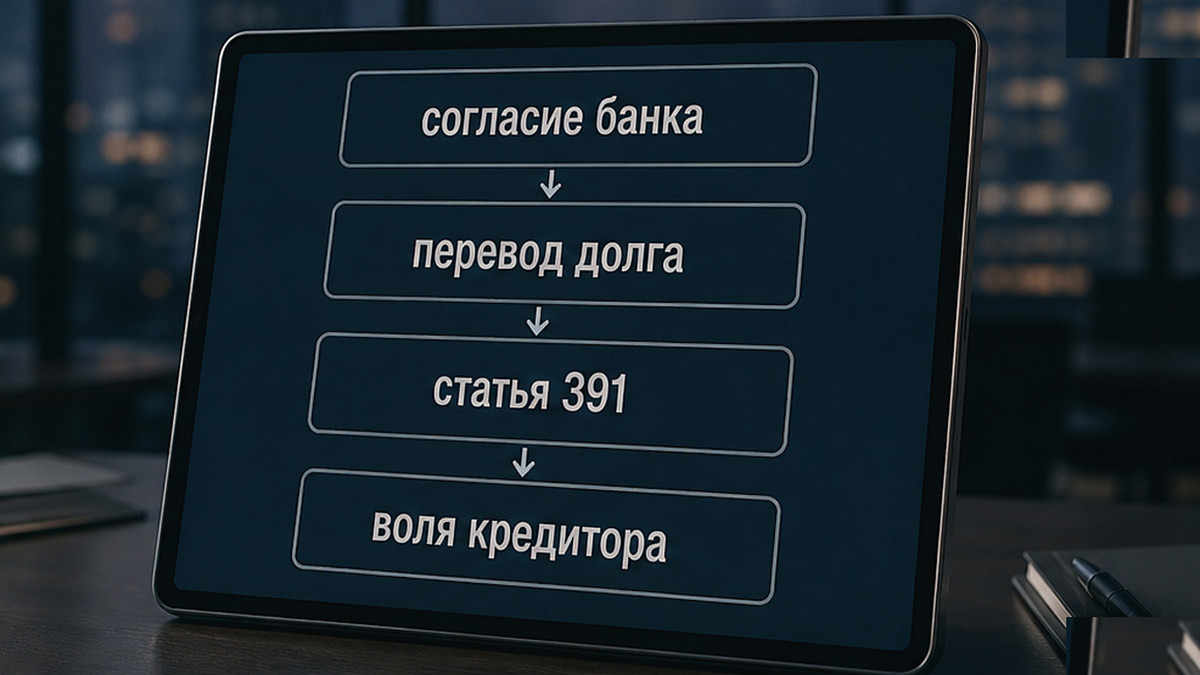
Перевод долга по статье 391 ГК РФ — это соглашение между первоначальным и новым должником, которое напрямую зависит от воли кредитора. Если согласия банка нет, документ признаётся ничтожным. Предварительное согласие кредитора законом допускается, и тогда перевод считается состоявшимся в момент надлежащего уведомления банка. Сама форма сделки подчиняется правилам статьи 389 ГК РФ.
Ни брачный договор, ни нотариальное соглашение о разделе имущества не могут своей силой «выписать» заёмщика из кредита. Чтобы переоформить обязательство на одного, требуется официальное изменение кредитного договора. Банк выдавал деньги двоим, оценивал совокупный доход и рассчитывал на двойную финансовую устойчивость. Уменьшать обеспечение по кредиту кредитор не станет лишь на основании семейных договорённостей.
Развод и нотариус не меняют кредитный договор
Имущество, нажитое супругами в браке, признаётся совместной собственностью независимо от того, на чьё имя оно оформлено или кем вносились деньги по статье 34 Семейного кодекса РФ. Раздел возможен как в браке, так и после его расторжения по правилам статьи 38 СК РФ. При споре доли определяются через суд с выплатой компенсации, если кому-то достаётся имущество стоимостью выше причитающейся доли. По статье 39 СК РФ доли супругов признаются равными, если иное не установлено договором, хотя суд вправе отойти от равенства ради интересов несовершеннолетних детей.
В той же 39-й статье закреплено: общие долги супругов распределяются пропорционально присуждённым им долям. Здесь и кроется коренное заблуждение. Это внутреннее распределение между мужем и женой, а не автоматическая замена заёмщиков для банка. Обязанность вносить платежи определяется кредитным договором, а не свидетельством о расторжении брака. Факт проживания детей с матерью или отцом сам по себе не освобождает второго родителя от кредитного договора. Тот, кто после развода вносил общие платежи в одиночку, вправе требовать компенсацию со второго супруга через суд, но перед банком этот платёж остаётся обязанностью обоих.
Солидарная ответственность: банк требует долг с любого
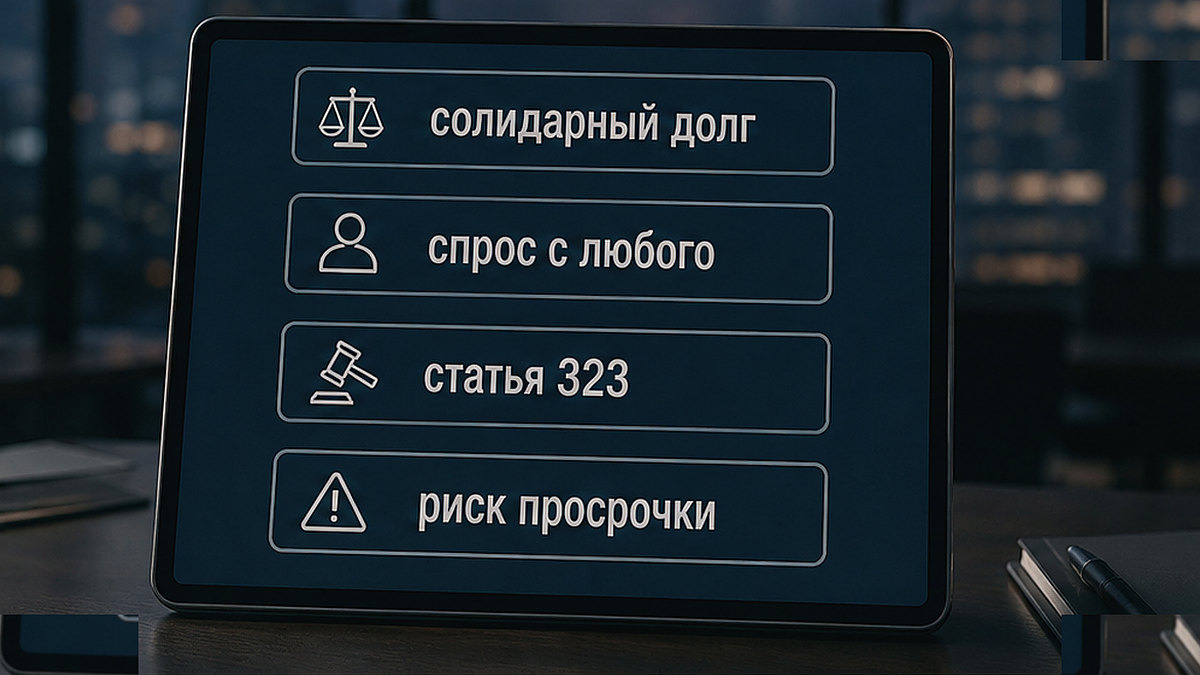
В ипотечных договорах созаёмщики почти всегда выступают солидарными должниками. По статье 323 ГК РФ кредитор вправе требовать исполнение как от всех должников совместно, так и от любого из них в отдельности, притом как полностью, так и в части долга. Банк вправе требовать деньги до тех пор, пока всё обязательство не будет закрыто целиком. Если один из супругов полностью погасил платёж за двоих, к нему переходит право регрессного требования ко второму должнику за вычетом собственной доли по правилам статьи 325 ГК РФ.
При задержках или отказе платить банк не разбирается, кто именно нарушил семейные договорённости. Начисляется неустойка, кредитор вправе потребовать досрочного возврата всей суммы кредита и обратить взыскание на заложенную квартиру по статьям 50 и 54 Федерального закона «Об ипотеке (залоге недвижимости)». Нотариальное соглашение о долях не защитит объект от взыскания, если по кредиту начались просрочки.
Поручитель и созаёмщик несут разные юридические роли, и смешивать их нельзя. В банковских программах иногда встречаются регламенты по замене поручителей, однако их условия на дату разбора не раскрыты публично. Переносить правила поручительства на полноценный выход созаёмщика из кредита юридически некорректно.
ЕГРН и кредитный договор: два разных слоя сделки
Государственная регистрация в Едином государственном реестре недвижимости служит единственным доказательством существования права собственности по части 5 статьи 1 Федерального закона № 218-ФЗ. Оспорить зарегистрированное право можно только в судебном порядке. Сама ипотека как обременение объекта также подлежит обязательной государственной регистрации.
Запись в Росреестре о том, что право собственности на квартиру перешло к одному человеку, вовсе не означает автоматического снятия второго с кредитного договора. Более того, распоряжение заложенным жильём строго регламентировано. Отчуждение заложенного имущества путём продажи, дарения или мены допускается исключительно с согласия залогодержателя по правилам статьи 37 закона об ипотеке № 102-ФЗ, если иной порядок не закреплён в договоре. Для банка требуются два самостоятельных заявления: первое касается изменения состава должников, второе — состава собственников и корректировки залога. Если подать только одно из них, кредитор сделку не согласует.
Оставшегося заёмщика проверяют заново
Прямой нормы регулятора о том, что вывод созаёмщика приравнивается к новой выдаче кредита, в открытых указаниях Банка России по расчёту ПДН нет. На практике банки применяют именно такой подход. Банк запрашивает полный пакет финансовых документов и заново проверяет, способен ли оставшийся заёмщик обслуживать ипотеку самостоятельно.
Кредитные организации обязаны рассчитывать показатель долговой нагрузки (ПДН) при решении о выдаче кредита физлицу независимо от суммы, а также при увеличении среднемесячного платежа или лимита. ПДН представляет собой отношение среднемесячных платежей по всем займам к среднемесячному доходу. При значении ПДН свыше 50% с 1 января 2024 года кредитор обязан письменно уведомлять клиента о рисках закредитованности, однако точный внутренний порог отказа при выводе созаёмщика остаётся закрытой политикой каждого банка.
Ключевая ставка Банка России сохранена на уровне 14,00% с 11 сентября 2026 года. Это ориентир стоимости фондирования для банковской системы и фон жёстких неценовых условий, но не итоговая процентная ставка в договоре. Средние рыночные ставки по ипотеке после июля оценивались на уровне около 18,7%, и это ориентировочная статистика рынка, а не публичная оферта. Прогнозы о возвращении доступной рыночной ипотеки не ранее 2027–2028 годов при ключе около 10% и кредитных ставках 14–15% остаются личной оценкой спикеров рынка, а не официальным решением регулятора.
В условиях дорогой рыночной ипотеки проверка платёжеспособности одного заёмщика проходит куда строже, чем расчёт при совместном доходе пары. Прежде чем подавать заявление кредитору, оцените реальный платёж с одного заработка: для этого подойдёт проверенный ипотечный калькулятор на сайте, позволяющий заранее просчитать долговую нагрузку без иллюзий. Общий типовой регламент по срокам рассмотрения таких заявлений по банковскому рынку неизвестен. У Сбера для этой процедуры в сервисе Домклик реализован отдельный продуктовый сценарий «Вывод созаёмщика», но это лишь интерфейс конкретной структуры, а не общее правило для всех банков.
Материнский капитал, детские доли и семейная ипотека
Если в покупку квартиры вложен материнский капитал, ситуация усложняется. По части 4 статьи 10 Федерального закона № 256-ФЗ жилое помещение с использованием средств господдержки оформляется в общую долевую собственность владельца сертификата, супруга и детей с определением долей по соглашению. Эти деньги носят строго целевой характер и не входят в состав совместно нажитого имущества супругов. Размер материнского капитала с 1 февраля 2026 года составляет 728 921,90 ₽ на первого ребёнка при возникновении права с 2020 года, 963 243,17 ₽ на второго или последующего ребёнка, если право ранее не возникало, а доплата за второго ребёнка достигает 234 321,27 ₽. Разумеется, это лишь часть расчётов, а не полная стоимость жилья.
По правилам постановления Правительства РФ № 862 общую собственность надлежит оформить в течение шести месяцев. В случае ипотеки этот срок отсчитывается с момента полной выплаты кредита и погашения регистрационной записи об ипотеке. С 7 июля 2025 года в закон об ипотеке № 102-ФЗ внесена норма пункта 3 статьи 7: на оформление заложенного жилья в общую долевую собственность супругов и детей согласие залогодержателя больше не требуется. Однако это положение касается исключительно записей в ЕГРН, но никак не освобождения от кредитного договора. Банк вполне может отказать в выводе созаёмщика по статье 391 ГК РФ, не препятствуя при этом выделению долей детям в реестре.
Пока ипотека не закрыта, у семьи остаются три базовых варианта: продолжать платить кредит вместе пополам, переоформить долг на одного с выплатой денежной компенсации второму при согласии кредитора, либо продать квартиру из-под залога с согласия банка, а при наличии детских долей — ещё и с обязательного разрешения органов опеки и попечительства. Передать квартиру в единоличную собственность одного родителя и вычеркнуть детей из причитающихся им долей по закону запрещено.
В льготной семейной ипотеке действуют отдельные правила. С 1 февраля 2026 года вступил в силу принцип «одна семья — один льготный кредит». При оформлении кредита оба супруга автоматически признаются созаёмщиками, за исключением супругов-иностранцев или участников НИС в рамках военной ипотеки. Первоначальный взнос по программе составляет не менее 20%, а кредитные лимиты равны 12 млн ₽ для столичного региона и 6 млн ₽ для остальных субъектов.
Если супруга необоснованно не включить в состав созаёмщиков на старте, льготная ставка по формулировкам ДОМ.РФ аннулируется. Возможность вывести супруга из уже выданного кредита с сохранением льготной ставки 6% остаётся под вопросом: открытые нормативные акты регламентируют условия выдачи, но не процедуру изменения состава заёмщиков. Возможный перенос обновлений семейной ипотеки после 1 октября 2026 года эксперты называют рабочим ожиданием, а не действующим изменением правил.
На что смотреть
- Нотариальное соглашение о разделе имущества и свидетельство о разводе не заменяют согласие банка на изменение договора.
- Перерегистрация права собственности в ЕГРН не прекращает кредитных обязательств; отчуждение залога требует согласия залогодержателя по закону.
- Ключевая ставка 14% не равна ставке по ипотеке: банк рассчитывает платёж по рыночным условиям (средняя ставка около 18,7%) и проверяет ПДН одного человека.
- Солидарная ответственность сохраняется за обоими заёмщиками до момента официального подписания изменений в банке.
- Использование материнского капитала требует безусловного выделения долей детям; норма об их регистрации в ЕГРН без согласия банка не означает согласия на перевод долга.
- В семейной ипотеке норма об обязательных созаёмщиках действует при заключении сделки с 1 февраля 2026 года, а сохранение ставки 6% при выходе созаёмщика не гарантировано.
Разобрать кредитный договор, структуру залога и подготовить обоснованный пакет на перевод обязательств без иллюзий о «быстрой выписке» можно с командой РЕ-Эксперт. Практические разборы реальных сделок и условий кредитования мы регулярно публикуем в нашем Telegram, а оперативные сводки выходят в канале MAX.
Частые вопросы
Нотариус разделил квартиру между супругами. Обязан ли банк убрать второго заёмщика?
Нет, не обязан. Соглашение между супругами регулирует их взаимные имущественные права, но не меняет кредитный договор. Перевод долга без согласия кредитора признаётся ничтожным в силу статьи 391 Гражданского кодекса РФ.
В выписке ЕГРН собственником записан только один. Значит ли это, что ипотека теперь на нём?
Нет. Запись в ЕГРН подтверждает право собственности на недвижимость, а кредитный договор устанавливает финансовое обязательство перед банком. Распоряжение залогом требует отдельного согласия кредитора по статье 37 закона об ипотеке.
Кто обязан вносить ежемесячные платежи, пока банк не переоформил кредит?
При солидарной ответственности банк вправе требовать оплату в полном объёме с любого из созаёмщиков по статье 323 ГК РФ. Тот, кто фактически платит за двоих, может взыскать компенсацию со второго супруга по статье 325 ГК РФ через суд, но для банка оба остаются должниками.
Если доходов одного заёмщика недостаточно, банк всё равно согласует вывод второго?
Банк вправе отказать. При изменении состава заёмщиков платёжеспособность оставшегося клиента оценивается заново по уровню дохода и показателю долговой нагрузки (ПДН). Внутренний порог одобрения кредитор определяет самостоятельно.
Можно ли отказаться от доли в квартире с маткапиталом и выйти из кредита?
Имущество с маткапиталом обязаны оформить в общую собственность родителей и детей. Внести доли в ЕГРН по заложенному жилью можно без согласия банка, однако вывод созаёмщика из кредитного договора возможен исключительно с одобрения кредитора, а продажа потребует согласования органов опеки.
Сохранится ли ставка 6% в семейной ипотеке, если вывести супруга из договора?
Гарантировать сохранение льготной ставки нельзя. С 1 февраля 2026 года норма об обязательном созаёмщичестве установлена для заключения договора, а регламент сохранения ставки 6% при последующем выводе супруга в открытых правилах не закреплён.
Материал носит информационный характер и отражает нормы законодательства и банковскую практику на сентябрь 2026 года, не являясь индивидуальной юридической консультацией или кредитной офертой. Решение о согласии на перевод долга, ставка и требования к доходу заёмщика определяются внутренними регламентами кредитора. Ключевая ставка 14% не равна ставке по кредиту, а средние рыночные ориентиры приведены для справки. Перед оформлением раздела обязательно сверяйте положения кредитного договора и письменные требования обслуживающего банка.
Если планируете оставить ипотеку на одном человеке, сначала рассчитайте реальный платёж с учётом одного дохода, а затем сопоставляйте условия кредитного договора с требованиями банка — без ложных ожиданий, что кредитор обязан согласиться на перевод долга.