В банке вам показывают одобрение заявки и обещают «дальше оформим». Меж тем кредитный договор и перевод денег на эскроу-счёт (отдельный счёт в уполномоченном банке: там лежат ваши и кредитные средства, пока дом не сдан) завязаны на зарегистрированный договор долевого участия с застройщиком.
Пульс рынка · квиз
Одобрение, регистрация и эскроу: где стоят ипотечные деньги
Витринные 18,74%, сроки Росреестра и десять рабочих дней после ввода — не один шаг «банк уже перевёл».
5 вопросов по свежим цифрам рынка · ~5 мин
Подписать такой договор до одобрения ипотеки в октябре 2026 — типичная ошибка: банк ещё не зафиксировал объект, сумму и программу, а застройщик уже тянет к регистрации. Пока Росреестр не внесёт запись, кредит на эскроу не уходит, застройщик деньги не видит, а квартира юридически не «ваша». Бронь договором участия не заменяется — здесь банк чаще отказывает или меняет условия, если шаги перепутаны.
Шесть шагов: от одобрения до перечисления застройщику
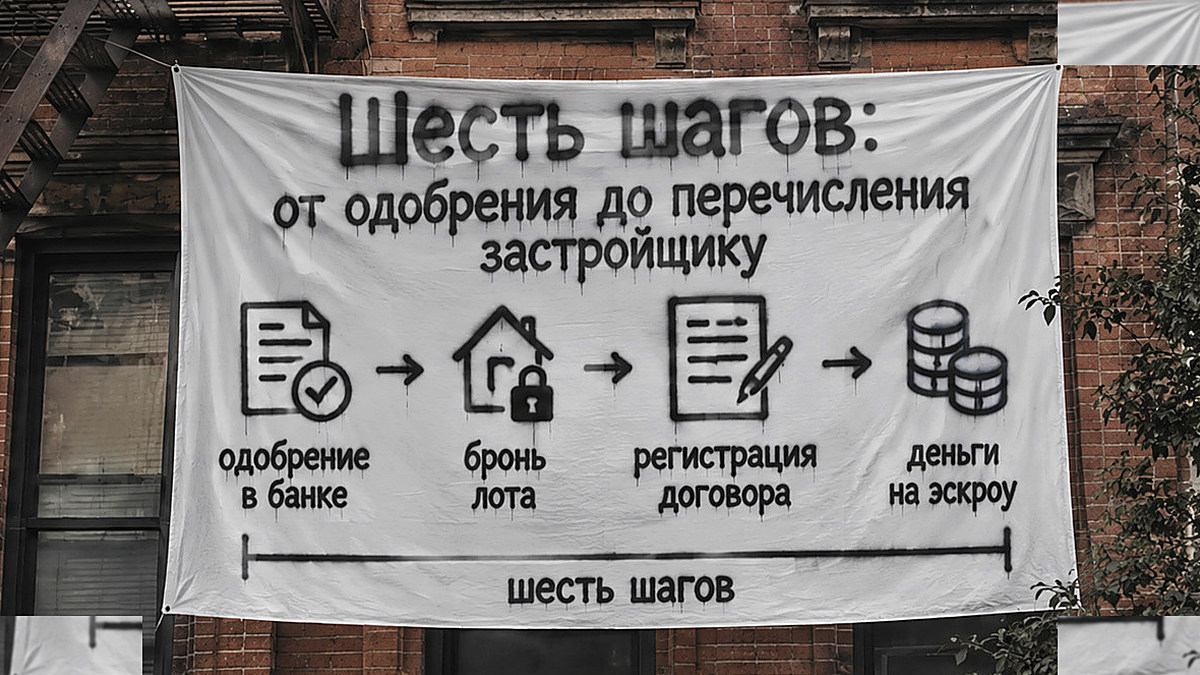
1. Предварительное одобрение ипотеки. Банк смотрит заёмщиков, доход, долговую нагрузку, кредитную историю и программу. Одобрение заявки и кредитный договор — разные этапы: без решения по человеку и объекту рано вязать договор участия. На 16.10.2026 ключевая ставка — 14,00%; средняя витринная рыночная ипотека на первичке в обзоре на 14.10.2026 — 18,74% (диапазон 15,9–19,4%). Это не параметр вашего одобрения.
2. Бронь лота. Закрепляет квартиру и срок на документы. Это не регистрация прав и не перевод ипотечных денег застройщику. Люди часто ошибаются и думают, что после брони квартира уже куплена по льготной ставке с рекламы. Нет: пока нет зарегистрированного договора участия и кредитного договора.
3. Договор с застройщиком. По закону о долевом строительстве (ред. 09.04.2026) договор письменный, подлежит регистрации и считается заключённым с момента записи в реестре. Обязательны объект по проектной декларации, срок передачи, цена, порядок оплаты и эскроу или компенсационный фонд. Уступка прав в семейную ипотеку не входит; в цену нельзя включать мебель и ремонт вне отделки по этому закону.
4. Регистрация договора участия. Без записи в реестре недвижимости договора участия нет. Для последующего договора по тому же дому по закону о регистрации прав (ред. от 04.08.2026): 5 рабочих дней в органе регистрации, 3 — при электронном пакете, 7 — через многофункциональный центр. Ипотека жилого помещения регистрируется 5 рабочих дней в органе и 7 через центр госуслуг. Именно после регистрации открывается этап внесения денег на эскроу.
5. Эскроу и зачисление ипотеки. Деньги дольщика и кредит вносят на эскроу после регистрации договора участия; при проектном кредите застройщика — в банк, который его выдал. Проценты на эскроу не капают.
6. Выдача кредита и перечисление застройщику. Кредитный договор фиксирует ставку, сумму и срок; банк перечисляет деньги на эскроу в порядке, который связывает ипотеку с зарегистрированным договором участия. Застройщику банк переводит средства с эскроу либо в погашение его проектного кредита не позднее десяти рабочих дней после разрешения на ввод или сведений о размещении ввода в единой информационной системе жилищного строительства. Акт приёмки и ключи в этой норме не названы. До ввода дома деньги остаются на эскроу, а не «у застройщика на счёте».
Семейная ставка и график после 15 лет
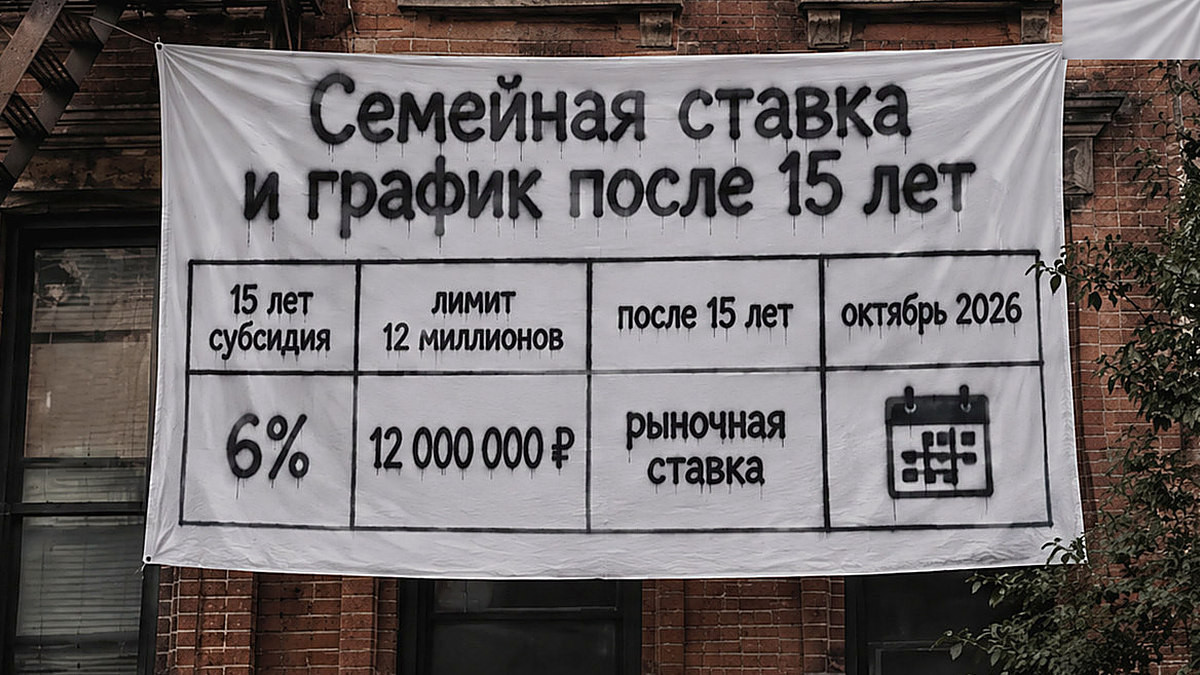
Для договоров с 01.10.2026 субсидия семейной ставки — не больше 15 лет (раньше — на весь срок). В столичных регионах при одном ребёнке льготная часть до 12% и 12 млн ₽, при двух — 10% и 15 млн ₽, при трёх — 8% и 18 млн ₽. После 15 лет банк с 09.10.2026 закладывает платёж от ставки плюс 4 п.п., если договор не зафиксировал меньшее. При оплате 50% цены в момент или в течение года с даты кредита льгота может держаться не выше 6% независимо от числа детей.
Перед подписанием договора с застройщиком имеет смысл рассчитать платёж на ипотечном калькуляторе на 15 лет субсидии и на сценарий после неё. Иначе одобрение «проходит», а платёж в графике банка уже другой.
Где ошибаются
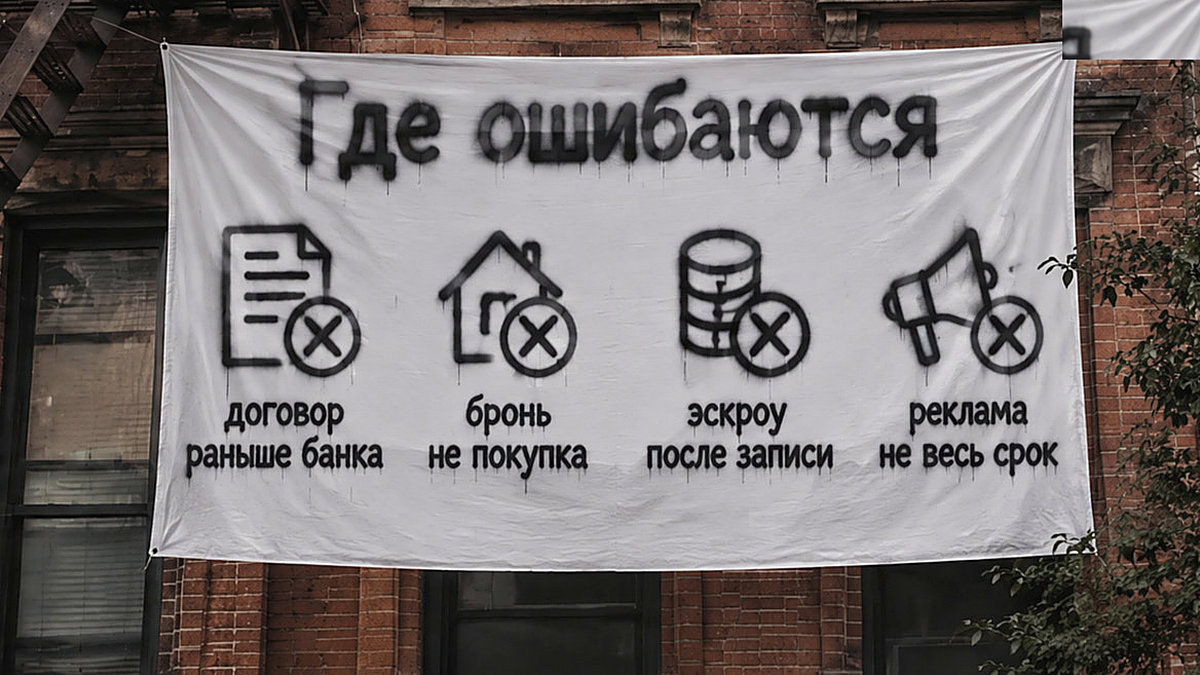
- Ставят договор участия раньше одобрения ипотеки и удивляются отказу или смене условий.
- Путают бронь с покупкой и считают, что банк уже перевёл деньги застройщику.
- Ждут зачисления на эскроу до регистрации договора участия.
- Считают льготную ставку с рекламы гарантией на весь срок кредита при договоре с октября 2026.
Сшить календарь «одобрение → бронь → договор → регистрация → эскроу» под конкретный лот в бизнес- или премиум-новостройке можно вместе с нами. Без подмены сроков банка обещаниями менеджера в офисе продаж.
Короткие разборы условий ипотеки на первичке публикуют в нашем Telegram.
Частые вопросы
Можно ли подписать договор участия до одобрения ипотеки?
Для ипотеки это риск: банк согласует объект, сумму и эскроу отдельно. Без одобрения и кредитного договора отказ или смена условий не компенсируется автоматически.
Когда банк кладёт ипотечные деньги на эскроу?
После государственной регистрации договора участия, в уполномоченном банке по правилам закона о долевом строительстве. До записи в реестре договор участия не считается заключённым, и маршрут «деньги застройщику» не запускается.
Чем бронь отличается от зарегистрированного договора участия?
Бронь закрепляет лот и даёт время на документы; она не заменяет регистрацию и не переносит на вас право собственности. Ипотечный кредит привязывают к зарегистрированному договору и объекту из проектной декларации.
Когда застройщик получит деньги с эскроу?
Не позднее десяти рабочих дней после того, как представлено разрешение на ввод или сведения о размещении ввода в единой информационной системе жилищного строительства. Не в день подписания договора участия и не в день выдачи ключей по этой норме.
Фиксирует ли одобрение заявки семейную ставку на весь срок в октябре 2026?
Нет: с 01.10.2026 субсидия — 15 лет, дальше пересчёт. Параметры фиксирует кредитный договор, а не статус «одобрено» в приложении.
Материал справочный и не заменяет консультацию юриста, банка-кредитора или банка-эскроу.
Порядок шагов, сроки регистрации и маршрут денег зависят от вашего договора участия, кредитного договора и записей в реестре недвижимости и в единой информационной системе жилищного строительства; нормы закона о долевом строительстве (ред. 09.04.2026) и закона о регистрации прав (ред. от 04.08.2026) — октябрь 2026.
Условия семейной ипотеки — для договоров с 01.10.2026 по официальному порталу дом.рф; ключевая ставка 14,00% на 16.10.2026 не равна ставке вашей ипотеки. Витринные 18,74% на первичке — обзор на 14.10.2026, не параметр конкретного одобрения.
Если порядок «сначала договор с застройщиком, потом банк» уже сорван, сверьте дату регистрации договора участия, реквизиты эскроу и текст брони. Оперативные заметки по ипотеке на новостройках — в канале MAX.