«Взнос на эскроу — это счёт в банке, где ваши деньги лежат, пока не отдадут ключи» — типичная успокоительная фраза перед переводом. По 214-ФЗ (ред. 09.04.2026) банк-эскроу перечисляет сумму не позднее десяти рабочих дней после разрешения на ввод дома или после записи о вводе в единой информационной системе жилищного строительства (ЕИСЖС, наш.дом.рф). Акт приёма-передачи и регистрация вашего права в этой норме не фигурируют. Часть денег может уйти в погашение проектного кредита застройщика. Страховка такого счёта для физлица — до 10 млн рублей, и по 177-ФЗ она заканчивается раньше, чем вам передадут квартиру.
Пульс рынка · квиз
Памятка «после акта», банк целевого кредита и потолок 10 млн
Ввод в ЕИСЖС, регистрация ДДУ и страховка счёта — три разных календаря; баннер «эскроу» их не склеивает.
5 вопросов по свежим цифрам рынка · ~5 мин
Кто открывает счёт и когда договор считается оплаченным
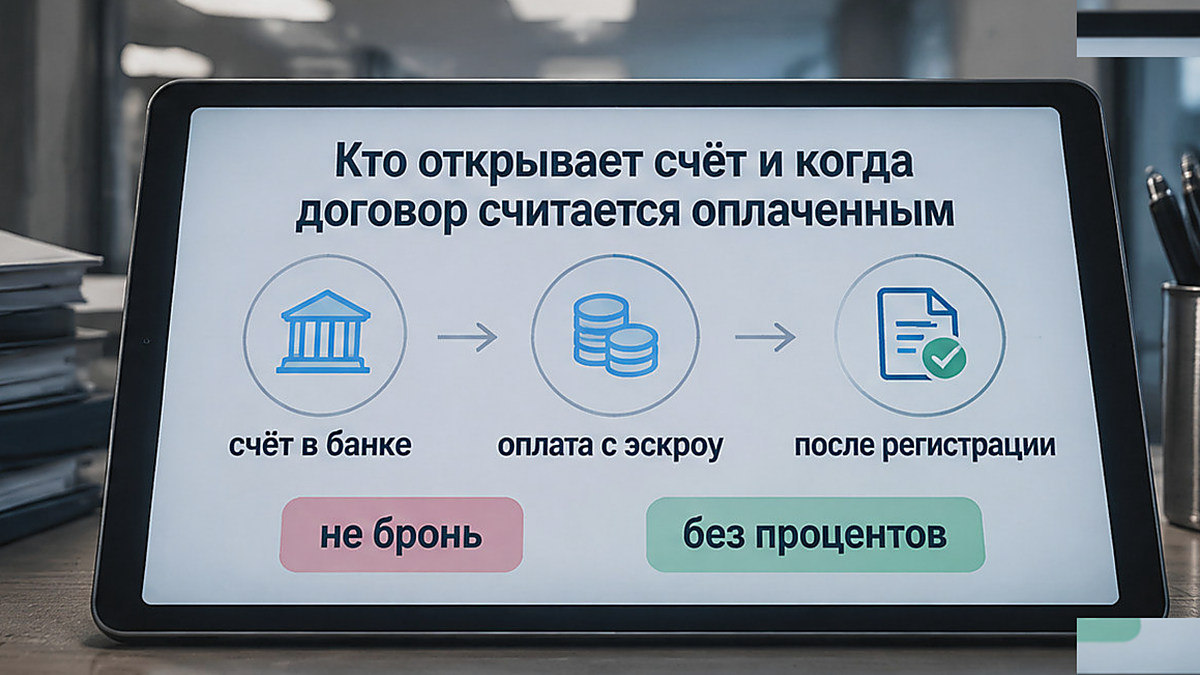
Счёт открывает уполномоченный банк-агент. Депонент — вы, бенефициар по общему правилу — застройщик (статья 860.7 Гражданского кодекса, часть 2 статьи 15.5 закона о долевом участии). Цена по договору долевого участия — договор с застройщиком на квартиру в строящемся доме — считается уплаченной только с момента поступления денег на эскроу (ч. 3 ст. 15.4). Сам взнос вносите после регистрации этого договора (ч. 4 ст. 15.5). Перевод на расчётный счёт застройщика или «бронь» до регистрации оплатой не является.
Если дом строят за счёт целевого кредита, деньги всех дольщиков идут в банк, который этот кредит выдал (ч. 1.1 ст. 15.4). Ипотечный банк покупателя и банк эскроу — разные роли: ипотеку можно оформить в другом банке, но эскроу для такого проекта произвольно не выбирают. На остаток проценты не начисляются (ч. 5 ст. 15.5). Это не вклад под ключевую ставку 14,00% на 15.10.2026.
Раскрытие после ввода, не после ключей
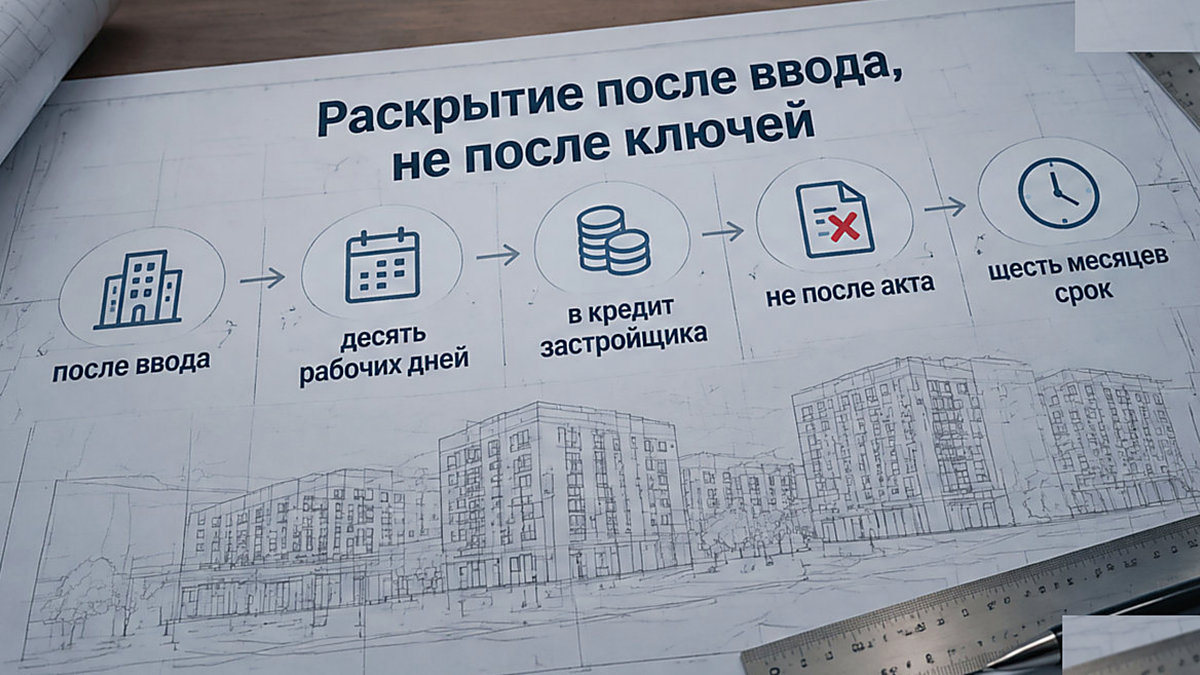
Триггер — ввод в реестре на наш.дом.рф или разрешение на ввод. Банк в течение десяти рабочих дней перечисляет сумму застройщику, в его кредит или на залоговый счёт по кредитному договору (ч. 6 ст. 15.5). Старые памятки вроде карточки на портале дом.рф от 16.03.2021 с формулировкой «после акта» расходятся с действующим текстом закона. Вопросы читателей в 2025 году про снятие без ключей как раз про ввод по декларации.
Срок депонирования не длиннее срока ввода из декларации больше чем на шесть месяцев. Продление — только по вашему заявлению, после этих шести месяцев и не более двух лет (ч. 4 ст. 15.5).
ЕИСЖС и надпись «эскроу» в рекламе
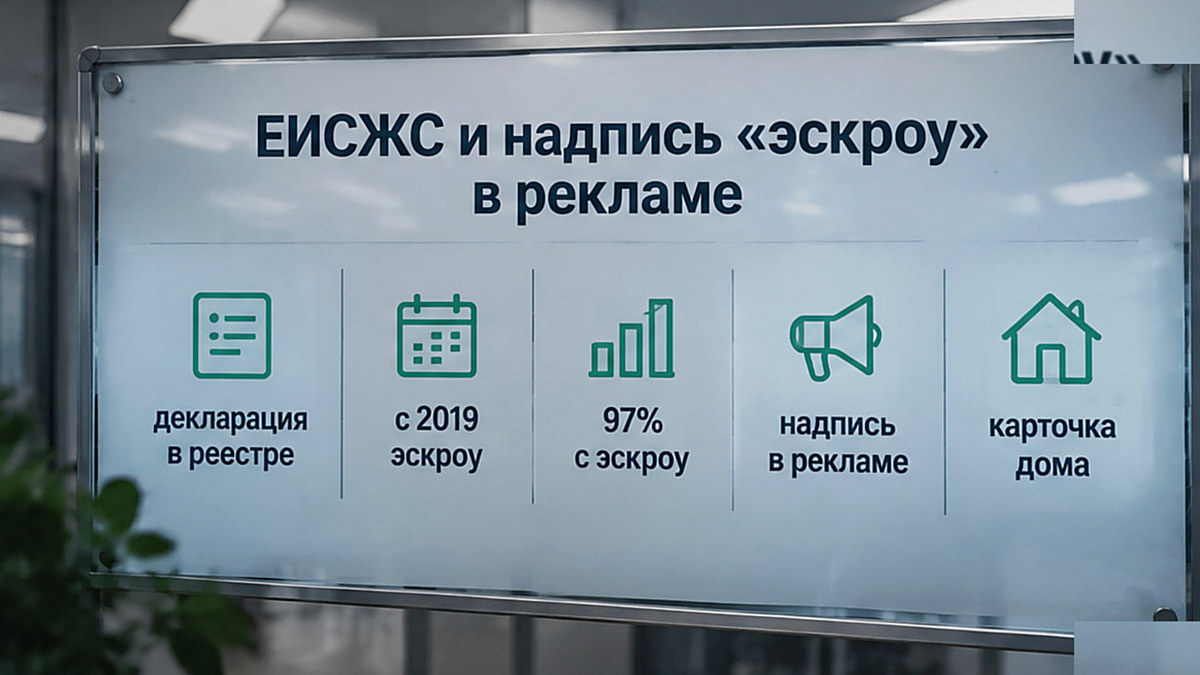
До первого договора долевого участия проектная декларация должна быть в реестре строящихся домов на наш.дом.рф (ч. 6.1 ст. 15.4). Без неё нет карточки дома и привязки срока ввода. С 01.07.2019 новые договоры идут через эскроу. Исключение — дома с не менее 10% заключённых договоров и готовностью не менее 30% по критериям Правительства. На 01.09.2026 ЦБ указывает 933 тыс. счетов и 7,48 трлн рублей остатков — масштаб рынка, не гарантия вашего платежа. В Москве за январь–июль 2026 около 97% сделок в новостройках уже с эскроу — по данным Росреестра.
Банкротство и потолок 10 млн
Банкротство застройщика — основание отказаться от договора долевого участия с застройщиком (п. 2 ч. 7 ст. 15.4). Банк уведомляет дольщика в десять рабочих дней (ч. 12 ст. 15.5). Деньги на эскроу не гасятся из общей конкурсной массы как обычные требования (ст. 201.12-2 закона о банкротстве). Подводный камень: после передачи объекта дольщикам сумма может уйти залоговому кредитору стройки, а не на вашу карту без отказа от этого договора.
При банкротстве банка до ввода открывают новый эскроу (ч. 10 ст. 15.4). Страховка по ст. 13.2 177-ФЗ — 100% остатка, но не больше 10 млн на человека. Несколько счетов в одном банке делят один потолок. Выплата — на новый эскроу, не на карту. Проект № 1240316-8 (первое чтение 01.10.2026) предлагает поднять лимит до 30 млн. На 15.10.2026 действует 10 млн. Для договоров с эскроу отключён ряд старых гарантий 214-ФЗ (ч. 4 ст. 15.4).
На что смотреть
- Договор долевого участия зарегистрирован, банк эскроу совпадает с банком целевого кредита проекта.
- Карточка дома в ЕИСЖС и корпус в договоре — один объект.
- После ввода деньги могут уйти в кредит застройщика, а не «лежать до ключей».
- Сумма выше 10 млн или несколько эскроу в одном банке — страховка не покроет всё.
- Нагрузку по ипотеке сверьте на ипотечном калькуляторе, не путая платёж с остатком на эскроу.
Рост дел о банкротстве в стройотрасли (+38% за три квартала 2026 по оценке «Контур.Фокус», публикация 14.10.2026) — фон отрасли, не доказательство, что ваш взнос уже в конкурсной массе. Свежие разборы — в нашем Telegram и в канале MAX. Цепочку до перевода можно сверить с командой агентства на сайте.
Частые вопросы
Кто открывает эскроу — покупатель или застройщик?
Счёт открывает уполномоченный банк. Депонент — дольщик. Застройщик не получает деньги напрямую до раскрытия по закону.
Когда застройщик получает деньги с эскроу?
Не позднее десяти рабочих дней после ввода или записи о вводе в ЕИСЖС. Акт с вами в ч. 6 ст. 15.5 не указан.
Может ли застройщик снять деньги без ключей?
После оформленного ввода — да, в том числе в погашение его кредита, если так в кредитном договоре.
Что при банкротстве банка эскроу?
Новый эскроу в другом уполномоченном банке и страховое возмещение до 10 млн на новый счёт эскроу по 177-ФЗ.
Начисляются ли проценты на эскроу?
Нет (ч. 5 ст. 15.5). Это не компенсирует проценты по ипотеке по кредитному договору.
Материал справочный, не заменяет консультацию юриста или банка-эскроу. Сроки и маршрут денег зависят от вашего договора долевого участия, договора эскроу и записей в реестре прав и в реестре строящихся домов; редакции закона о долевом участии от 09.04.2026, закона о страховании вкладов и закона о банкротстве от 04.08.2026 — октябрь 2026. Ключевая ставка 14,00% на 15.10.2026 не равна ставке ипотеки и не начисляется на эскроу. Потолок 30 млн в законопроекте не действует.
Перед взносом после регистрации договора проверьте банк эскроу и карточку дома на наш.дом.рф. Вопросы по жилому комплексу можно задать на сайте агентства.