Слух живучий: застройщик «дарит» почти нулевой процент, пока ключевая Банка России — 14,00% годовых на 9 октября 2026 года. Звучит как скидка на деньги регулятора. На деле вы покупаете не «минус тринадцать пунктов от ключевой», а другую, часто более высокую сумму в договоре с застройщиком на квартиру в строящемся доме и кредит, где полная стоимость займа (ПСК) ближе к рыночным 18%, а не к цифре с рекламы.
Пульс рынка · квиз
Два прайса лота, ПСК в рамке и субсидия девелопера
Рекламный процент на баннере, цена в договоре долевого участия и полная стоимость кредита после льготного года — три разные строки, не «ключевая минус тринадцать пунктов».
5 вопросов по свежим цифрам рынка · ~5 мин
Субсидированная ипотека устроена так: девелопер платит банку комиссию или компенсирует часть процентов — заёмщик получает пониженную ставку на ограниченный срок (часто до ввода дома, ориентир один–три года) или, реже, на весь срок. Летом 2026 года аналитики фиксировали рост таких программ в Москве и Новой Москве; популярный коридор субсидированных ставок на фоне рыночных ипотек выше 18,7% — примерно 3,5–12,5%. «Околонулевые» акции вроде 0,3% на год или 5% на два года — короткие промо, не норма «на тридцать лет». Экспертные оценки наценки в цене квартиры при такой схеме — порядка 10–15%; до вступления стандарта защиты ипотечных заёмщиков в силу исторически называли и диапазон 10–20% удорожания лота.
Две цены одного и того же лота
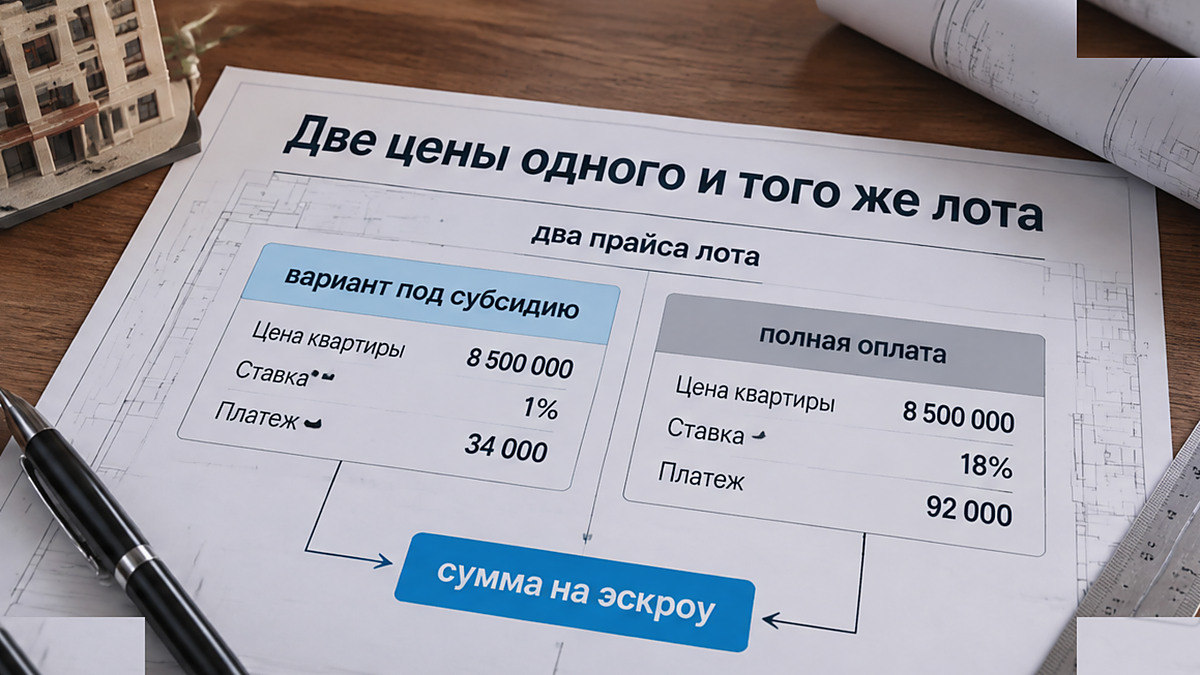
По статье 5 Федерального закона № 214-ФЗ цена в договоре долевого участия — сумма, которую вы платите за объект (часто цена за квадратный метр, умноженная на площадь). После подписания она меняется только в случаях, прямо перечисленных в тексте договора. Деньги обычно уходят на эскроу-счёт в банке — отдельный счёт, где средства покупателя хранятся, пока дом не сдан. Именно та сумма, что записана в договоре, а не «цена как при полной оплате наличными», если в документе уже заложен прайс под субсидированную ставку.
Критичный шаг — сравнить два прайса одного лота: полная оплата (или базовый вариант без субсидии) и вариант «под красивый процент». Если цена при субсидии выше, разницу прогоняйте через полный график платежей и ПСК, а не через платёж первого льготного года. Если цены совпадают, по оценкам рынка затраты на субсидию несёт застройщик — редкий и прозрачный случай. Чаще дешёвый процент уже «вшит» в договор.
Сверить сценарии «наличные / субсидия» и платёж после льготного периода удобно в ипотечном калькуляторе на сайте — с разными суммой кредита (она следует из цены в договоре) и ставкой после окончания субсидии.
Почему «1%» в рекламе не равен ПСК в договоре
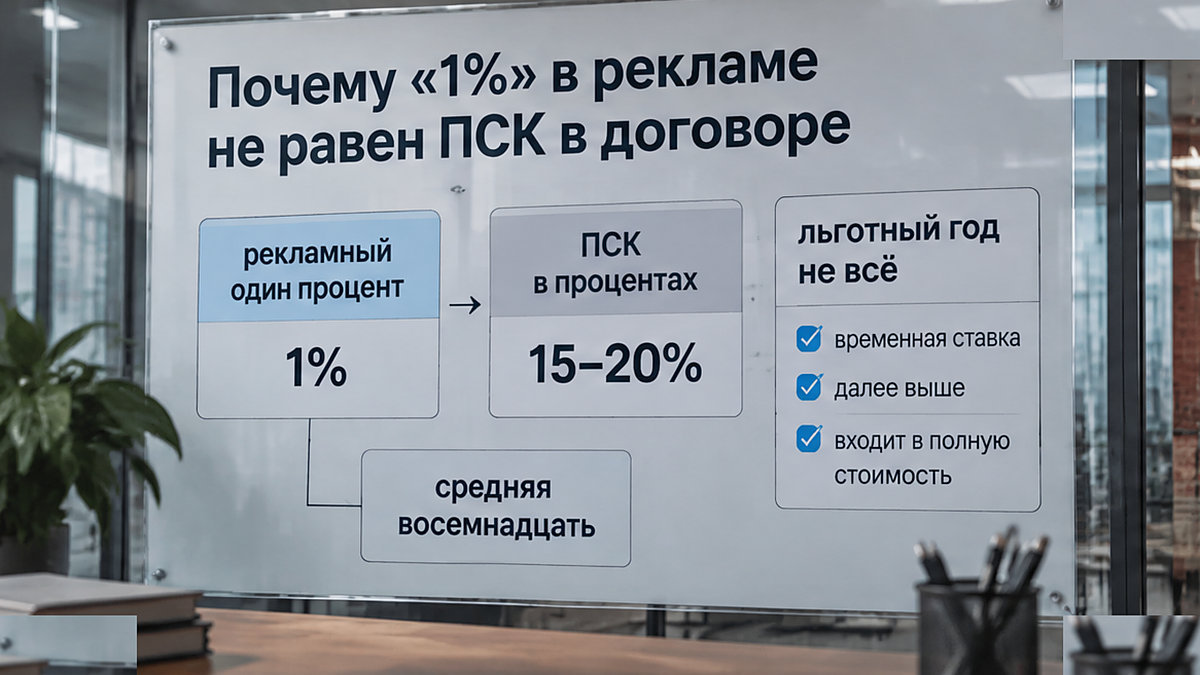
ПСК по Федеральному закону № 353-ФЗ (статья 6, редакция от 4 августа 2026 года, действует с 1 сентября 2026 года) указывается в процентах годовых с точностью до третьего знака и в деньгах. Её выделяют в рамке не менее 5% площади первой страницы кредитного договора, в правом верхнем углу до таблицы индивидуальных условий. В расчёт входят погашение основного долга, проценты и обязательные платежи за услуги и страховку, если они условие выдачи или влияют на условия кредита. Рекламный «1%» или «0,3%» — не ПСК. При ступенчатой ставке ПСК считается по денежным потокам всего договора, а не по первому льготному году.
Ориентир по рынку на начало октября 2026 года: ипотека 15,9–19,4%, средневзвешенная по первичке — 18,74%. Минимальная ставка в списке предложений банка не гарантирует выдачу. Регулятор и Дом.РФ прямо советуют сравнивать не только процент, но ПСК, первоначальный взнос и дополнительные расходы. Снижение ключевой до 14% с 11 сентября 2026 года само по себе не пересчитывает все ипотечные предложения автоматически.
Стандарт ЦБ: комиссия за низкую ставку и цена квартиры
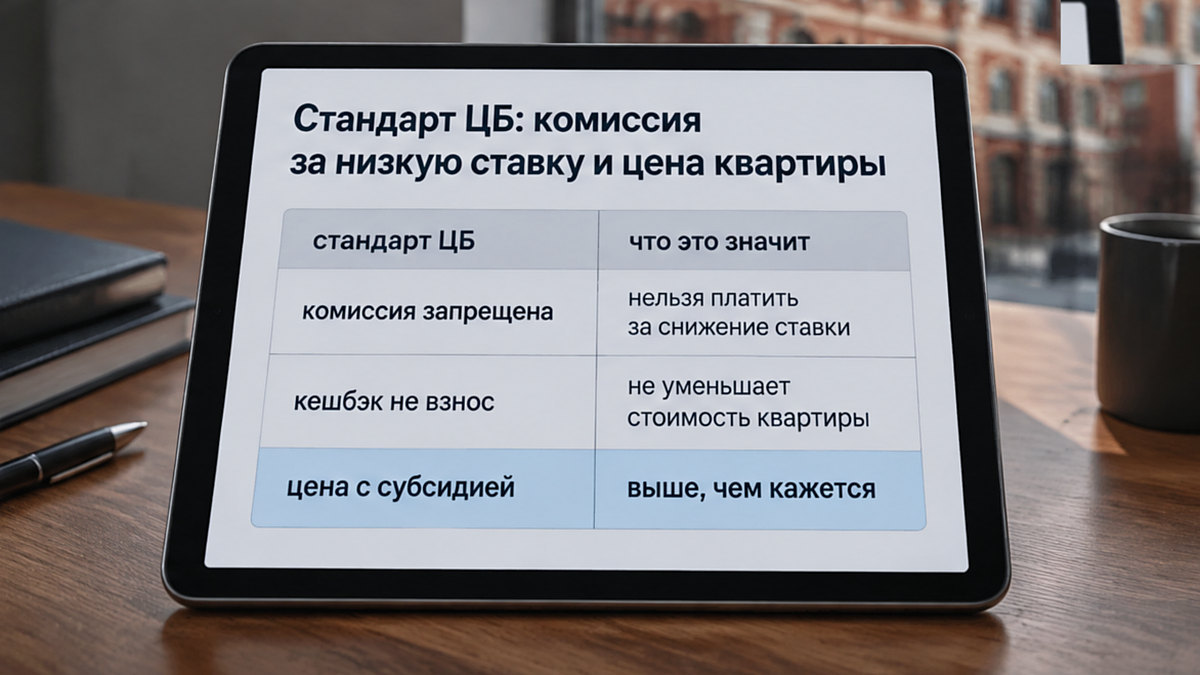
С 1 января 2025 года действует стандарт защиты прав и интересов физических и юридических лиц — получателей финансовых услуг, оказываемых кредитными организациями (не распространяется на кредиты на индивидуальное жилищное строительство). Статья 10.1: банк не вправе брать с продавца или застройщика плату за предоставление пониженной процентной ставки, если это влечёт увеличение цены объекта недвижимости. С 1 июля 2025 года по статье 10.2 такую плату нельзя брать и с заёмщика.
Параллельно стандарт требует раскрывать материальную выгоду: кешбэк и иная выгода от застройщика не считаются собственным первоначальным взносом (статья 6.1). Если известны рассрочка более года или матвыгода, банк обязан показать разницу между ценой покупки и справедливой стоимостью; сама цена сделки без анализа не объявляется «справедливой» (статьи 3.1 и 5.3). Рекомендация по сумме кредита — не выше 80% справедливой стоимости (статья 5.2). Бонусные программы нужно описывать до заключения договора понятным языком.
Юридический запрет «комиссии банку, если от этого растёт цена» и реклама «0,3% на год» в августе 2026 года сосуществуют на рынке. Вы серьёзно? Именно поэтому важнее сверка двух прайсов и ПСК в рамке на первой странице кредитного договора, чем лозунг на фасаде офиса продаж.
Не путать с семейной ипотекой и не ждать «запрета субсидии»
С 1 октября 2026 года действуют обновлённые правила семейной ипотеки (господдержка Минфина: в столицах для одного ребёнка — ставка 12% при лимите кредита 12 млн рублей, при пяти и более детях — 4% и 18 млн; в регионах шкала от 10% и 6 млн до 2% и 10 млн). Средневзвешенная ставка по семейной в обзоре Дом.РФ — около 10%. Это отдельный бюджет и правила, не комиссия девелопера банку и не наценка в прайсе лота «под ставку».
Нельзя писать, что Центробанк «запретил субсидированную ипотеку» с лета 2026 года: есть стандарт о вознаграждении при росте цены (с 1 января 2025 года), лимиты макропруденциальных надбавок по риску и живые рыночные программы. Цитата аналитика Метриум в деловых СМИ — что «околонулевых ставок сейчас не осталось» и «Центробанк не допускает их применения» — позиция аналитика, а не отдельный опубликованный запрет формулировки «1%» на сайте ЦБ на дату статьи.
Лимиты макропруденциальных надбавок на кредиты по договору долевого участия с 1 октября 2026 года
Решение Совета директоров Банка России от 24 июля 2026 года (применяется с 1 октября 2026 года, в четвёртом квартале): кредиты на финансирование по договору долевого участия — не более 5% совокупных выдач банка, если показатель долговой нагрузки заёмщика выше 80% или первоначальный взнос не больше 20%; из этой доли не более 1%, если одновременно долговая нагрузка выше 50% и взнос не больше 20%. Для готового жилья с залогом помещения пороги мягче — 15% и 5%. Это не запрет субсидии ставки, а потолок на особо рискованные выдачи, в том числе с низким взносом; типичный первоначальный взнос по субсидированным программам — 20–30%.
Где ошибаются при выборе «ипотеки от застройщика»
- Сравнивают рекламный процент с ключевой 14% и не открывают цену в договоре с застройщиком.
- Смотрят платёж первого льготного года и не читают ПСК в рамке и график после окончания субсидии.
- Принимают кешбэк или скидку застройщика за свой первоначальный взнос.
- Идут в сделку с взносом не больше 20% по договору долевого участия в период жёстких лимитов макропруденциальных надбавок и получают отказ уже после предварительного одобрения.
- Считают, что рефинансирование «когда ключевая упадёт» гарантировано: в обзоре Дом.РФ рефинансирование около 18,38%, у Сбера в том же обзоре на рефинанс — 21,5%.
- Путают субсидию ставки застройщика с семейной ипотекой с 1 октября 2026 года.
На фоне рынка аналитики отмечают роль комбинированных программ и субсидирования ставки самими застройщиками как одной из опор спроса. После смены правил семейной ипотеки сентябрь 2026 года по ипотеке был аномально высоким, октябрь — относительно спокойнее, с возможной просадкой в конце года. Это контекст спроса, а не формула наценки в вашем конкретном договоре.
Частые вопросы
Чем субсидированная ипотека от застройщика отличается от семейной с 1 октября 2026 года?
Семейная — государственная программа с лимитами суммы кредита и фиксированной льготной ставкой по правилам Минфина. Субсидия ставки от девелопера — когда застройщик платит банку за снижение процента для покупателя, часто с удорожанием лота в договоре долевого участия. Условия и документы разные; одно не подменяет другое.
Может ли банк брать комиссию с застройщика за ставку «1%», если квартира в договоре дороже?
Стандарт защиты ипотечных заёмщиков (статья 10.1, с 1 января 2025 года) запрещает брать с продавца или застройщика плату за пониженную ставку, если это увеличивает цену объекта. На практике рынок всё равно предлагает промо-ставки — поэтому сверяйте два прайса и раскрытие в кредитном договоре, а не только рекламу.
Где в договоре искать реальную переплату, если в рекламе «от 1%»?
В договоре с застройщиком — итоговая цена лота; в кредитном договоре — ПСК в обязательной рамке на первой странице и график с датой, когда ставка вырастет после льготного периода. ПСК учитывает обязательные страховки и услуги, если они влияют на условия выдачи.
Влияют ли лимиты макропруденциальных надбавок с 1 октября 2026 года на одобрение субсидированной ипотеки по договору долевого участия?
Да, косвенно: банк ограничивает долю рискованных выдач по новостройкам (высокая долговая нагрузка и/или взнос не больше 20%). Субсидия ставки сама по себе не запрещена, но заявка с «тонким» взносом может не пройти внутренние лимиты даже при предварительном одобрении в банке.
Стоит ли рассчитывать на рефинансирование после окончания льготного года?
Рефинансирование не гарантировано: ставки рефинансирования в обзоре на начало октября 2026 года сопоставимы с рыночной ипотекой (около 18,38% средневзвешенная по рефинансу в обзоре Дом.РФ). Планируйте платёж по полному графику и ПСК, а не только по первому году субсидии.
Материал носит информационно-справочный характер и не является индивидуальной финансовой рекомендацией, юридической консультацией или публичной офертой. Ключевая ставка Банка России на 9 октября 2026 года — 14,00% годовых; следующее заседание по ключевой ставке — 23 октября 2026 года. Условия конкретного договора с застройщиком, кредитного договора и программы субсидии определяют итоговую цену лота и полную стоимость кредита.
Разобрать условия сделки по новостройке, сопоставить прайс и кредитный сценарий и задать вопросы по механике субсидии можно на сайте РЕ-Эксперт.
Следить за разборами ипотечных программ, изменениями регулирования и практикой рынка новостроек удобно в нашем Telegram и в канале MAX.