«Заявка одобрена, кредитный договор сегодня не подпишем» — менеджер на финише новостройки, а в приложении банка всё ещё зелёный статус. Вы серьёзно? Это не глюк интерфейса. Предварительное решение по заявке и кредитный договор по закону разные этапы: при долевом строительстве банк отдельно проверяет человека и объект. С октября 2026 к картине добавились жёстче квартальные лимиты ЦБ на ипотеку по договору с застройщиком (ДДУ — договор долевого участия) и новая шкала семейной программы с 1 октября. Те, кто «успел по одобрению» в сентябре, но не успел по договору, в эту щель попадают чаще, чем кажется из рекламы ставок.
Пульс рынка · квиз
Три «да», корзины ЦБ и дата кредитного договора
Одобрение в приложении, лимиты на ДДУ с 1 октября 2026 и эскроу после регистрации — разные развилки, не один статус «зелёный».
5 вопросов по свежим цифрам рынка · ~5 мин
Три разных «да», которые путают с одним словом «одобрили»
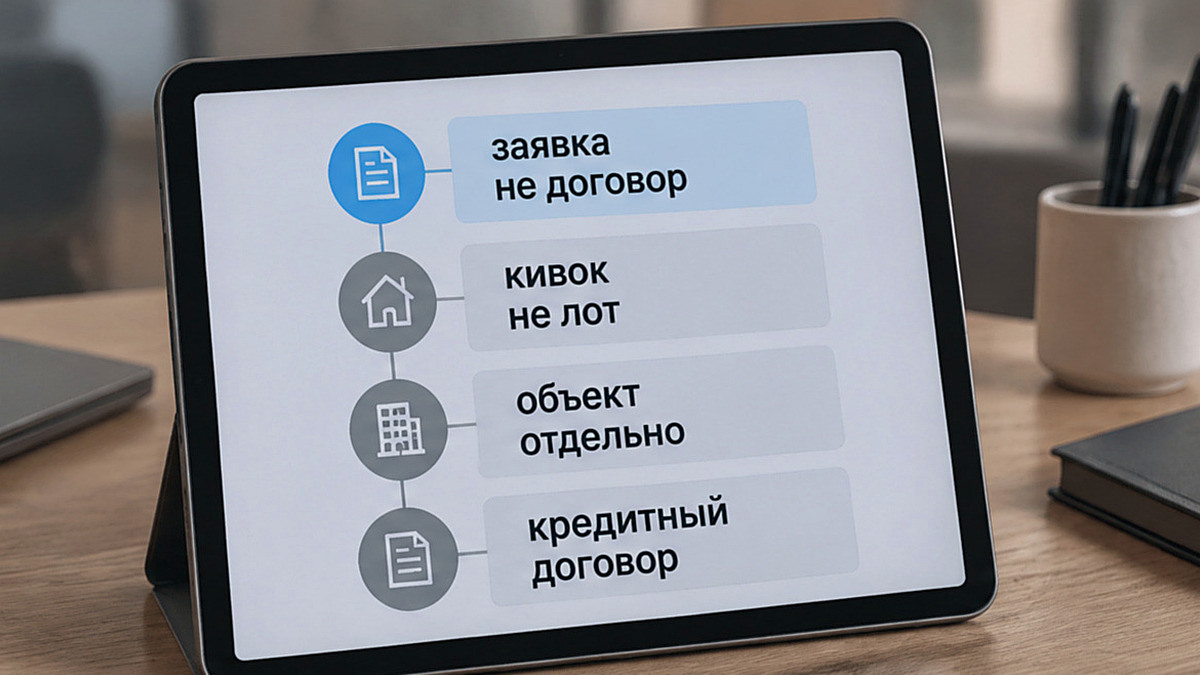
Заявка на заёмщика. Банк смотрит доход, долговую нагрузку (ПДН — доля обязательных платежей в доходе), кредитную историю, занятость. Срок жизни решения задаёт регламент банка, а не фраза в СМС. На публичной странице Домклик (Сбер) указано: на поиск объекта и сбор документов после одобрения заявки — до 90 дней; если кредит выдают после регистрации залога, за этот срок нужно подписать кредитный договор; если расчёты через сервис, ячейку или аккредитив (банк переводит деньги продавцу только после условия договора) — получить кредит за 90 дней. Это продуктовое описание, не норма ЦБ и не все банки копируют срок один в один.
Объект и ДДУ. Отдельная линия: дом, застройщик, эскроу-счёт (счёт в уполномоченном банке, куда лежат деньги покупателя, пока дом не сдан), сумма, регистрация договора. На вторичке в материалах Домклик встречается схема «заявку одобрили, задаток внесли, квартиру банк не одобрил». На новостройке логика та же: кивок по человеку не равен кивку по лоту.
Кредитный договор. Только он фиксирует ставку, сумму, срок и программу. Консультационный центр Дом.РФ (в пересказе РБК от 25 сентября 2026): предварительное одобрение не фиксирует старые 6% по семейной ипотеке после 1 октября — режет дата кредитного договора, а не дата одобрения. Если договор не заключён в срок, согласованные параметры могут аннулироваться; банк вправе пересчитать условия или отклонить заявку. Платёж под 6% на 30 лет и платёж под 10% на 15 лет для того же дохода — разная нагрузка.
Закон: когда «нет» на финише не выглядит как нарушение
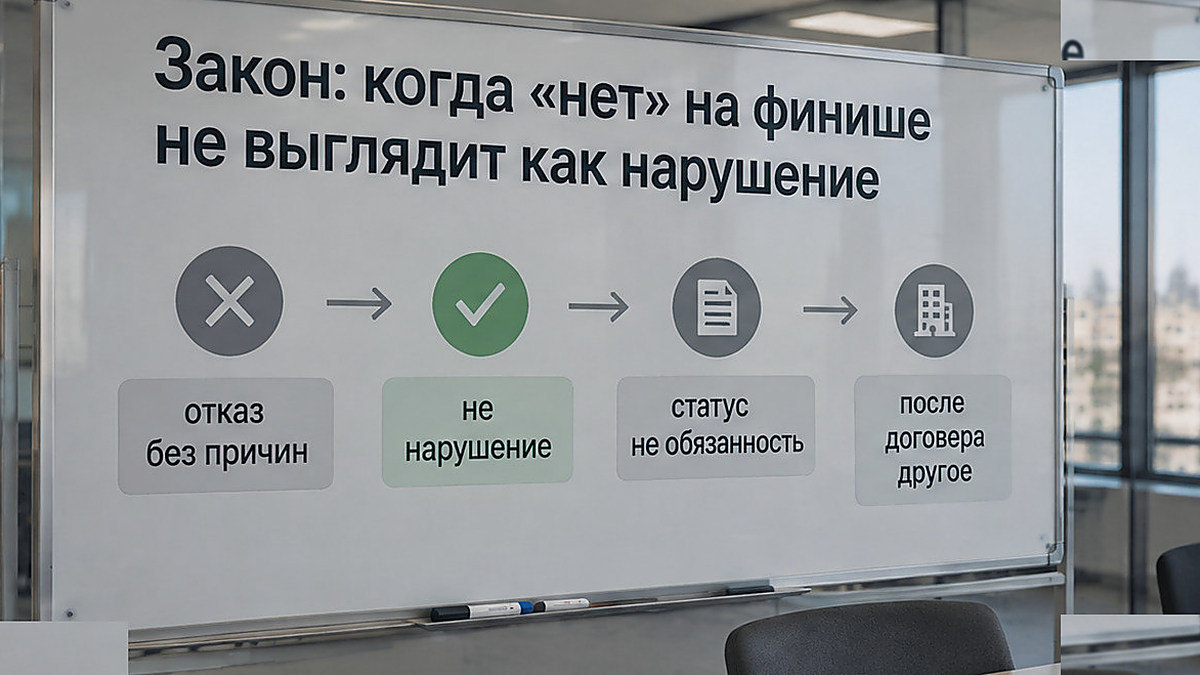
353-ФЗ (ред. от 04.08.2026, изм. с 01.09.2026), ст. 7 ч. 5: по результатам рассмотрения заявления кредитор может отказать в заключении договора потребительского кредита (займа) без объяснения причин, если другой федеральный закон не требует мотивировать отказ. Сведения об отказе (или об отказе предоставить кредит или его часть) передаются в бюро кредитных историй по 218-ФЗ. Ипотека физлица, не связанная с предпринимательством, попадает в этот контур (353-ФЗ ст. 6.1; отсылка к 102-ФЗ ст. 9.1). Банк не обязан расписать причину отказа на этапе заявки — не стоит обещать читателю обратное.
ГК РФ ч. 2 ст. 821 (ред. кодекса с изм. 09.06.2026): кредитор вправе отказаться предоставить предусмотренный уже заключённым кредитным договором кредит полностью или частично, если есть обстоятельства, очевидно свидетельствующие, что сумму не вернут в срок. Заёмщик может отказаться получить кредит, уведомив кредитора до срока его предоставления (если иное не установлено законом или договором). Это полка после договора, а не «передумали на анкете».
Итог для сделки: отказ после предварительного одобрения не означает автоматически «банк нарушил закон», но и статус «одобрено» в приложении не означает обязанность выдать кредит на выбранных условиях.
Почему новостройка на финише режется жёстче, чем «готовая» ипотека
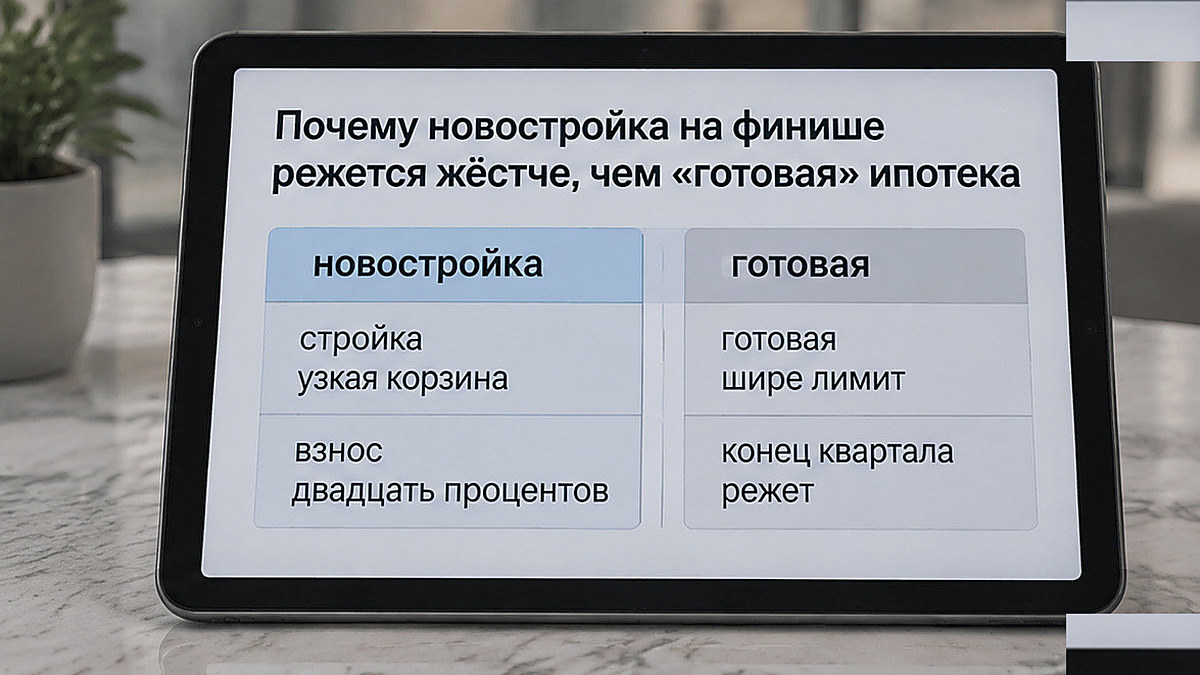
Решение Совета директоров ЦБ от 24.07.2026, применяется с 01.10.2026: лимиты на «рискованные» выдачи в четвёртом квартале 2026 для кредитов на финансирование договора с застройщиком уже, чем для жилищной ипотеки на готовое жильё.
- По кредитам на финансирование ДДУ совокупно не больше 5% выдач, где ПДН выше 80% или первоначальный взнос не больше 20%; из них не больше 1%, где одновременно ПДН выше 50% и взнос не больше 20%.
- По ипотеке на готовое жильё корзина шире: совокупно 15%, где ПДН выше 80% или LTV (доля кредита в цене) выше 80%; из них 5%, где ПДН выше 50% и LTV выше 80%.
Пресс-релиз ЦБ о финстабильности от 27.07.2026: во втором квартале 2026 только 1% ипотечных выдач был с взносом не более 20% (годом ранее — 5%); 4% — с долговой нагрузкой выше 80% (годом ранее — 6%). Банку на финише квартала нет экономического смысла «дотягивать» пограничного заёмщика по стройке с взносом 20% и высокой нагрузкой, если квартальная корзина уже выбрана.
Ключевая ставка ЦБ на таблице от 09.10.2026 — 14,00% годовых (решение сохранить уровень — 11.09.2026; следующее заседание — 23.10.2026, 13:30 мск). Для отказа на финише ключевая не единственная формула, но для рыночного платежа это фон: обзор Спроси.Дом.РФ на 7 октября 2026 даёт ставки на сайтах банков 15,9–19,4% и средневзвешенную по первичке 18,74%. Минимальная цифра в рекламе, по тому же обзору, не гарантирует, что кредит выдадут именно на таких условиях.
Что меняется между кивком и подписанием договора
Новые долги. В долговую нагрузку входят платежи по кредитам, лимиты кредитных карт даже без трат, поручительства; у части банков — одобренные, но ещё не полученные кредиты.
Карта «на всякий случай», кредит в точке продаж, смена работы между одобрением и сделкой — типичный сценарий, когда банк пересчитывает долю платежей в доходе и говорит «нет». Механизм учёта «одобренных, но не выданных» кредитов описан в материалах делового издания РБК от 29.08.2024.
Подтверждение дохода. Указание Банка России 6579-У в ред. 7286-У: с 01.04.2026 выписка по счёту подтверждает только зарплату, пенсию, соцвыплаты и аренду недвижимости; прочие поступления требуют отдельных документов. Заявленный без подтверждения доход: с 01.07.2026 дополнительный дисконт 10% к потолку среднедушевого дохода по региону; с 01.07.2027 упрощённый подход планируют убрать. ИП с 01.04.2026 не подтверждают доход «справкой самому себе». Оценки экспертов рейтинговых агентств о доле отказов из‑за «серого» дохода — не официальная статистика ЦБ на октябрь 2026.
Семейная программа сдвинулась под ногами. С 01.10.2026 новые кредитные договоры по семейной ипотеке (информация Минфина / LAW_545178; решение Минфина 22.09.2026 № 25-67381-01850-Р): в Москве, Московской области, Санкт-Петербурге и Ленинградской области при одном ребёнке — ставка до 12% и лимит 12 млн, при двух — 10% и 15 млн, при трёх — 8% и 18 млн, при четырёх — 6% и 18 млн, при пяти и более — 4% и 18 млн. Срок субсидирования по новым договорам — не более 15 лет (это не обязательно потолок срока кредита; после окна ставка поднимается по правилам решения). Хотя бы один ребёнок не должен достигнуть 7 лет на момент заключения договора.
Семья, которая в сентябре считала платёж под старой логикой, а выходит на договор с застройщиком после 1 октября, может не пройти по платежу при том же доходе. По пересказу делового издания РБК со ссылкой на Минфин: ставку 6% на квартиру можно удержать при взносе не менее 50% цены или если за 365/366 дней остаток долга не выше 50% цены — это условие в решении Минфина, не абзац карточки LAW_545178.
Перед сравнением сценариев «как было в одобрении» и «как станет в договоре» имеет смысл рассчитать платёж на ипотечном калькуляторе под обе шкалы. Взнос, срок субсидии и остаток после 15 лет меняют картину сильнее, чем разница в процентах на баннере.
Эскроу, регистрация ДДУ и деньги на сделке
Закон о долевом строительстве 214-ФЗ (ред. 09.04.2026), ст. 15.4: все деньги дольщиков дома — на эскроу в уполномоченном банке; в договоре с застройщиком должны быть реквизиты этого банка. Ст. 15.5 ч. 4: деньги на эскроу — после регистрации договора. Ч. 5: проценты на эскроу не начисляются. Ч. 6: перевод застройщику (или в оплату его кредита / на залоговый счёт) — не позднее 10 рабочих дней после ввода дома.
Ипотечные средства, которые не легли на эскроу, для резервов ЦБ не считаются нормальным залогом прав по договору с застройщиком (письмо Центробанка от 29.03.2024). Банк не любит схемы, где часть суммы «висит» на аккредитиве вместо эскроу.
На финише отказ банка по ипотеке часто совпадает с уже оплаченной бронью или задатком. Домклик в материалах про аванс и задаток: отказ банка обычно трактуют как обстоятельство вне вины сторон если это заранее прописали в соглашении; иначе застройщик может не вернуть деньги, спор уходит в суд. Для новостройки смотреть оферту брони, а не универсальный кейс с вторички.
Контекст недели: сентябрьский наплыв и «тихий» октябрь
РИА Недвижимость, 08.10.2026: первый зампред Сбера Кирилл Царёв говорил, что сентябрьские заключения ипотечных договоров были «аномально высокими» из‑за смены условий семейной ипотеки; в октябре–ноябре ждёт просадку; октябрь называл «относительно тихим». Это не прогноз для конкретной семьи, но объясняет, почему те, у кого одобрение сентября не превратилось в договор до 1 октября, оказываются в очереди к менеджеру в момент, когда банк уже пересобрал лимиты и программу.
РБК Недвижимость, 05.10.2026: с 1 октября новые условия семейной ипотеки в силе; по оценке Дом.РФ около 90% льготных выдач — семейная программа; в Москве в августе 60% квартир в новостройках покупали с жилищным кредитом. Прогнозы спада выдач семейной на 10–40% — оценки экспертов, не директива ЦБ.
По данным Объединённого кредитного бюро за январь–август 2026 около 1,8 трлн из 3 трлн жилищных кредитов пришлись на льготные программы.
Где ошибаются на финише
- Считают статус «одобрено» в приложении кредитным договором и вносят невозвратный платёж застройщику до подписания договора с банком.
- Между одобрением и сделкой открывают карту, берут POS-кредит, меняют работу или «добавляют» доход без документов — ПДН растёт, банк пересматривает заёмщика.
- Держат сентябрьское одобрение по семейной программе и выходят на ДДУ после 01.10.2026, ожидая старые 6% и длинный срок субсидии.
- Идут на ДДУ с взносом 20% в конце квартала, когда квартальная корзина МПЛ на такие кредиты по стройке уже узкая.
- Путают банк ипотеки и уполномоченный банк эскроу; ждут, что ипотечные деньги «сами» лягут на эскроу до регистрации ДДУ.
- Требуют «мотивированный отказ» как обязанность банка на этапе заявки — для потребительского кредита по 353-ФЗ это не универсальное правило.
Разобрать конкретный лот в бизнес- или премиум-новостройке и сшить календарь «одобрение → объект → договор с застройщиком → кредитный договор» под вашу семью можно с командой агентства на сайте re-expert.ru — без подмены регламента банка сроками застройщика.
Короткие разборы отказов на финише и напоминания про лимиты ЦБ на ДДУ публикуют в нашем Telegram.
Частые вопросы
Может ли банк отказать в ипотеке, если заявка уже одобрена?
Да, на этапе рассмотрения заявления до заключения кредитного договора закон о потребительском кредите (353-ФЗ) допускает отказ без объяснения причин (ст. 7 ч. 5), если иной закон не требует мотивировать. Отдельно банк может не одобрить объект или пересчитать условия, если изменились доход, долговая нагрузка, программа (например семейная с 01.10.2026) или квартальные лимиты ЦБ на рискованные выдачи по стройке.
Фиксирует ли предварительное одобрение ставку 6% по семейной ипотеке после 1 октября 2026?
Нет. По пересказу позиции Дом.РФ (РБК, 25.09.2026) старые 6% удерживаются только если кредитный договор заключён до 1 октября 2026. Одобрение заявки в сентябре без договора в срок не закрепляет ставку и лимит по старым правилам; банк может пересчитать параметры или отказать.
Чем отличается отказ по заявке от отказа выдать кредит по уже подписанному договору?
Отказ по заявке — полка закона о потребительском кредите (353-ФЗ) до договора. Отказ предоставить кредит, предусмотренный уже заключённым договором, — ст. 821 Гражданского кодекса: нужны обстоятельства, очевидно свидетельствующие, что сумму не вернут в срок. Это разные ситуации и разные последствия для брони и задатка.
Почему на новостройке по ДДУ отказывают чаще, чем на готовое жильё при тех же цифрах дохода?
С 01.10.2026 у ЦБ отдельные и более жёсткие квартальные лимиты на выдачи по кредитам на финансирование договора с застройщиком (корзина 5%/1% при высокой долговой нагрузке и маленьком взносе) по сравнению с ипотекой на готовое жильё (15%/5%). Плюс отдельная проверка объекта, эскроу и регистрации договора. Ставка на сайте банка не обещает, что сделку по конкретному ЖК проведут в эту корзину.
Вернёт ли застройщик бронь, если банк отказал в ипотеке в последний день?
Зависит от текста оферты брони или соглашения о задатке. В обзорных материалах Домклик отказ банка часто относят к обстоятельствам вне вины сторон только если это заранее прописали; иначе возврат не гарантирован и спор решается по договору и суду. Не копировать один вторичный кейс как норму для всех новостроек.
Материал носит справочный характер и опирается на нормы и разъяснения, актуальные на октябрь 2026 года (закон о потребительском кредите, Гражданский кодекс ст. 821, закон о долевом строительстве, решения ЦБ и Минфина по семейной ипотеке, обзоры Дом.РФ и Спроси.Дом.РФ). Исход конкретной сделки зависит от регламента банка, параметров одобрения, объекта, даты кредитного договора и текста брони; это не индивидуальная юридическая или финансовая консультация.
Если на финише новостройки одобрение в кабинете не совпало с решением по кредитному договору, сверьте три «да» банка, дату договора и взнос под квартальные лимиты ЦБ на ДДУ; оперативные заметки по ипотеке на первичке — в канале MAX.