Маркетинговый ноль процентов на новостройку выглядит заманчивой альтернативой дорогой ипотеке, но бесплатным этот инструмент не бывает по законам экономики. Если запросить расчёт при единовременной оплате и сопоставить его с графиком платежей на два-три года, разница сразу проявится в спецификации. Застройщик не берет на себя расходы из благотворительности: плата за ожидание денег переносится напрямую в стоимость каждого квадратного метра. Банк России прямо указывает на эту практику: программы рассрочки девелоперов зачастую скрывают искусственное завышение стоимости жилья, из-за чего переплата закладывается в сделку ещё до выхода рабочих на стройплощадку.
Пульс рынка · квиз
Ноль процентов на витрине или скрытая переплата застройщику?
Проверьте, отличаете ли вы маркетинговые обещания от условий договора и реальных требований регулятора.
4 вопросов по свежим цифрам рынка · ~4 мин
Две цены одного лота: как застройщик прячет проценты в метре
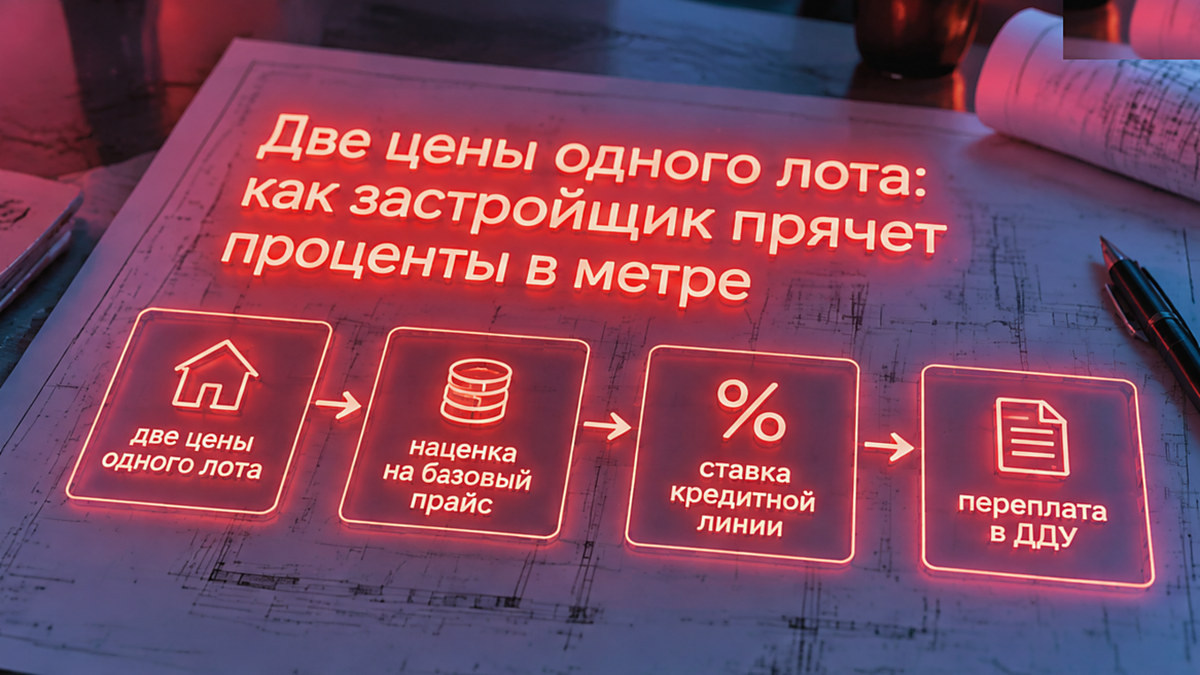
В отделах продаж рассрочку преподносят как простую и безболезненную схему: покупатель вносит стартовый платёж, а остаток выплачивает траншами до ввода здания без банковских комиссий. Звучит выгодно. На сделке выясняется другое: цена лота при стопроцентной оплате собственными деньгами или стандартной ипотекой заметно отличается от цены в графике рассрочки. Девелопер компенсирует недополученные во время стройки средства через прямую наценку на базовый прайс в договоре.
Механика проста. Счёт эскроу — это специальный счёт в банке, где лежат деньги покупателя, пока дом не сдан. Банк финансирует стройку под минимальный процент по мере того, как эти счета наполняются средствами дольщиков. Когда поступление денег откладывается на два года, застройщик платит банку повышенную ставку за пользование кредитной линией. Эту разницу девелопер не берет на себя, а включает в договор долевого участия (ДДУ — официальный договор с застройщиком на строящуюся квартиру). Покупателю кажется, что он обошёлся без банковских процентов. Меж тем переплата уже зафиксирована в твердой цене договора на весь срок строительства.
Позиция Банка России: масштаб рынка и риски завышения цены
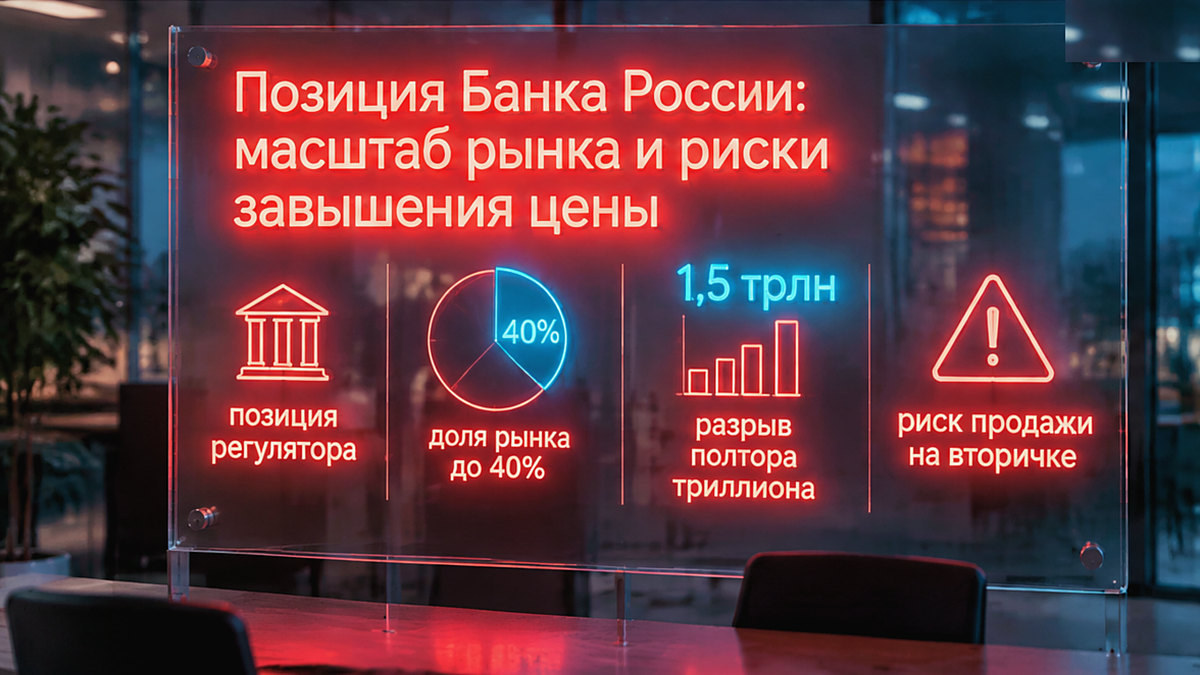
Регулятор обратил пристальное внимание на сектор рассрочек из-за непрозрачности ценообразования. По данным опроса крупнейших девелоперов, проведённого Банком России, доля таких сделок на первичном рынке доходила примерно до 40% против привычных 10–20% в прошлые годы. Накопленная задолженность оценивалась регулятором в один триллион рублей, а у отдельных застройщиков в рассрочку расходилось до 30–40% всего объёма квартир. Во втором квартале 2026 года в обзоре проектного финансирования Банк России зафиксировал: разрыв между суммарной ценой зарегистрированных договоров (9,1 триллиона рублей) и реальными остатками на эскроу (7,6 триллиона рублей) на 1 июля 2026 года составил 1,5 триллиона рублей незакрытых обязательств.
Банк России прямо формулирует главный финансовый риск: из-за завышения стоимости лота при оформлении рассрочки человек с большой вероятностью не сможет продать квартиру на вторичном рынке по цене покупки без ощутимых потерь. Если жизненные обстоятельства изменятся, найти покупателя на завышенный метр будет крайне сложно. Кроме того, девелопер не проверяет кредитную нагрузку клиента так строго, как это делает банк. На рассрочку застройщика не действуют обязательные банковские кредитные каникулы, а государственная поддержка семей по закону номер 157-ФЗ распространяется исключительно на ипотеку.
Формула штрафа и финальный платёж к моменту сдачи дома
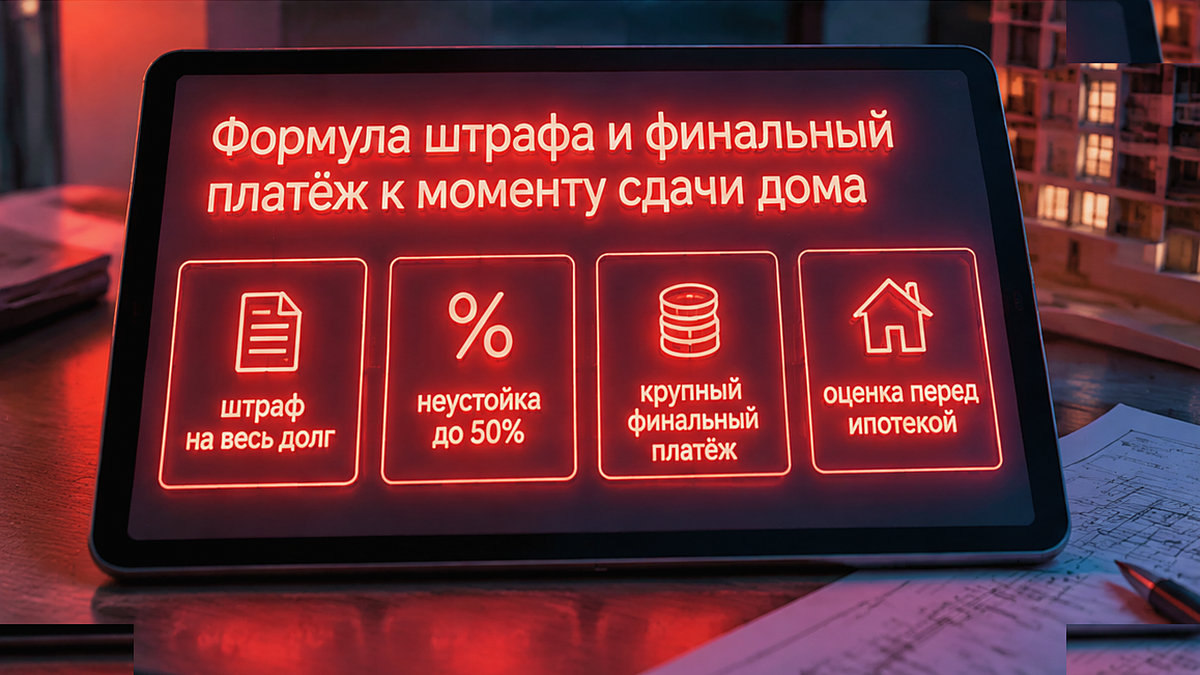
Второй подводный камень кроется в условиях договора на случай просрочки очередного транша. В банковском секторе размер неустойки ограничен законом. В договорах с застройщиками пени могут начисляться не на сумму задержанного платежа, а на всю оставшуюся стоимость квартиры. Руководство Банка России открыто заявляло, что в действующих договорах штрафы за нарушение графика после ввода дома могут достигать 50% от всей суммы оставшегося долга. Просрочили платёж на месяц — получили претензию на миллионы рублей.
Ближе к сдаче дома наступает время закрывать крупный финальный платёж. Если накопленных денег не хватает, заёмщик вынужден идти в банк за ипотечным кредитом. В этот момент иллюзия экономии окончательно рассеивается: ключевая ставка Банка России на октябрь 2026 года держится на уровне 14,00% годовых, а оценщики смотрят на реальную рыночную стоимость готового объекта. Если независимая оценка покажет, что цена в договоре изначально была завышена, банк урежет сумму кредита, и недостающую разницу придётся искать самостоятельно. Сопоставить реальные расходы и заранее рассчитать долговую нагрузку помогает ипотечный калькулятор на сайте, где можно трезво оценить ежемесячный платёж до выхода на сделку.
Ограничения для рассрочки: где реальный закон, а где проекты
В деловых новостях регулярно появляются заголовки о скором запрете наценок и ограничении рассрочек, но покупателю необходимо отделять действующие законы от обсуждаемых инициатив. В проекте Основных направлений развития финансового рынка на 2027 и 2028–2029 годы регулятор предлагает ограничить срок рассрочки после ввода дома тремя годами, перевести расчёты на специальные банковские счета, ограничить штрафы планкой в 20% годовых от просроченной суммы и передавать данные в бюро кредитных историй. Совместный законопроект Минстроя и Банка России также обсуждает ограничение доли длинных рассрочек планкой не более четверти квартир в проекте без согласия банка проектного финансирования со сроком запуска не ранее осени 2027 года.
Однако на октябрь 2026 года все эти меры остаются проектами и предложениями. Подписанного федерального закона, который запрещал бы застройщику устанавливать разные цены при единовременной оплате и рассрочке, пока нет. Единственный принятый норматив о запрете разных цен — это закон номер 283-ФЗ, который регулирует деятельность потребительских сервисов рассрочки и вступает в силу с 1 апреля 2026 года. На договоры долевого участия в строительстве этот закон не распространяется. Девелоперы сегодня имеют полное право держать в прайс-листе две разные стоимости одного и того же объекта.
Чек-лист проверки: на что смотреть перед сделкой
Перед тем как ставить подпись в договоре, полезно отложить в сторону рекламные буклеты и последовательно проверить финансовые условия:
- Запросите две цены на выбранный лот: попросите менеджера рассчитать стоимость квартиры при стопроцентной оплате собственными средствами и сравните её с суммой по графику рассрочки. Эта разница наглядно покажет размер скрытого удорожания метра.
- Проверьте базу начисления штрафа: убедитесь, что при случайной задержке транша неустойка рассчитывается строго от суммы просроченного платежа за фактические дни просрочки, а не от всего остатка задолженности по объекту.
- Просчитайте сценарий финального транша: определите заранее, чем именно будет закрываться остаток перед вводом корпуса. Если рассчитываете на ипотеку, оцените требования банков к первоначальному взносу и размер регулярного платежа.
- Убедитесь в юридической чистоте формы сделки: оформление должно идти исключительно через регистрацию договора долевого участия с внесением платежей на счета эскроу. Предварительные договоры купли-продажи несут риск двойных продаж и лишают покупателя защиты закона номер 214-ФЗ.
При выборе квартиры в сегментах бизнес- и премиум-класса важно трезво оценивать параметры проекта. Премиум определяется сложной авторской архитектурой, приватной территорией и отельным сервисом — такие комплексы строятся в престижных районах вплоть до МКАД (московской кольцевой автодороги). Делюкс — это штучный клубный формат строго в границах исторического центра и внутри Садового кольца, где число резиденций не превышает 30–50 квартир, а приватность возведена в абсолют. Называть премиальные дома термином «элитка» профессионалы рынка не станут: каждый класс решает свою задачу. Разобрать юридические нюансы договора и подобрать ликвидный объект без скрытых наценок помогут брокеры на сайте РЕ-Эксперт.
Следить за изменениями кредитных регламентов, условиями закрытых продаж от девелоперов и свежей аналитикой рынка удобно в нашем Telegram, а структурированные подборки ликвидных лотов регулярно выходят в канале MAX.
Частые вопросы
Правда ли, что закон уже запрещает застройщикам завышать цену при рассрочке?
Нет, на октябрь 2026 года такого запрета для строительного сектора не существует. Норма о запрете разных цен введена законом номер 283-ФЗ исключительно для потребительских сервисов рассрочки с 1 апреля 2026 года и не касается договоров долевого участия. Инициативы Банка России и Минстроя по регулированию рассрочек девелоперов пока находятся на стадии законопроектов.
Какую долю рынка новостроек занимает рассрочка по оценкам регулятора?
По данным опроса крупнейших застройщиков, проведённого Банком России, доля рассрочки на первичном рынке достигала порядка 40% сделок при общем объёме задолженности около одного триллиона рублей. У отдельных девелоперов в рассрочку приобреталось 30–40% квартир. На 1 июля 2026 года разрыв между зарегистрированными договорами и фактическими остатками на счетах эскроу составлял 1,5 триллиона рублей.
Какой штраф грозит за срыв графика платежей по рассрочке?
В действующих договорах долевого участия застройщики нередко привязывают штраф ко всей сумме оставшегося долга. По оценкам представителей Банка России, в ряде договоров совокупные санкции при нарушении графика после ввода дома могут достигать 50% от всей суммы долга. Предложение ограничить штрафы планкой в 20% годовых от суммы просрочки пока остаётся проектной инициативой.
Можно ли закрыть рассрочку от застройщика государственной субсидией для семей?
Нет, мера государственной поддержки по закону номер 157-ФЗ действует строго для обязательств по ипотечным жилищным кредитам. Банк России подтверждает, что программы рассрочки девелоперов не относятся к кредитным договорам и не дают права на использование этой выплаты.
Материал носит информационный характер и не является публичной офертой или финансовой рекомендацией. Условия расчётов, график платежей и ответственность сторон определяются исключительно положениями договора долевого участия с конкретным застройщиком.