«Внесите минимальные 20%, а банк автоматически зафиксирует льготные 6% на весь срок» — на этом заверении сегодня разбиваются привычные расчеты семейного бюджета. С 1 октября 2026 года вступила в силу обновленная редакция решения Минфина № 25-67381-01850-Р. Теперь планка 20% цены договора служит лишь порогом допуска к кредиту, а сама ставка рассчитывается по региональной шкале от числа детей.
Пульс рынка · квиз
Половина цены договора, остаток долга и правила Минфина
Проверьте, как рассчитывается норматив 50%, когда банк снижает ставку и сколько действует государственная субсидия.
4 вопросов по свежим цифрам рынка · ~4 мин
В столичных регионах при взносе 20% семья с одним ребенком получает ставку до 12% годовых, а с двумя детьми — до 10%. Чтобы зафиксировать базовые 6%, заемщикам теперь требуется выполнить отдельный норматив: оплатить не менее половины стоимости жилья на сделке либо досрочно снизить остаток долга до 50% цены договора за первые 365 или 366 дней.
Люди часто ошибаются и думают, что минимального взноса хватит для сохранения льготы. Меж тем невнимание к новым формулам оборачивается ростом ставки в полтора-два раза и тяжелым ежемесячным платежом, к которому семейный бюджет не готов. Базовая ставка 6% стала привилегией тех, кто готов сразу закрыть крупную долю стоимости квартиры или быстро погасить долг.
Обновленный регламент охватывает кредитные договоры и соглашения о рефинансировании, заключенные с 1 октября 2026 года по 31 декабря 2030 года. Фактическую выдачу денег банк вправе провести и позже. При этом базовое право на программу по-прежнему требует наличия ребенка-гражданина России в возрасте до 7 лет на дату сделки либо категории ребенка-инвалида.
Региональная шкала ставок как фон новых условий
Сетка ставок разделена по регионам и числу детей. В Москве, Подмосковье, Санкт-Петербурге и Ленинградской области лимит равен 12 млн рублей под ставку до 12% для одного ребенка, до 15 млн под 10% на двоих и до 18 млн под 8% на троих. Ставка 6% без взноса половины цены положена только при четырех детях, а при пяти — 4% (лимит в обоих случаях 18 млн рублей).
В остальных регионах России лимиты составляют до 6 млн рублей со ставкой до 10% на одного ребенка, до 8 млн под 8% на двоих и до 10 млн под 6% на троих. Для четырех детей ставка равна 4%, а для пяти — 2% при лимите 10 млн. Потолок господдержки после третьего ребенка дальше не растет, служа фоном, на котором заемщикам требуется порог 50%.
Два законных способа включить ставку 6%
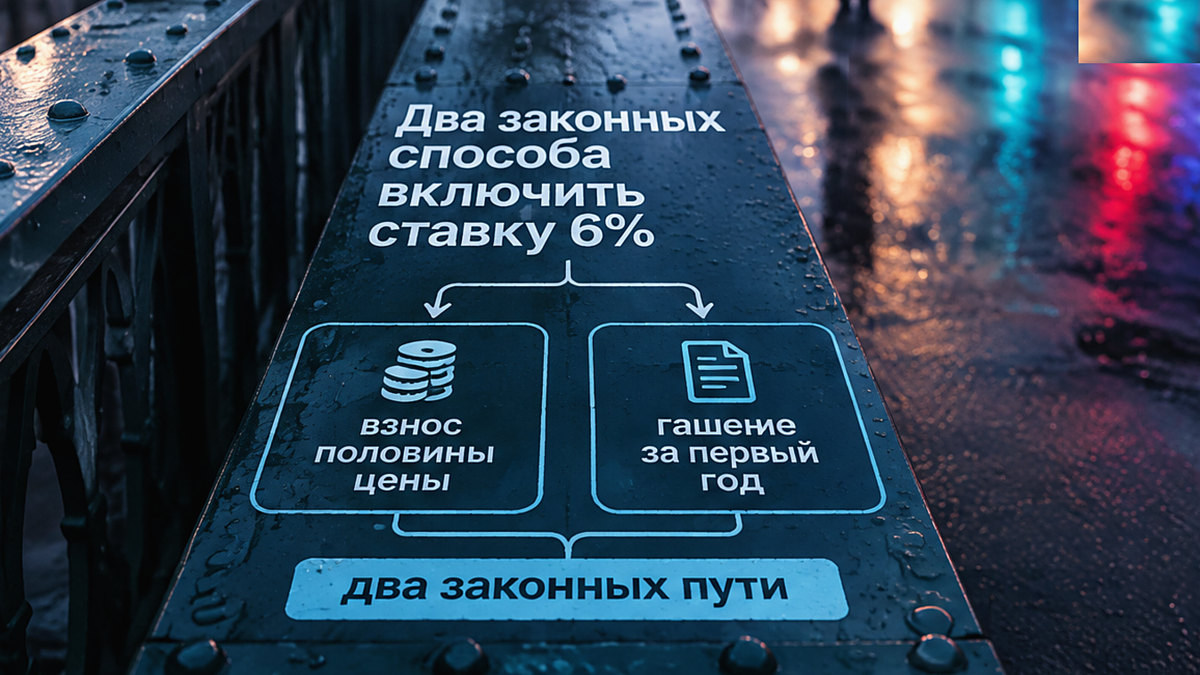
Для семей с одним, двумя или тремя детьми пункт 40 решения Минфина открывает два пути выхода на ставку не выше 6%. Первый путь — оплата не менее 50% цены договора при покупке жилья. Закон разрешает объединять личные накопления, субсидии бюджета, помощь работодателя и материнский капитал, включая цену земельного участка при строительстве дома.
Второй путь рассчитан на взнос от 20%. Ставка снижается до уровня не более 6%, если за 365 или 366 дней остаток долга станет не выше 50% цены договора жилья. Ставка не выше 6% вступает в силу со дня, следующего за очередным платежом по графику, после того как банк зафиксирует достижение норматива.
Арифметика норматива: цена договора против суммы кредита
В прессе часто пишут, что достаточно «погасить половину кредита за первый год». Это искажает решение: остаток долга измеряется к цене договора жилья, а не к телу кредита. При цене квартиры в 100 единиц и взносе 20 единиц кредит равен 80. Чтобы долг стал не выше 50 единиц цены, нужно погасить еще 30 единиц цены договора покупки.
Погашение 30 единиц цены составляет ровно 37,5% от кредита, а не его половину. Если внести половину кредита (40 единиц), долг упадет до 40 единиц цены. Условие выполнится, но семья потратит больше средств, чем требует норматив. Отношение остатка к цене выше 50% не округляется вниз: 50,4% не станет 50%, а взнос 19,6% не округлится до 20%.
Исключения, срок субсидии и ключевая ставка
Ставка не выше 6% без взноса половины цены действует при кредите на индивидуальное жилищное строительство либо покупку участка под стройку. Второе исключение установлено для семей с ребенком-инвалидом: ставка для них составляет не более 6% независимо от региональной сетки в пределах общих лимитов возмещения.
Государственное возмещение банкам ограничено 15 годами с даты сделки, хотя сам кредит можно оформить и на 30 лет. Через 15 лет ставка повысится до меньшей величины: ставка договора плюс 4 процентных пункта либо ключевая ставка плюс 3 пункта. Банк России держит ключевую ставку 14,00% годовых по решению от 11 сентября 2026 года.
Средства материнского капитала можно направлять на взнос или гашение долга до 50% цены жилья. С 1 февраля 2026 года выплата составляет 728 921,90 рубля на первого ребенка с доплатой 234 321,27 рубля при появлении второго, либо полный сертификат 963 243,17 рубля. Сертификат закрывает лишь незначительную долю стоимости столичного жилья.
Частые вопросы
Можно ли получить ставку 6% с одним ребенком при взносе 20%?
Нет, с 1 октября 2026 года взнос 20% в столицах дает ставку до 12% годовых при одном ребенке. Чтобы снизить ставку до уровня не более 6%, необходимо оплатить от 50% цены договора на старте сделки либо досрочно уменьшить остаток долга до половины стоимости жилья в течение первых 365 или 366 дней.
Обязательно ли вносить ровно половину суммы кредита за первый год?
Нет, регламент требует снизить остаток долга до половины цены договора покупки жилья, а не от суммы кредита. При взносе 20% кредит равен 80% цены квартиры, поэтому для достижения норматива достаточно дополнительно погасить 30% стоимости жилья, что составляет 37,5% от суммы взятого кредита.
Округлит ли банк остаток задолженности 50,3% цены до льготных 50%?
Банк не вправе округлить такой остаток в пользу заемщика. По правилам Минфина любое соотношение остатка долга к цене жилья выше 50% округлению вниз не подлежит. Превышение даже в десятые доли процента лишает заемщика права на ставку 6% и оставляет выплаты по стандартной региональной шкале.
Ограничен ли максимальный срок кредитного договора 15 годами?
Сам кредитный договор разрешено оформить на стандартный срок до 30 лет. Пятнадцать лет — это предельный срок государственного возмещения банкам выпадающих доходов по сделкам с 1 октября 2026 года. После завершения этого окна ставка пересчитывается по формуле с привязкой к будущей ключевой ставке.
Практические выводы для заемщиков
Представленная информация носит ознакомительный характер, не является публичной офертой банка и индивидуальной финансовой рекомендацией. Все параметры сделки, график платежей и требования к заемщикам необходимо сверять с кредитным договором и актуальным решением Минфина России.
Перед выходом на сделку критически важно просчитать стратегию выплат на первый год: удобно рассчитать платёж на ипотечном калькуляторе, чтобы сопоставить регулярные взносы по базовой региональной шкале с вариантом ускоренного снижения задолженности до половины стоимости квартиры.
Разобрать юридические тонкости льготных программ, правильно структурировать первоначальный взнос и подобрать надежную новостройку под семейный бюджет всегда можно с командой РЕ-Эксперт. Эксперты помогут рассчитать безопасную кредитную нагрузку и согласовать сделку.
Свежие обзоры кредитных регламентов, аналитические разборы первичного рынка недвижимости и оперативные новости об изменениях ставок мы регулярно выкладываем в нашем Telegram. Подписывайтесь, чтобы своевременно узнавать обо всех нововведениях.
Следить за практическими разборами столичных жилых комплексов, актуальными условиями ведущих банков и динамикой цен на новостройки покупателям также удобно в MAX. Мы публикуем проверенную информацию без информационного шума.