«Минус двадцать на метр» — слух, на который хочется поверить. По физике рынка в сентябре 2026 застройщик номинал вниз не объявит: уступку уже спрятали в процент скидки. Рекламные 20 / 30 / 50% считают от зачёркнутой базы, по которой сделок не было. Вычитаете процент от перечёркнутой цифры и думаете, что квадрат подешевел на эту долю. На деле минус часто только снимает надбавку, которую сами же нарисовали в прайс-листе.
Пульс рынка · квиз
Сверка витрины: дисконт на баннере или реальная уступка в сделке?
Проверьте три числа перед бронью: сколько на самом деле срезает акция и что уйдёт в ДДУ.
4 вопросов по свежим цифрам рынка · ~4 мин
Задача не «выбить» ещё один процент в офисе. Нужно положить рядом три числа одного лота: сумму в ДДУ, цену при полной оплате и цену в акции, субсидии или рассрочке. И понять, ушёл ли метр ниже рынка или акция вернула его к нормальной цене.
Зачёркнутая база — не цена сделки
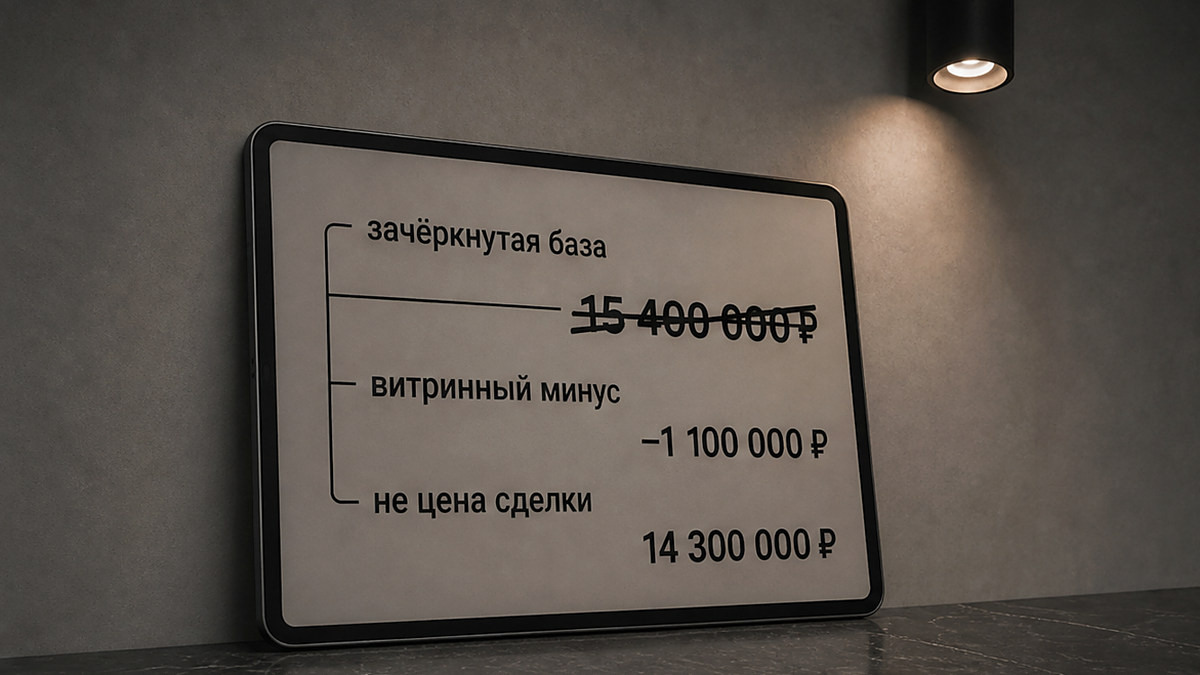
Витрина устроена просто: сначала «было», потом «стало» с крупным минусом. Если «было» никогда не было ценой реальной сделки, процент ничего не доказывает.
Средний размер предлагаемых скидок на московские новостройки в конце августа оценивали около 7,8% (годом ранее 6,6%), в среднем «не превышает 8%». Это фон, не ориентир для вашего корпуса. Баннер «−20%» и средний предлагаемый дисконт живут на разных этажах одной витрины.
Типичный лот бизнес-класса в Москве сейчас — около 23,5 млн ₽ при медиане метра 608 тыс. ₽/м². 20% от 23,5 млн — порядка 4,7 млн ₽. 15% — около 3,5 млн. 15% от медианы метра — около 91 тыс. ₽/м². 7,8% от того же лота — около 1,8 млн. Если на баннере минус «как 4,7 млн», а рынок предлагает дисконт ближе к 1,8 млн, речь почти наверняка не о том, что метр реально подешевел на пятую часть. Речь о том, от какой базы его посчитали.
Оценки риелторов в тех же обзорах (2–5% против 15–20%, «чаще не больше 3%») не усреднять с 7,8% и не выдавать за замер РЕ-Эксперт. Для сверки лота важен якорь: зачёркнутая база часто не цена сделки.
Три числа одного лота
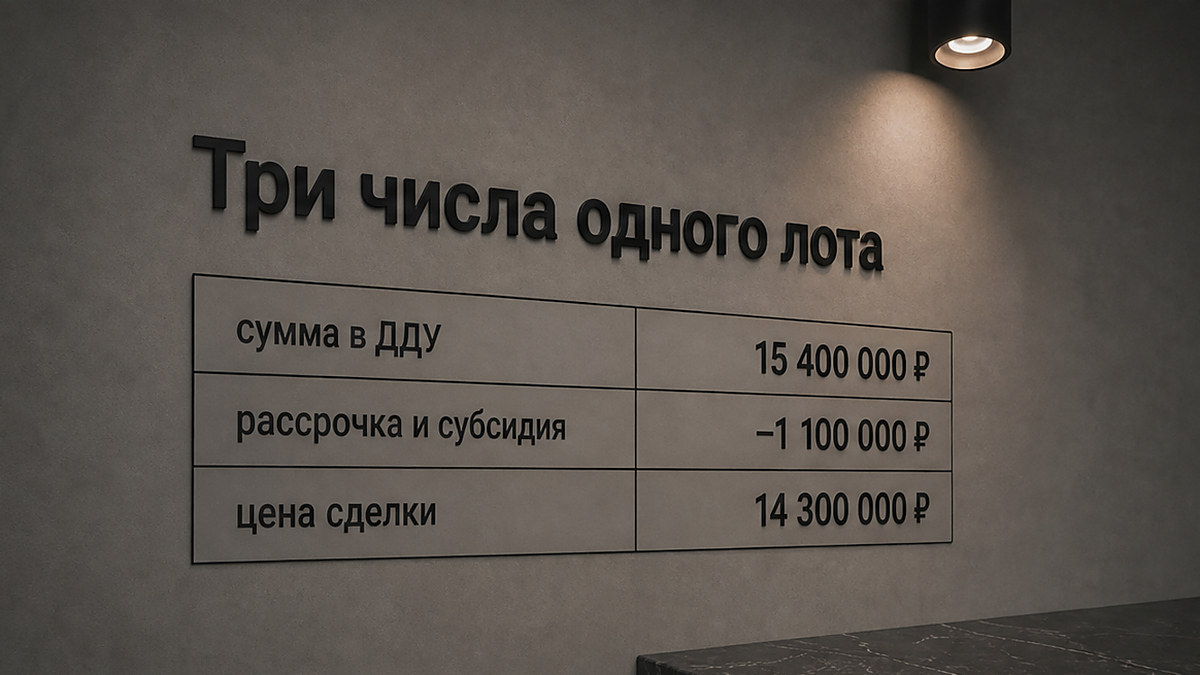
Один и тот же корпус в прайсе живёт несколькими колонками. Риелторы по стране тоже называют скидкой рассрочку, траншевую ипотеку и субсидированную ставку. Для бюджета это ловушка языка: «скидка» не равна минусу к той же базе.
Сверьте одно и то же помещение:
- сумма, которая уйдёт в ДДУ;
- цена при 100% оплате (наличные / собственные деньги);
- цена в акции, при субсидии ставки или в рассрочке.
Если цена за наличные и при субсидировании не различается, это фактически завуалированная скидка: застройщик берёт расходы на себя. Если ипотечная цена выше — сравнивайте переплату по стоимости объекта с выгодой платежа на длинном горизонте и с возможностью рефинансирования, а не радуйтесь только низкой ставке в буклете. За квартиры с субсидированной ипотекой от застройщика заёмщики переплачивают 10–15% стоимости — это метод сверки двух цен, не обещание, что так везде.
Разница лота при субсидии может составлять 10–15%. Околонулевых ставок сейчас нет: Центробанк не допускает их применения. С 1 октября Сбер перестанет выдавать ипотеку с субсидированием ставки от застройщика на срок менее пяти лет. Короткие субсидии давали иллюзорную выгоду и удорожание объектов — это соседняя колонка прайса, не отдельный сюжет про «ставку 0,3%».
Рассрочка — тоже вторая цена того же метра, не график платежей. При покупке в рассрочку цена лота выше прайса на 15–20%; уступка таких лотов потом может быть дороже прайса застройщика. В цену застройщика часто уже заложены субсидирование ставок и рассрочка, поэтому прайс выглядит перегретым относительно реальных цен на вторичке. Уступка готовых новостроек в том же доме в среднем на 10–20% дешевле (оценки опрошенных: 10–15% и 10–12%). Не разбираем balloon и штрафы — достаточно увидеть, что «0% переплаты» может сидеть в более высокой колонке.
Номинал не режут, пока ключ 14%
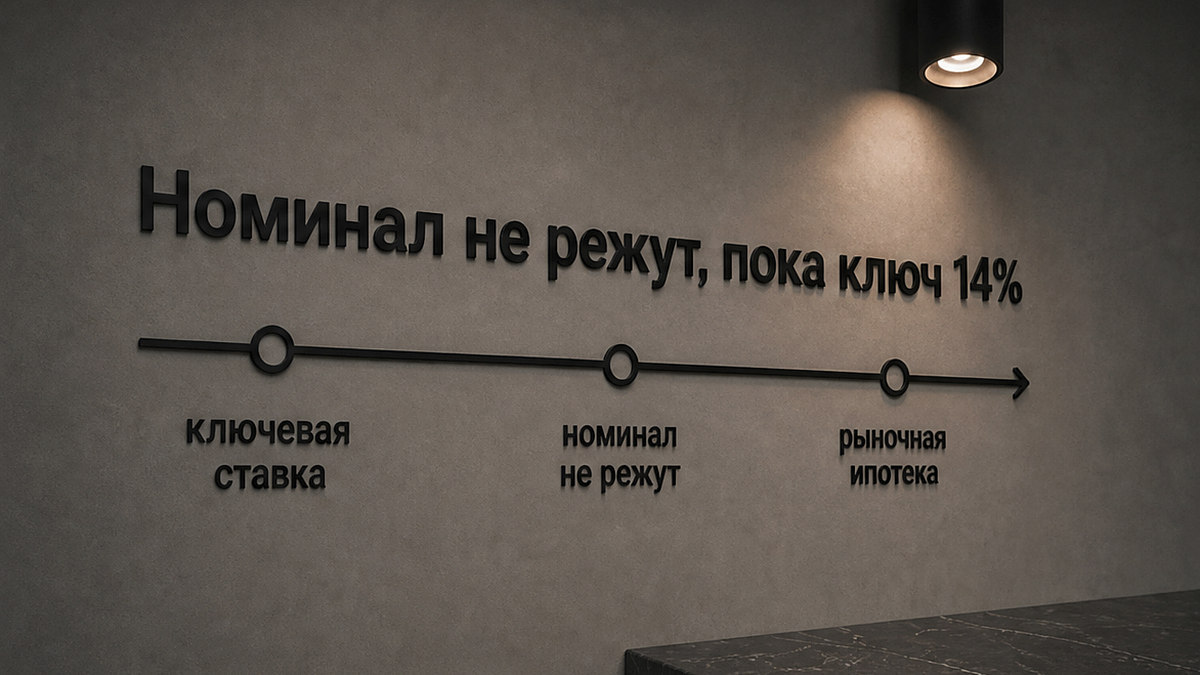
Ключевая ставка Банка России на 16 сентября 2026 года — 14,00%. Совет директоров 11 сентября сохранил её; следующее заседание — 23 октября. Рыночная ипотека на новостройки в комментариях после решения — около 18,5%; в конце августа рыночные ставки на новостройки держали выше 18,7%. Массового снижения рыночной ипотеки осенью ждать не стоит: точечно говорят про 0,1–0,4 п.п.
Росту цен мешает прежде всего слабый спрос; застройщики не готовы индексировать прайс по 1–1,5% в месяц. Сохранение ключа рынок принципиально не оживит; ориентир оживления — ипотека 12–13% и ключ около 10%. Высокая ставка сдерживает резкий рост цен. Смысл для лота: слабые продажи не равны баннеру «−20%» и не равны объявленному снижению метра.
По РФ в августе выручка застройщиков по ДДУ — около 355,7 млрд ₽ (−17,1% к августу прошлого года), лотов около 37,7–37,8 тыс. (−17,7%), средний метр в сделках 201,8 тыс. ₽ (+1,1% год к году). Это страна, не Москва и не бизнес-класс. Январь–август ввели 14,6 млн м² (+2% г/г). По Москве за январь–июль зарегистрировали 29,7 тыс. ДДУ (−⅓). Комфорт в сентябре 2026 — минус 22% объёма предложения к сентябрю 2024. Снижение спроса не приведёт к уменьшению стоимости: цены скорее «топчутся». Коррекция — в скидке, не в объявленном прайсе.
С начала 2026 средневзвешенная цена предложения новостроек в старых границах Москвы (с учётом элитного) +2,6%; за девять месяцев 2025 было +16,6%. Внутри 2026: январь +3,1% к декабрю 2025, февраль −0,4%, апрель +2,2%, июнь +1,6%, июль −0,6%, август −1,2%, сентябрь +0,3% за месяц — «снижение остановилось». Это динамика витрины, не доказательство, что ваш корпус уже отдал 20%.
Три «средних метра» Москвы — не одна скидка
Не складывайте городские средние в один ценник. По витрине новостроек Москвы в августе: 500 180 ₽/м², средняя квартира 26,5 млн. Первичка старой Москвы в августе — 584,6 тыс. ₽/м² (−4% к июлю); Подмосковье 226,3 тыс. (−1%); Новая Москва 341,7 тыс. (+2%). По открытым лотам на 16 сентября: бизнес — медиана метра 608 тыс. (среднее 620), типичный лот 23,5 млн, нижняя и верхняя граница открытых ценников лота примерно 16,0–50,7 млн; премиум — медиана 772 тыс. (среднее 831), типичный лот 37,6 млн, граница 25,4–97,8 млн. Делюкс в открытой витрине — узкий срез: 8 ЖК / 95 лотов, ориентир около 3,3 млн ₽/м² и около 640 млн за лот; узкий min–max не называть — часть по запросу.
Разница 500 / 585 / 608 тыс. — корзина и класс, не «скидка 18%». Премиум здесь — продукт и сервис, не «элитка». Для сверки лота бизнес/премиум якорь — метр того же корпуса у застройщика плюс открытые ориентиры своего класса, не городское среднее.
Резкого снижения цен в Москве и области маловероятно; застройщики активнее субсидируют рыночные ставки; рассрочки займут существенную долю; скидки останутся для покупателей с деньгами. Большие скидки на витрине могут быть меню и для семейной ипотеки, и для 100% оплаты — это разные колонки, не один «минус 20% всем».
Как отличить надбавку от уступки
Метод не новый, и он живой: несмотря на рекламу 25–35%, отслеживать динамику цены конкретного жилого комплекса за шесть–девять месяцев и убедиться, что скидка снижает реальную цену, а не компенсирует ранее произведённую надбавку. Цифры сезона осени 2025 (реальные скидки на слабом проекте 5–20%) не выдавать за замер сентября 2026 — берём только процедуру.
Практика на одном лоте:
- Записать сегодняшнюю цену в ДДУ, цену 100% и цену акции — три числа, одна планировка.
- Спросить менеджера ту же квартиру «без акции» и «с полной оплатой» письменно. Если без акции цифры нет, зачёркнутая база не рабочая.
- Сравнить метр с соседними лотами того же класса в том же корпусе и с открытой медианой класса, не со «средней Москвой».
- Пакет «машино-место в подарок»: проверить, не дороже ли квартира на стоимость машино-места.
- Не путать долю лотов «с дисконтом» на витрине с тем, что вы получили в договоре. Доля лотов с дисконтом около 60% — про экспозицию, не про ваш ДДУ.
Чтобы понять, влезает ли лот в бюджет жизни, а не в баннер, прикиньте метраж и бюджет на калькуляторе мечты: сценарий → метраж → сумма. Это не график банка и не доказательство скидки, а проверка, что «−20%» не вытолкнули квартиру за ваш потолок.
Разбор конкретного корпуса — с командой РЕ-Эксперт: три колонки прайса одного лота рядом с рынком класса, без комиссии покупателю.
Частые вопросы
Если на баннере −20%, метр уже дешевле на пятую часть?
Нет, пока не сверили базу. Рекламные 20 / 30 / 50% часто считают от уровней, по которым сделок не было. На неделе 14 сентября аналитики прямо говорят: номинал вниз не объявят, уступку спрячут в размере скидки. Смотрите сумму в ДДУ, а не процент на макете.
Как понять, что скидка только сняла надбавку?
Положите рядом цену того же корпуса шесть–девять месяцев назад (если она была в открытом прайсе), цену соседних лотов того же класса и три сегодняшние колонки: ДДУ, 100% оплата, акция. Если «акционная» цена совпала с тем, по чему корпус и так жил, минус снял надбавку, а не рынок.
Полная оплата и субсидия — это одна цена?
Не обязаны быть. Если цены совпадают, застройщик, по сути, дал скидку через ставку. Если цена с субсидией выше на 10–15%, это другая колонка прайса: сравнивайте переплату по стоимости с выгодой платежа, а не только буклет. С 1 октября Сбер отключает короткие (менее пяти лет) субсидии ставки от застройщика.
Почему застройщик не просто снизит прайс, если продажи слабые?
При ключе 14,00% и рыночной ипотеке около 18,5% спрос слабый, но номинал держат: коррекция идёт в скидку. Средний метр в ДДУ по стране в августе почти стоит (+1,1% год к году) при падении числа сделок почти на 18%. Слабые продажи и плоский метр в договорах не равны обещанию «−20%» на баннере.
Материал носит справочный характер: это не юридическая консультация и не оферта застройщика. Условия акции, колонки прайса и сумма в ДДУ действуют только в документах конкретной сделки; ставки банков и условия субсидий меняются.
Свежие офферы и разборы витрины — в нашем Telegram и в канале MAX. Если нужно сопоставить зачёркнутую цену метра с рынком класса до договора — напишите на сайт, разберём лот по трём числам, а не по проценту на баннере.