В магазине бытовой техники закон уже запретил ставить разные ценники за наличные и за оплату частями, а на первичном рынке недвижимости этот трюк цветёт полным ходом. Слоган «рассрочка 0% переплаты» звучит как бесплатные деньги от девелопера. Меж тем в графике платежей действительно может не быть процентной ставки, но сама переплата уже намертво зашита в повышенную стоимость квадратного метра в договоре.
Пульс рынка · квиз
Разбор скрытой наценки: тест по условиям договора
Проверьте, где в графике платежей прячутся миллионы переплаты, что реально лежит на эскроу и чем грозит просрочка по 214-ФЗ.
4 вопросов по свежим цифрам рынка · ~4 мин
Пока дольщик сравнивает комфортный платёж со стройки с ежемесячной арендой, финансовая дыра уже оформлена на бумаге. Чтобы увидеть реальную картину сделки, нужны ровно три цифры из одного проекта ДДУ: цена лота при стопроцентной оплате, цена при покупке в рассрочку и совокупная сумма всех взносов вместе с финальным платежом. Если третья строка превышает первую, никакого бесплатного займа нет. Есть скрытая наценка за ожидание денег.
Дыра сидит в прайсе, не в купоне

Публичные оценки рынка со стороны риелторов и регулятора сходятся в понятной вилке: разрыв между полной единовременной оплатой и покупкой в рассрочку доходит до 15–20%. Сами девелоперы в открытых комментариях признают более скромную разницу в 5–15%. На практике это означает простую вещь: лот с базовым ценником 50 млн рублей при стопроцентном расчёте в графике «без переплат» превращается в 55–58 млн рублей. Это не персональный тариф конкретного корпуса и не наш внутренний замер, а наглядный ориентир того, как расходятся колонки в отделе продаж.
Независимые юристы и аналитики формулируют происходящее без иллюзий: юридически договор остаётся беспроцентным, но базовый прайс под рассрочку заранее завышают. Застройщик не дарит деньги читателю. Этой надбавкой он компенсирует собственное банковское фондирование, покрывает риск срыва финального транша и закладывает увеличенный срок реализации проекта.
Чтобы оценить масштаб в московских масштабах, достаточно взглянуть на открытую витрину новостроек бизнес-класса: средняя квартира здесь держится на уровне 29,8 млн рублей при цене метра около 512,2 тыс. рублей. На той же витрине комфорт-класс для сравнения стоит около 18,1 млн рублей и 377,2 тыс. рублей за метр. Мы не трогаем штучный клубный делюкс внутри Садового кольца и не смотрим на премиальные проекты с отельным сервисом: даже в обычном бизнес-классе наценка 15% на лот за 29,8 млн рублей добавляет к смете порядка 4,5 млн рублей, а при 20% превращается в 6 млн рублей чистой переплаты. Если запросить в отделе продаж только график взносов без колонки стопроцентной оплаты, эти миллионы просто растворяются в воздухе.
В показательных кейсах девелоперов на лотах за 10 млн рублей механика видна ещё нагляднее: при полной оплате покупателю дают дисконт 10% и отдают объект за 8 млн рублей, а при рассрочке скидка составляет символический 1% с ценой 9,9 млн рублей. На старте берут взнос 10% (990 тыс. рублей), выставляют символические 30 тыс. рублей в месяц до ввода дома, а на финише требуют единовременно внести остаток 6,8 млн рублей. Ключевая ставка ЦБ сохраняется на уровне 14,00%, и девелоперы в неофициальных интервью признают: до 20% покупателей на длинных двухлетних рассрочках в итоге не справляются с графиком.
График прячет не только последний транш
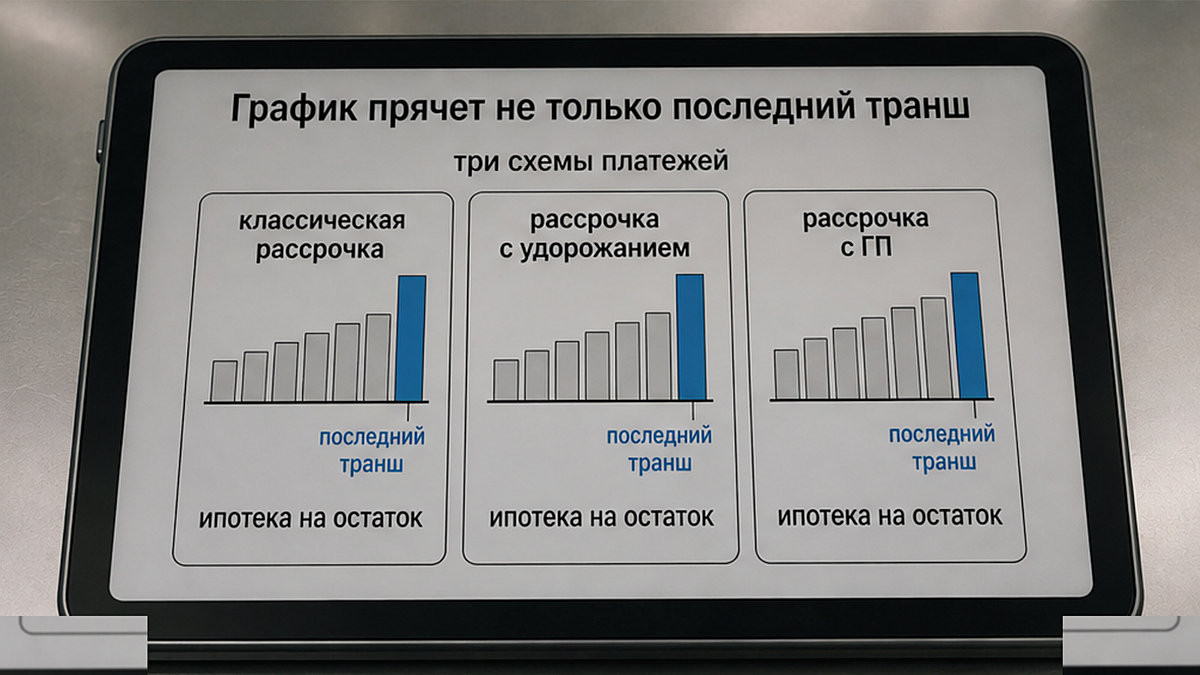
На столичном рынке сложились три основные схемы рассрочки: равные регулярные транши на весь период строительства, крупный отложенный платёж к моменту ввода дома или комбинация небольших ежемесячных сумм с финальным расчётом на сдаче. Первый взнос обычно укладывается в 10–30%, а весь договор растягивается на 1–3 года. В сегментах бизнеса и премиума отдельные застройщики рапортуют, что на такие программы приходится до 40–50% всех текущих сделок.
Опасность заключается в том, что покупатели часто ищут подвох исключительно в финальном «шаровом» платеже перед сдачей. Но даже если график разбит на одинаковые комфортные части, скрытая переплата уже заложена в завышенную стоимость квадратного метра по ДДУ. Считать бюджет нужно целиком от первого взноса до последней копейки: сколько денег уже ушло на эскроу-счёт, какие обязательства висят впереди и из каких источников закрывать финальный транш, когда ключи окажутся ближе, чем свободная ликвидность.
Большинство покупателей рассчитывают погасить остаток на вводе дома ипотечным кредитом. Но банковская ипотека — это совершенно иной продукт со своими рисками, проверкой занятости, первым взносом и жестким ежемесячным аннуитетом. Разумнее заранее рассчитать платёж на ипотечном калькуляторе именно на величину ожидаемого остатка долга, а не утешать себя мыслью, что платежи по 30 тысяч рублей на стройке волшебным образом продолжатся после получения ключей. Ориентир стоимости денег в экономике задаёт ключевая ставка 14%, и коммерческий банк выдаст кредит исключительно по своим рыночным правилам.
На эскроу лежит только то, что уже внесли
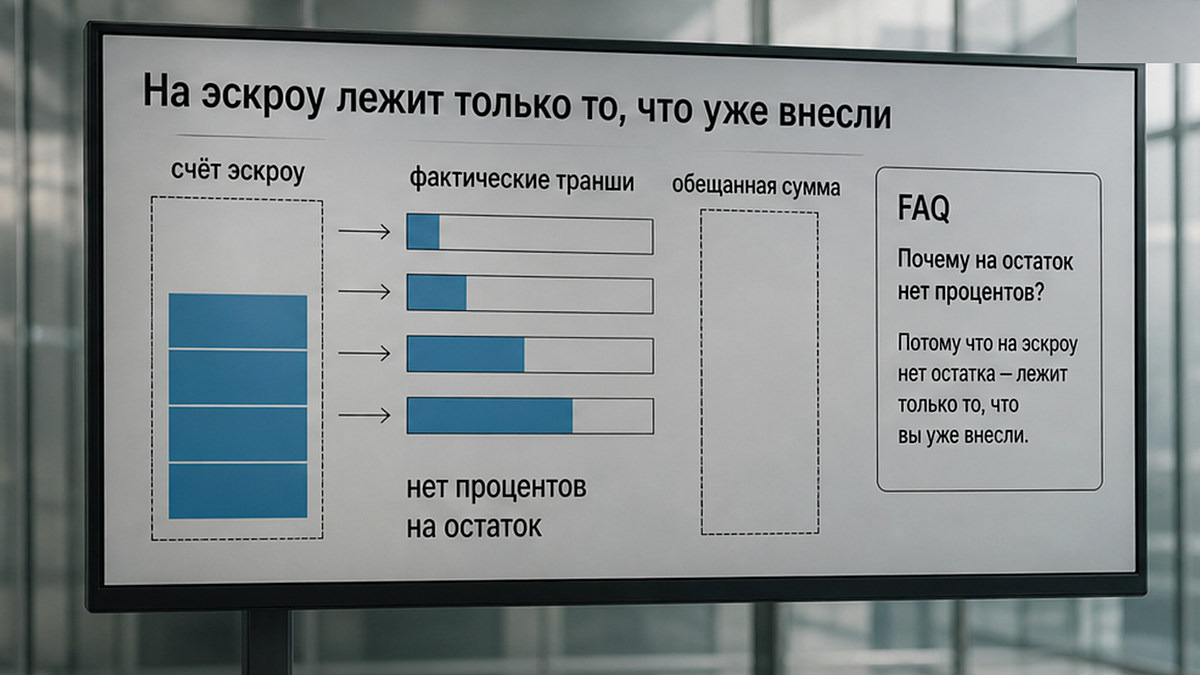
По Федеральному закону № 214-ФЗ цена квартиры после государственной регистрации договора уплачивается единовременно либо в согласованные сторонами сроки безналичным расчётом. В договорах с использованием счетов эскроу дольщик обязан внести установленную сумму до ввода дома в эксплуатацию. При этом на специальном банковском счёте депонируются исключительно те деньги, которые фактически поступили от гражданина. Никаких процентов на остаток эскроу-счёт не начисляет. Застройщик получает доступ к этим средствам не позднее десяти рабочих дней после выдачи разрешения на ввод дома.
По официальному отчёту регулятора о проектном финансировании совокупная стоимость всех зарегистрированных ДДУ на рынке достигла 9,1 трлн рублей, тогда как остатки на счетах эскроу составили лишь 7,6 трлн рублей. Разрыв в 1,5 трлн рублей — это как раз неоплаченные обязательства по действующим договорам, которые девелоперы поддерживают механикой рассрочек. Покрытие долга строителей средствами дольщиков на эскроу составляет 65%. В масштабах отдельной сделки это означает прямое правило: пока график растянут, за вашей квартирой в банке не лежит полная сумма, там хранятся лишь фактически проведённые транши.
Классический договор по 214-ФЗ жестко привязывает окончательный расчёт к дате ввода объекта. Практика выплат после получения ключей без оформления права собственности дольщика существует на рынке полулегально. Именно эту серую зону регулятор планирует реформировать к 2027 году через механизм немедленной регистрации собственности покупателя и оформления залога в пользу застройщика. Но пока эти инициативы остаются проектами, опираться приходится на строгий текст действующего ДДУ.
Просрочка бьёт не «как в банке»
Законная финансовая ответственность дольщика за срыв графика прописана прозрачно: неустойка составляет 1/300 ставки рефинансирования ЦБ за каждый день просрочки и начисляется строго от суммы просроченного платежа, а не от полной цены всей квартиры. При ключе 14,00% ежедневная пеня составляет около 0,0467% от задержанного взноса. Мораторий прошлых лет завершился, и в 2026 году эта формула работает в полную силу.
При систематическом нарушении дисциплины — если платежи задержаны более трёх раз за двенадцать месяцев или одна просрочка превысила два месяца подряд — девелопер получает законное право в одностороннем порядке расторгнуть ДДУ. В этом случае компания обязана вернуть дольщику все фактически внесённые средства в течение десяти рабочих дней либо перечислить их на депозит нотариуса. Драконовские штрафы размером в половину стоимости квартиры к законному регламенту отношения не имеют.
Меж тем представители Банка России открыто фиксировали опасные прецеденты: в индивидуальных договорах застройщики прописывали штрафы за срыв платежей после ввода дома, доходившие до 50% от всей суммы долга. Регулятор уже разработал проект нормативных ограничений на 2027–2029 годы с предельным потолком неустойки не более 20% годовых от суммы просроченной задолженности, обязательными расчётами через спецсчета банков и передачей сведений в БКИ. Но в парламенте этот пакет ещё не принят, как не вступил в силу и проект Минстроя по ограничению финального срока рассрочки тремя годами с горизонтом применения с 1 сентября 2027 года. В текущей сделке вас защищает только грамотная вычитка проекта ДДУ до передачи денег.
Что сверить в кабинете, пока слоган ещё на баннере
Перед тем как ставить подпись в договоре и переводить первый взнос, положите рядом коммерческое предложение и проект ДДУ. Запросите у менеджера две официальные колонки: стоимость квартиры при стопроцентной единовременной оплате и цену лота в рассрочку. Если базовый прайс скрывают — требуйте письменный расчёт. Сложите все платежи по графику до последней копейки, проверьте график наполнения эскроу-счёта и найдите раздел об ответственности: там должна быть законная неустойка 1/300 ставки от суммы платежа, а не скрытые штрафы застройщика. Наконец, заранее определите, чем именно будете закрывать финальный платёж перед вводом, если на горизонте останется только дорогая рыночная ипотека.
Разобрать структуру прайса и вычистить скрытые наценки в конкретном жилом комплексе безопаснее с командой РЕ-Эксперт: мы смотрим на юридические условия договора, а не на обещания на баннерах. Разборы свежих схем продаж и актуальные кейсы регулярно публикуем в нашем Telegram и в канале MAX.
Частые вопросы
Почему «0% переплаты» может быть дороже 100% оплаты?
Девелоперу не нужно указывать процентную ставку в графике, если он заранее увеличил базовую стоимость квартиры в договоре. По рыночным оценкам 2026 года разрыв между полной оплатой и рассрочкой составляет от 5% до 20%. В потребительском сегменте закон с апреля 2026 года запретил двойные ценники, но на договоры долевого участия по ДДУ это ограничение пока не распространяется.
Какие три цифры сравнить в одном договоре?
Внимательно сопоставьте цену квартиры при стопроцентной оплате, цену при покупке в рассрочку и совокупную сумму всех траншей по графику с учётом финального платежа. Если итоговая сумма превышает базовый прайс, нулевая ставка — это просто рекламная маскировка наценки на квадратный метр.
Что лежит на эскроу, пока идёт рассрочка?
На счёте эскроу находятся исключительно те средства, которые дольщик уже перечислил по графику. Банк не начисляет на них доход, а застройщик получает деньги только после ввода дома в эксплуатацию. Общий рыночный разрыв в 1,5 трлн рублей между ценой зарегистрированных ДДУ и остатками на эскроу отражает общий объём рассрочек на рынке, а не персональный долг покупателя.
Какой штраф за просрочку взноса по закону, а какой — по договору?
По закону 214-ФЗ неустойка составляет 1/300 ключевой ставки ЦБ в день от суммы просроченного взноса (при ставке 14,00% это около 0,0467% в день). При задержке более двух месяцев подряд или трёх нарушениях за год застройщик вправе расторгнуть ДДУ и вернуть внесённые деньги за десять рабочих дней. Штрафы «до 50% от всей суммы долга» встречаются в серых договорах, с которыми сейчас борется регулятор, предлагая ограничить пени планкой 20% годовых.
Можно ли уже опираться на закон «как у ипотеки» с 2026 года?
Нет, пока опираться на эти правила нельзя. Предложения Банка России и проект Минстроя с ориентиром на сентябрь 2027 года остаются инициативами. Передача сведений в БКИ, предельный трёхлетний срок и расчёты через банковские спецсчета ещё не стали действующим законом, поэтому защищать бюджет нужно условиями текущего договора.
Материал — обзор публичных норм 214-ФЗ, позиции ЦБ и открытых оценок рынка на 15 сентября 2026, не индивидуальная консультация и не оферта. Ключевая ставка, график ДДУ и договорные штрафы проверяйте по своему договору и актуальным документам регулятора: проект основных направлений — предложения, не закон. Цифры 15–20% и примеры скидок — чужие оценки и кейсы, не расчёт РЕ-Эксперт по московскому лоту.
Если две колонки прайса и полный график уже на столе, доведите разбор до сделки на сайте РЕ-Эксперт. Короткие разборы схем — в Telegram-канале и в MAX.