В пакете на сделке банк часто склеивает три полиса в одну привычную строку «как у всех», а закон режет этот комплект на обязательное и добровольное с разными последствиями отказа.
Пульс рынка · квиз
Конструктив, жизнь и сроки: что закон требует, а что в кредитном договоре
Разведите обязательный полис залога, добровольную жизнь, окно 30 дней возврата, дедлайн имущества после акта и семь рабочих дней на проверку смены страховщика.
5 вопросов по свежим цифрам рынка · ~5 мин
Один остаток по ипотеке, один адрес будущей квартиры, а счёт за годовое продление у разных банков и страховщиков может разъехаться в разы. Семья платит премию из пакета «как предложили на сделке» и не сверяет её с полисом другой компании, которую тот же банк по закону обязан принять. От всего сразу отказаться нельзя без цены: конструктив залога по закону об ипотеке залогов страховать нужно, за жизнь и титул закон не требует, но кредитный договор может поднять ставку. Ниже — что обязательно на этапе договора долевого участия с застройщиком и после ключей, где тихая переплата, и как сменить страховщика без сюрприза в графике при ключевой ставке ЦБ 14,00% на октябрь 2026 года.
Три полиса в одном пакете: что из них закон, а что договор
На практике банк продаёт «комплекс»: страхование квартиры (конструктив), жизни и здоровья заёмщика, иногда титул. Юридически это разные вещи.
Конструктив залога закон связывает с ипотекой напрямую. По ст. 31 102-ФЗ (ред. 04.08.2026) залогодатель обязан за свой счёт страховать заложенное имущество от утраты и повреждения: на полную стоимость или, если она выше долга, не ниже суммы обеспеченного обязательства. Не застраховали — банк может застраховать сам и взыскать расходы. Выгодоприобретатель по общему правилу — залогодержатель.
Жизнь и здоровье, а также страхование финансового риска кредитора по ст. 31 ч. 4–10 102-ФЗ — это право сторон договориться, не универсальная обязанность «как у всех». Отказ от таких договоров не даёт автоматического возврата премии (ч. 10 ст. 31).
Особенности кредита физлица под ипотеку и связанного страхования задаёт 353-ФЗ (ред. с 01.09.2026). Если личное страхование законом не обязательно, кредитор обязан предложить сопоставимый кредит без навязанного полиса (ст. 7 ч. 2.2). В договоре может быть надбавка к ставке за отказ от добровольного страхования жизни. В обзорах (не таблица ЦБ) часто называют порядка 0,5–4 процентных пункта; точная цифра только в вашем кредитном договоре.
Указание ЦБ 6139-У касается добровольного страхования жизни и здоровья заёмщика; на имущественное страхование конструктива оно не распространяется.
Новостройка: до ключей и шесть месяцев после акта
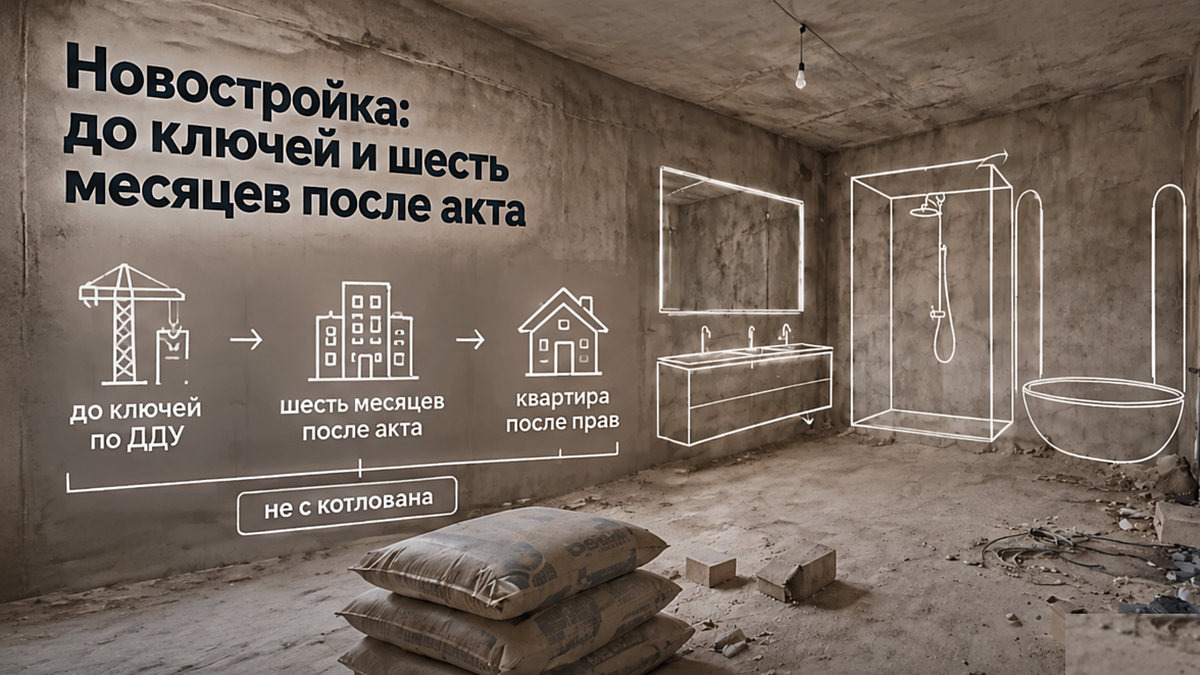
Пока дом строится, действует договор долевого участия (ДДУ) с застройщиком: в залоге ещё нет готовой «квартиры со стенами» в том смысле, в каком после регистрации собственности. Ст. 31 цепляется к заложенному имуществу по договору об ипотеке. На выдаче кредита банк обычно оформляет полис жизни; полис недвижимости ждут после оформления собственности и оценки. В регламентах крупных банков (например, материалы Домклик по Сберу) фигурирует срок порядка шести месяцев с даты акта приёма-передачи (для договоров с 29.11.2022 — шесть месяцев от срока передачи по ДДУ/уступке на регистрацию права). Это условия конкретного банка, не единая норма для всех кредиторов.
Типичная ошибка — ждать имущественный полис «с котлована» и после ключей затягивать с загрузкой полиса в банк. Чужой PDF без передачи в кредитор = для банка полиса нет. В договорах Сбера за просрочку с имущественным страхованием встречается неустойка порядка половины процентной ставки по кредиту за каждый день без полиса. Снова текст кредитного договора, не общий закон.
Титульное страхование (риск утраты права собственности) для квартиры у застройщика по такому договору — отдельная добровольная история; «чужие наследники» вторички сюда не переносятся один в один.
Почему премия «у банка» и у рынка расходится
Страховая сумма по конструктиву привязана к остатку долга или оценке, но тариф (процент от суммы) у партнёрской программы и у независимого полиса с тем же рейтингом страховщика может различаться кратно. Сравнение «два банка — разные цифры в заголовке» осенью 2026 года — сигнал упаковки, не официальный тариф ЦБ или РЕ-Эксперт; в расчёты статьи такие неверифицированные пары не берём.
На 12.10.2026 опору для выбора страховщика задаёт закон о потребительском кредите: ст. 7 ч. 10–10.1. Отдельно на это же смотрит информационное письмо Банка России и антимонопольной службы от 26.02.2026.
Заёмщик сам выбирает страховщика из числа соответствующих критериям банка и может сменить его в любой момент на сроке кредита. Банк за семь рабочих дней сообщает, подходит ли полис, или мотивирует отказ; после отказа и подъёма ставки регуляторы рекомендуют вернуть ставку, если принесли другой подходящий полис. Навязывать одну компанию и давать за это преференции, в том числе заниженную ставку, недопустимо. Линия отсечения по кредитному рейтингу страховщика — не выше «А−».
Постановление Правительства № 39 (01.09.2023–01.09.2025) на дату материала не действует; не стоит ссылаться на него как на текущую норму. Если заёмщик оформил жизнь у страховщика, который банк признаёт, кредит выдаётся на тех же сумме, сроке и ставке, что и при «банковском» полисе (ст. 7 ч. 10 353-ФЗ).
Чтобы отделить рост ежемесячного платежа из‑за надбавки за отказ от жизни от «чистого» кредита, удобно рассчитать платёж на ипотечном калькуляторе в двух сценариях: со ставкой по договору и со ставкой «без личного страхования», если она прописана в кредитном договоре.
Охлаждение, возврат премии и подъём ставки
Для добровольного страхования жизни при ипотеке 353-ФЗ ст. 11 ч. 11 даёт право отказаться в течение 30 календарных дней со дня заключения с полным возвратом премии за не более чем семь рабочих дней, если не было страхового случая. Это не смешивать с общим правилом ЦБ про период охлаждения не менее 14 календарных дней на добровольных видах вне ипотечной специфики.
Критичный нюанс: ст. 11 ч. 13 353-ФЗ прямо указывает, что положения о 30-дневном полном возврате не применяются к договору страхования по ст. 31 102-ФЗ. Конструктив залога тем же «месяцем на передумать» не отменяется.
Для ипотечных договоров после 01.07.2024 (ч. 10.1, 11.1 ст. 7 353-ФЗ): если обязанность по страхованию из договора не исполнена более 30 календарных дней (в том числе после исключения из коллективного договора), кредитор может поднять ставку до уровня кредита без такого страхования. При просрочке страхования свыше 30 дней возможно и требование досрочного возврата (ч. 12), кроме случая, когда вместо расторжения применяется подъём ставки по ч. 11.
При полном досрочном погашении кредита на добровольное личное страхование предусмотрен пропорциональный возврат премии за оставшийся срок (ст. 11 ч. 10, 12) за те же семь рабочих дней при отсутствии страхового случая — для договоров после 01.09.2020.
Что комплекс не покрывает
Комплексный полис не закрывает все риски новостройки. Усадка грунта, трещины «во всю стену» после сдачи дома в типовых программах имущества часто не компенсируются. В жизни в исключениях нередко суицид, алкоголь, ряд тяжёлых диагнозов на момент оформления. Опросы осени 2026 года показывают, что большинство ипотечников переоценивают покрытие. Например, полагают, что полис автоматически включает ущерб от дронов как «летательного аппарата», тогда как юридически это часто другой риск и отказ в выплате возможен. Перед продлением имеет смысл читать раздел исключений, а не только цену.
Рефинансирование — новый банк, новые требования к полисам; старый полис «как был» может не подойти. Мультилетний полис фиксирует тариф на срок — удобство, не требование закона.
Обсуждения условий страхования и ипотеки на новостройках удобно отслеживать в нашем Telegram и в канале MAX.
Где ошибаются
- Покупают полис партнёра банка на сделке и не сравнивают с другой компанией с рейтингом не ниже принятого банком порога.
- Считают страхование жизни таким же обязательным по закону, как конструктив.
- Ждут имущественный полис до котлована и после ключей не загружают его в банк в срок по договору.
- Отказываются от жизни в 30-дневное окно и не оформляют замену — проходит больше 30 дней без действующего полиса, ставка растёт.
- Путают 30 дней полного возврата по жизни с правом «вернуть конструктив за месяц».
- После рефинансирования оставляют старые полисы без сверки с новым кредитором.
- Ожидают, что комплекс покроет усадку новостройки или любой ущерб от дронов.
Практический порядок на 2026 год
- Выписать из кредитного договора: что страховать обязательно, сроки подачи полиса, надбавку к ставке без жизни, неустойку за отсутствие имущественного полиса.
- На этапе новостройки: жизнь — по графику банка при выдаче; имущество — после регистрации права, с учётом банковского дедлайна (часто до шести месяцев после акта у крупных игроков).
- Раз в год перед продлением запросить расчёт у двух–трёх страховщиков с рейтингом, который банк допускает; сравнить премию на тот же остаток долга и те же риски по конструктиву.
- Смену страховщика оформить с запасом до даты окончания старого полиса; передать новый полис в банк и дождаться ответа в семь рабочих дней.
- Если отказываетесь от добровольной жизни в первые 30 дней — следить, чтобы не наступило 30 дней без исполнения обязанности по договору, если банк всё же требует полис для льготной ставки.
- При досрочном погашении — заявить на пропорциональный возврат по жизни, если договор после 01.09.2020.
Фон для семейного бюджета: ключевая ставка Банка России на 12.10.2026 — 14,00% годовых (сохранена 11.09.2026; следующее заседание — 23.10.2026). Она влияет на неустойку по просрочке ипотеки физлица (ст. 6.1 353-ФЗ: не выше ключевой на день заключения договора при начислении процентов за просрочку), но не задаёт тариф страхового полиса. Требования к доходу по обновлённой семейной ипотеке с 01.10.2026 (оценки порядка 206 тыс. ₽/мес в столичных субъектах при максимальном кредите в лояльных банках) — про долговую нагрузку, не про цену страховки.
Если нужно сопоставить несколько сценариев кредита и надбавок к ставке до выбора полиса, разбор лота и условий ипотеки на новостройке можно сделать с командой РЕ-Эксперт — без комиссии для покупателя при работе по новостройкам бизнес- и премиум-класса.
Частые вопросы
Обязательна ли страховка жизни при ипотеке на новостройке по закону?
Нет. По 102-ФЗ обязанность закона — страховать заложенное имущество (конструктив) на условиях договора об ипотеке. Жизнь и здоровье — добровольный блок договора с банком; отказ возможен, но кредитор может предложить другую ставку или иные условия (353-ФЗ ст. 7 ч. 2.2, 10).
Когда оформлять полис на квартиру в строящемся доме?
Обычно после регистрации собственности и оценки, в срок, который задаёт кредитный договор (у ряда банков — до шести месяцев с даты акта или срока передачи по ДДУ для договоров с конца 2022 года). До этого страхуют риски заёмщика (жизнь), а не готовое жильё в залоге.
Можно ли сменить страховую компанию после сделки?
Да. Письмо Банка России и антимонопольной службы от 26.02.2026 и ст. 7 ч. 10 закона о потребительском кредите подтверждают право выбора и смены страховщика, соответствующего критериям банка, на всём сроке кредита. Банк проверяет полис в срок до семи рабочих дней.
Работает ли 30 дней полного возврата на страховку квартиры?
Нет для имущественного страхования по ст. 31 закона об ипотеке залогов: ст. 11 ч. 13 закона о потребительском кредите исключает применение 30-дневного полного возврата к такому полису. Для добровольной жизни при ипотеке 30-дневное окно ч. 11 действует.
Что будет, если не продлить полис вовремя?
После 30 календарных дней без исполнения обязанности по страхованию из договора банк вправе поднять ставку до уровня кредита без этого страхования (ст. 7 ч. 11.1 353-ФЗ для ипотеки после 01.07.2024) или предъявить иные меры по договору, включая неустойку за каждый день без имущественного полиса, если так прописано у кредитора.
Даёт ли государство налоговый вычет на ипотечную страховку в 2026 году?
Законопроект о вычете на ипотечную страховку (оценки депутата порядка 20–30 тыс. ₽ в год за полисы) на дату материала — предложение, не действующая норма НК. Отдельные изменения по долгосрочному страхованию жизни с 01.09.2026 — другой продукт; подменять ими тему ипотечного полиса нельзя.
Материал носит справочный характер и не заменяет консультацию юриста, страховщика или банка. Тариф полиса, надбавки к ставке и неустойки определяются вашим кредитным договором и правилами конкретного страховщика; нормы 102-ФЗ и 353-ФЗ приведены по состоянию на октябрь 2026 года. Ключевая ставка Банка России 14,00% годовых действует с решения от 11.09.2026 и влияет на параметры кредита и неустойки, но не равна стоимости страховой премии.
Если ежегодное продление полиса кажется «мелочью» на фоне платежа по ипотеке, сверьте остаток долга и ставку с надбавкой за отказ от жизни — на ипотечном калькуляторе на сайте это видно в цифрах быстрее, чем в рекламном буклете банка на сделке.