Банк-эскроу не смотрит на обещание в офисе продаж. Он смотрит на реестр. В договоре долевого участия на квартиру в строящемся доме часто фигурируют «двадцать рабочих дней» на возврат денег, но при эскроу — счёте в банке, куда лежит оплата, пока дом не сдан — эта норма почти не про вашу карту. Платёж по ипотеке списывается по графику, а сумма с эскроу уйдёт только после погашения записи о регистрации договора в реестре и публикации сведений в единой информационной системе жилищного строительства (портал наш.дом.рф). Часы в этой цепочке считает банк-эскроу и Росреестр, не менеджер за стойкой.
Пульс рынка · квиз
Реестр, эскроу и «двадцать дней» из офиса продаж
Сверьте цепочку: уведомление, погашение записи в ЕГРН, наш.дом.рф и маршрут на свой счёт, залоговый или в СФР — не обещание менеджера.
5 вопросов по свежим цифрам рынка · ~5 мин
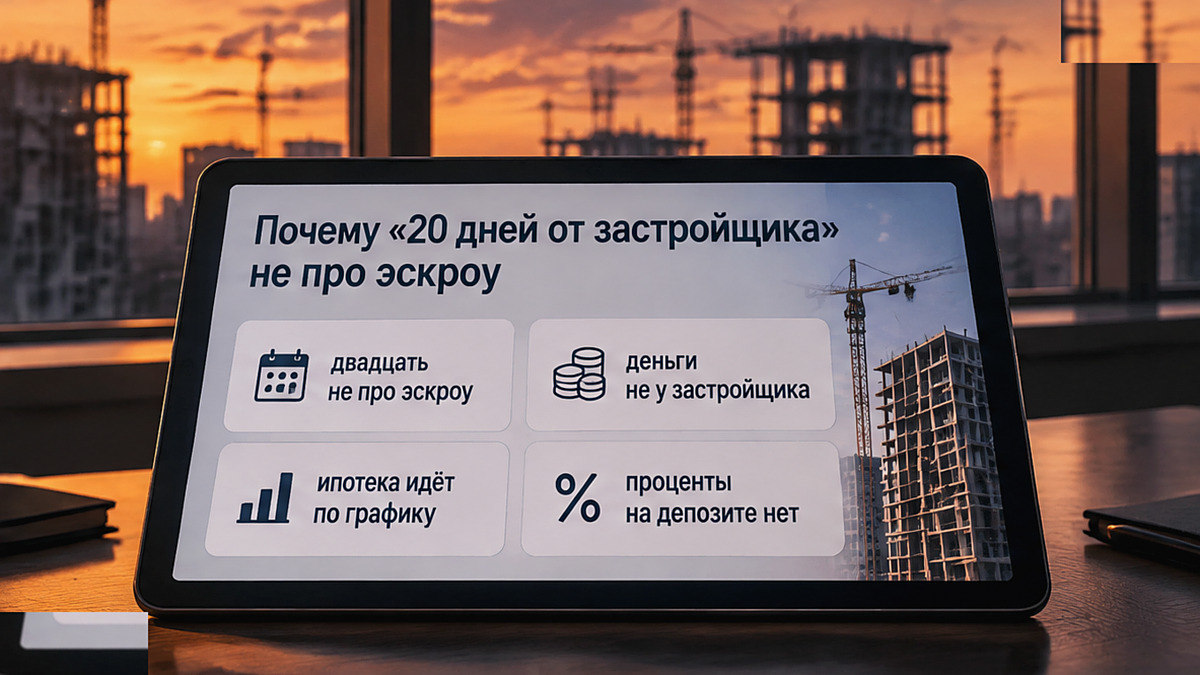
Почему «20 дней от застройщика» не про эскроу
Без эскроу при одностороннем отказе дольщика застройщик возвращает цену и проценты за 20 рабочих дней (ст. 9 ч. 2 214-ФЗ); при судебном расторжении по основаниям ч. 1.1 — за 10 рабочих дней. Проценты для гражданина: 1/300 ставки рефинансирования (она равна ключевой ставке Банка России) в день, в двойном размере. На 14 октября 2026 года ключевая — 14,00% годовых; следующее заседание Совета директоров ЦБ — 23 октября 2026 года.
Если деньги на эскроу, ч. 2, 5–7 ст. 9 не применяются, кроме расторжения по основаниям, возникшим уже после ввода объекта в эксплуатацию (ст. 15.4 ч. 4). Ждать перевод «от застройщика как из кассы» — типичная ошибка: рубли не у девелопера, их разблокирует эскроу-агент по правилам ст. 15.5.
На эскроу проценты на сумму депозита не начисляются, вознаграждение банку-агенту за ведение счёта при расторжении тоже не платят (ст. 15.5 ч. 5). Пока идёт процедура, кредит может продолжать капать — это отдельный контур кредитного договора.
Цепочка: уведомление, реестр, три дня или залоговый счёт
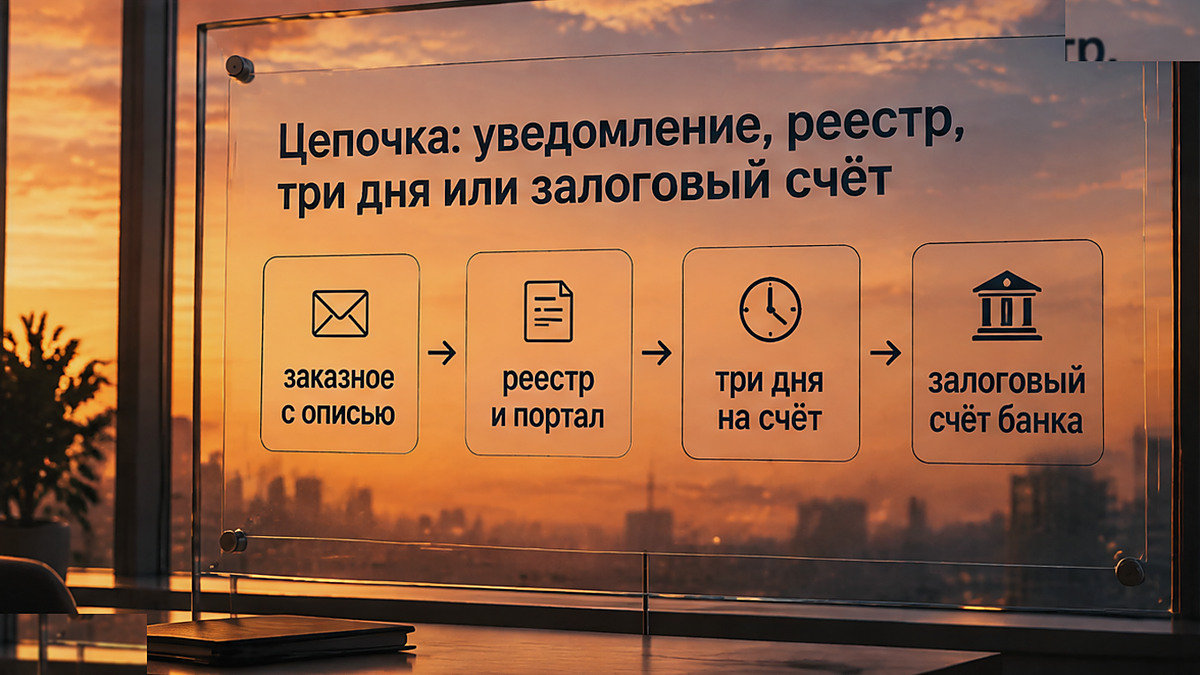
Договор считается расторгнутым со дня направления уведомления об одностороннем отказе заказным письмом с описью вложения (ст. 9 ч. 4). Отправка письма ≠ деньги на карте.
Дальше по ст. 15.5:
- Росреестр не позднее 5 рабочих дней со дня записи в реестре недвижимости о расторжении, прекращении или отказе от договора долевого участия размещает в системе наш.дом.рф сведения о погашении записи о регистрации (ч. 9).
- Возврат — на основании этих сведений (ч. 8):
- если в договоре не участвовали заёмные средства — не позднее трёх рабочих дней со дня размещения сведений на банковский счёт депонента из договора эскроу (если не сработал маршрут материнского капитала по ч. 8.1);
- если в договоре указаны заёмные средства — на залоговый счёт кредитора. Залогодержатель может в течение 14 рабочих дней со дня размещения сведений подать заявление о перечислении на указанный им залоговый счёт; иначе — на залоговый счёт из договора эскроу.
Итог по срокам закона: без ипотеки после публикации в системе — короткое окно в три рабочих дня; с ипотекой — другой маршрут и до 14 рабочих дней на заявление залогодержателя. Срок условного депонирования на эскроу (ввод по декларации + 6 месяцев, продление по заявлению дольщика до двух лет) описывает жизнь счёта, а не «сколько ждать возврат после расторжения».
Не путать с обратным сюжетом: перечисление застройщику после ввода — не позднее 10 рабочих дней после разрешения на ввод или сведений в системе (ст. 15.5 ч. 6). Это про раскрытие эскроу девелоперу, не про возврат дольщику при отказе от договора.
Когда закон позволяет расторгнуть без суда
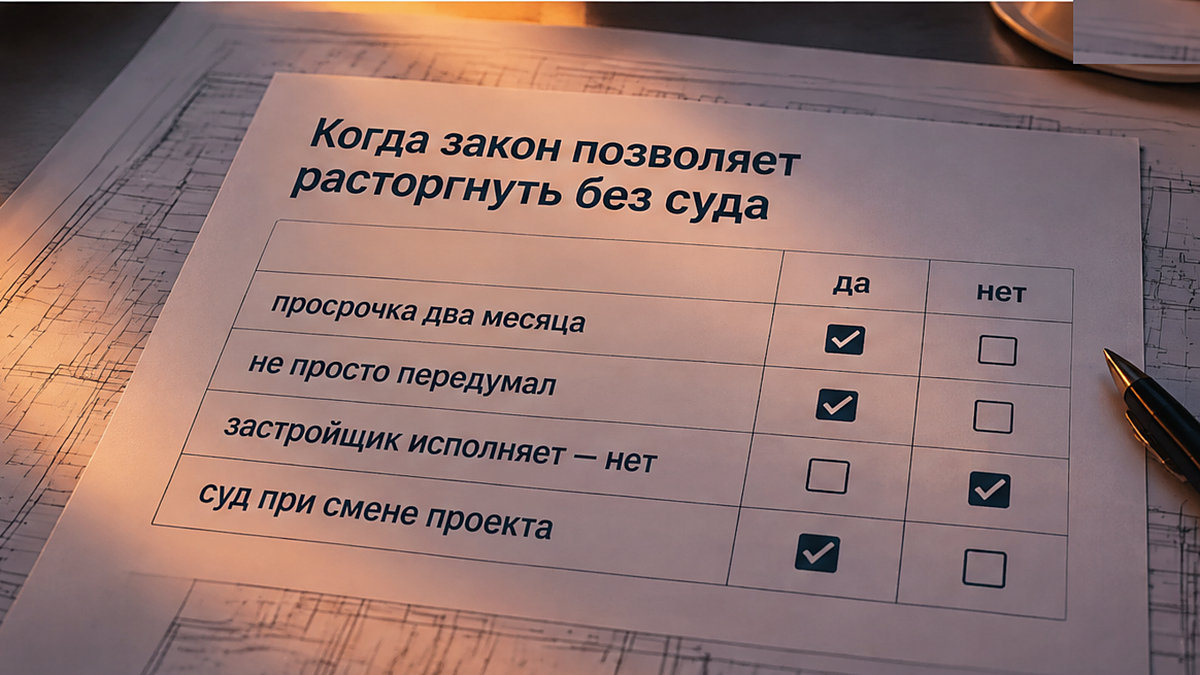
Односторонний отказ дольщика вне суда (ст. 9 ч. 1), если есть основание, в том числе:
- просрочка передачи объекта более двух месяцев сверх срока в договоре;
- неисполнение обязанностей по устранению недостатков, уменьшению цены или возмещению расходов (ст. 7 ч. 2);
- существенное нарушение качества;
- иные случаи закона или договора.
Через суд (ч. 1.1): стройка остановлена и очевидно не уложатся в срок; существенное изменение проектной документации, в том числе площадь выросла больше чем на 5%, если в договоре не было иного; изменение назначения общего имущества или нежилых помещений.
Ст. 9 ч. 1.2: если застройщик исполняет обязательства и соответствует требованиям закона, внесудебного одностороннего отказа нет. «Передумал», рост ключевой ставки или одобрение другой квартиры в банке сами по себе не основание. Офис продаж не обязан принимать уведомление без законных или договорных оснований.
При эскроу дополнительные поводы (ст. 15.4 ч. 7): требование кредитора застройщика о досрочном погашении и обращении взыскания на землю или объект; банкротство застройщика и конкурс; решение суда о ликвидации застройщика. Банк-эскроу обязан сообщить дольщику об основании из п. 1 ч. 7 не позднее 10 рабочих дней (ст. 15.5 ч. 12). Застройщик вносит сведения в систему за 5 рабочих дней (ст. 15.4 ч. 7.1).
Ипотека: маршрут денег, а не «разрешение на расторжение»
В 214-ФЗ нет отдельной статьи «банк должен одобрить расторжение договора долевого участия». Есть правило: при заёмных средствах в договоре эскроу-агент перечисляет сумму на залоговый счёт кредитора (ст. 15.5 ч. 8). Участие банка в сделке обычно зашито в кредитный договор и залог прав по договору — это условия кредита, не «волшебные двадцать дней» в офисе.
Платёж по ипотеке не останавливается от одного письма застройщику. Закрытие кредита зависит от поступления денег на залоговый счёт и регламента банка. Если цена договора выше остатка долга, закон в ч. 8 ст. 15.5 не расписывает автоматический перевод остатка на карту дольщика — не обещать, что излишек придёт сам, без правил кредитора.
После возврата на залоговый счёт и погашения кредита новый договор на другую новостройку в 2026 году уже попадает под обновлённые правила семейной ипотеки для договоров с 1 октября 2026 года (дифференцированная ставка по числу детей, лимиты, субсидия 15 лет с последующим ростом не выше договора +4 п.п. и не выше ключевой +3 п.п.). Старые условия «как летом» для новой сделки не гарантированы. Удобно заранее рассчитать платёж на ипотечном калькуляторе для сценария после закрытия текущего кредита — отдельно от сроков эскроу.
Материнский капитал: не в карман, а в СФР
Если при договоре долевого участия или кредите использовался материнский капитал, уполномоченный банк по заявлению гражданина направляет запрос в Социальный фонд России — порядок задан ст. 15.5 ч. 8.1 закона о долевом строительстве и ст. 10.1 закона о материнском капитале.
Банк запрашивает фонд, тот отвечает реквизитами счёта и размером использованных средств (ч. 4 ст. 10.1). При возврате по ст. 15.5 ч. 8 банк также перечисляет в Социальный фонд сумму материнского капитала, но не больше остатка на эскроу (ч. 5). Право на меры поддержки восстанавливается с момента поступления денег на счёт фонда (ч. 7), а не с даты письма застройщику. Ждать маткапитал «кэшем на карту» — ошибка. Конкретный номинал сертификата в 2026 году в открытом HTML страницы фонда в этом прогоне не фиксировался — в расчётах не опираться на устаревшие цифры из чужих гайдов.
На что смотреть, чтобы не потерять основание
- Считать 20 рабочих дней ст. 9 ч. 2 при действующем эскроу.
- Ждать перевод в день отправки уведомления, до погашения записи в реестре и системе наш.дом.рф.
- Односторонний отказ «просто передумал» при исполняющем застройщике (ч. 1.2 ст. 9).
- Путать платную бронь до договора с расторжением уже зарегистрированного договора.
- Подписать допсоглашение о переносе срока сдачи и сдвинуть отсчёт «+ два месяца» для отказа.
- Думать, что эскроу = готовая квартира; эскроу = заблокированные рубли до события по закону.
- Путать 10 рабочих дней на перевод застройщику после ввода с возвратом дольщику.
Меж тем в октябре 2026 обсуждают давление на крупных застройщиков и контроль срывов сдачи — это контекст спроса на «забрать деньги с эскроу», а не основание писать, что конкретный жилой комплекс «завтра встанет». Разбор механики расторжения и свежие кейсы по новостройкам удобно отслеживать в нашем Telegram и в канале MAX.
Если основания спорные — срок передачи, качество, переписка с банком — имеет смысл сверить хронологию и формулировки договора с командой РЕ-Эксперт до подписи допсоглашения или уведомления, которое застройщик может оспорить.
Три маршрута одних и тех же рублей
- Свои деньги без кредита в договоре — после публикации в системе, как правило, до трёх рабочих дней на счёт из договора эскроу.
- Ипотека — сначала залоговый счёт кредитора, затем погашение долга по правилам банка; платёж по кредиту до этого момента может продолжаться.
- Материнский капитал — обратно в СФР с восстановлением права на поддержку после зачисления, не на личную карту.
Частые вопросы
Застройщик обещал вернуть деньги за 20 рабочих дней — это закон?
Для схемы с эскроу основной срок из ст. 9 ч. 2 на возврат «от застройщика» не работает, кроме расторжения по основаниям после ввода. Деньги на эскроу; разблокировка идёт через погашение записи о договоре в реестре, публикацию в системе наш.дом.рф и перечисление банком-эскроу по ст. 15.5 — часто три рабочих дня на свой счёт или залоговый контур при ипотеке.
Нужно ли согласие банка на расторжение договора долевого участия?
Отдельного «одобрения расторжения» в 214-ФЗ нет. При ипотеке важен маршрут: сумма с эскроу уходит на залоговый счёт кредитора. Кредитный договор может требовать уведомить банк и соблюдать условия залога — это про кредит, не про срок 20 дней в офисе продаж.
Когда деньги окажутся на моей карте, если ипотеки нет?
Не в день отправки заказного уведомления. Сначала запись о расторжении в реестре недвижимости, затем не позднее пяти рабочих дней — сведения в системе, затем не позднее трёх рабочих дней со дня размещения — перечисление на счёт депонента из договора эскроу, если не задействован маршрут материнского капитала.
Перестанет ли банк списывать ипотеку после уведомления застройщику?
Само по себе уведомление график не останавливает. Деньги с эскроу пойдут на залоговый счёт; дальше — погашение по правилам кредитора. До поступления суммы платежи по договору могут продолжаться.
Куда вернётся материнский капитал при расторжении?
На счёт Социального фонда России через процедуру из закона о материнском капитале и ст. 15.5 ч. 8.1 закона о долевом строительстве, в пределе не больше остатка на эскроу. Право на меры поддержки восстанавливается после зачисления в фонд, а не с даты письма застройщику.
Можно ли расторгнуть договор, если просто передумал покупать?
При исполняющем застройщике, который соответствует закону, одностороннего внесудебного отказа по ч. 1.2 ст. 9 нет. Нужны основания из закона или договора — просрочка передачи более двух месяцев, существенные недостатки, иные предусмотренные случаи или суд по ч. 1.1.
Начисляются ли проценты на деньги, пока они лежат на эскроу?
Нет. Ст. 15.5 ч. 5 прямо указывает, что проценты на сумму на счёте эскроу не начисляются. Это не компенсирует проценты по ипотеке, которые вы платите банку по кредитному договору.
Материал носит справочный характер и не заменяет консультацию юриста, банка-эскроу или кредитора. Сроки возврата, основания расторжения и маршрут материнского капитала зависят от дат в вашем договоре долевого участия, договора эскроу, кредитного договора и записей в едином государственном реестре недвижимости и системе наш.дом.рф; нормы законов о долевом строительстве и материнском капитале приведены по состоянию на октябрь 2026 года. Ключевая ставка Банка России 14,00% на 14.10.2026 не равна ставке вашего ипотечного кредита.
Если ипотека уже капает, а возврат с эскроу зависит от реестра, разберите основания, переписку и сценарий с банком до крайних шагов — на сайте РЕ-Эксперт можно обсудить ситуацию по новостройкам бизнес- и премиум-класса.