Миф про платную бронь держится на одной фразе: «банк отказал — застройщик вернёт всё». Рынок и суды так не устроены.
Пульс рынка · квиз
Задаток, эскроу и строка про ипотеку в оферте
Платёж до регистрации ДДУ не на эскроу, а отказ банка не открывает возврат без отдельного пункта — сверьте с тем, что в статье.
5 вопросов по свежим цифрам рынка · ~5 мин
В бумаге редко стоит слово «бронь» как юридический термин: чаще задаток, обеспечительный платёж или «услуга удержания квартиры» с правом удержания при отказе. Деньги при этом не лежат на эскроу: это счёт в банке, куда по закону попадает цена квартиры только после регистрации договора с застройщиком на долевое участие в строящемся доме. Такого договора ещё нет.
Отказ банка сам по себе не открывает возврат, если в тексте не прописали, что сделка рассчитана только на кредит и что при неодобрении сумма возвращается. Верховный суд в 2026 году развернул возврат задатка семье с отказом по ипотеке: в предварительном соглашении не было фразы, что платить будут только кредитом.
Что на самом деле списали с карты
Гражданский кодекс (ред. 10.06.2026) разводит три разных ярлыка. От ярлыка зависит, вернут ли деньги при вашем отходе или при срыве сделки.
Задаток (ст. 380): сумма в счёт будущих платежей, в доказательство намерения заключить сделку и как обеспечение. Соглашение о задатке — письменно, даже если сумма небольшая. Если форму не соблюли или в документе сомнение, платёж по умолчанию считают авансом, пока другая сторона не докажет обратное (п. 3 ст. 380). Задатком можно обеспечить обязанность заключить основной договор по предварительному (ст. 429), если закон не запретил иное.
Последствия по ст. 381: до начала исполнения обязательство прекратили соглашением или невозможностью (ст. 416) — задаток возвращают; вина того, кто дал задаток — сумма остаётся у получателя; вина получателя — взыскивают двойную сумму, если договор не отменил иное; убытки сверх задатка с зачётом, если иное не согласовали.
Обеспечительный платёж (ст. 381.1): может закрывать будущее обязательство, в том числе неустойку; при наступлении оговорённых обстоятельств засчитывается в исполнение; если обстоятельства не наступили или обязательство прекратилось — возврат, если иное не написали; проценты по ст. 317.1 по умолчанию не капают.
Аванс без оформленного договора купли-продажи или договора с застройщиком на квартиру в строящемся доме «по сути» не фиксирует цену квартиры. Это общая линия в обзорных материалах Домклик (страница открыта 13.10.2026; примеры там в основном про вторичку, но квалификация денег та же). Смотреть не заголовок «аванс» в шапке, а условия внутри: задаток, обеспечительный платёж или услуга с правом удержания.
Перед переводом имеет смысл сверить формулировки построчно: не шаблон с вторички, а ваш экземпляр оферты — с отдельным блоком про отказ банка, срок брони и условия возврата или удержания.
Предварительный договор и сроки
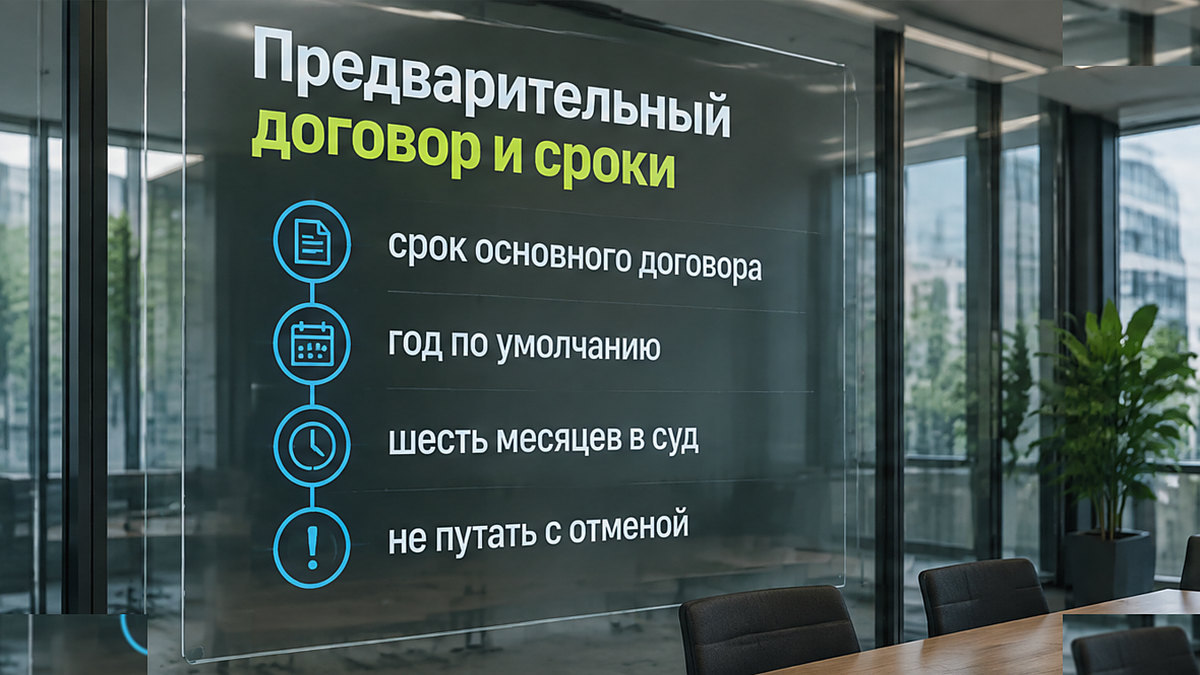
Ст. 429 ГК: предварительный договор обязывает заключить основной; форма как у основного, иначе письменная, иначе соглашение ничтожно; нужны предмет и условия, о которых сторона настаивала заранее; срок заключения основного — из текста, иначе год; понуждение к заключению через суд — 6 месяцев; если к концу срока основной договор не заключён и никто не направил оферту, обязательства по предварительному прекращаются (п. 6). Это не то же самое, что право застройщика оставить задаток при вашей добровольной отмене по п. 2 ст. 381. Люди часто путают «срок вышел» и «я передумал».
214-ФЗ: почему «бронь» — не ДДУ и не эскроу

Закон о долевом строительстве (ред. 09.04.2026), ст. 1 ч. 2: привлечение денег граждан на не введённый объект — только через договор долевого участия или через жилищно-строительный кооператив в случаях, которые прямо перечислены в законе. «Договор бронирования» в этом закрытом списке нет. Ч. 2.1 запрещает обход; сделку могут признать недействительной только по иску гражданина.
Ст. 3 ч. 3: если деньги на строительство взяло лицо без права или с нарушением ст. 1 ч. 2, гражданин может требовать немедленный возврат, проценты по ст. 395 ГК в двойном размере и убытки сверх процентов. Квалификация «это уже привлечение на стройку, а не плата за услугу удержания лота» — вопрос для суда по конкретному тексту; без судебного акта не ставить диагноз, что любая платная бронь автоматически незаконна.
Ст. 5 ч. 3: цена по договору долевого участия платится после государственной регистрации договора, безналично. Письмо Минстроя от 04.07.2024 с номером 37298 повторяет ту же логику; само письмо не нормативный акт.
Ст. 15.4–15.5: цена по договору — на эскроу-счёте уполномоченного банка; обязанность по цене исполнена с зачисления на этот счёт; деньги там оказываются после регистрации договора с застройщиком. Платёж «за бронь» до регистрации на эскроу не попадает и страховкой эскроу не закрыт. Типичная ошибка: решить, что раз новостройка «с эскроу», то и бронь уже «как у основного договора».
Отказ банка: когда «не моя вина» не работает
В обзоре Домклик отказ банка называют обстоятельством без вины сторон, и возврат «обычно» возможен, если пункт заранее в соглашении. Без такой оговорки застройщик может ссылаться на задаток или удержание по обеспечительному платежу.
Карточка РБК Недвижимость от 17.08.2026 по делу Верховного суда (жильё по переуступке, Калининград): покупатели внесли задаток по предварительному соглашению, банк отказал в ипотеке, три инстанции вернули задаток как срыв «не по вине покупателя». Коллегия по гражданским делам Верховного суда развернула: в договоре не было, что оплата только ипотекой (допускались свои деньги или кредит, вид кредита не назван) → отказ банка не доказывает объективную невозможность исполнить и не основание вернуть задаток. Дело направили на новое рассмотрение. Для платной брони новостройки урок тот же: формула «отказал банк — деньги назад» не срабатывает без явной записи про кредит и возврат.
Это не статья про отказ на финише уже идущей сделки с зарегистрированным договором с застройщиком (там другой календарь и другие риски). Здесь деньги ушли до такой регистрации — пока банк считает семейную ипотеку или пока семья ещё сомневается.
Пока заявка в банке, полезно заранее сравнить платёж при одобрении и при рыночной ставке — рассчитать платёж на ипотечном калькуляторе под свой взнос и срок, не подставляя вместо условий банка цифру с баннера застройщика.
«Заморозка цены» и скидки с сайта
По данным Метриума через ТАСС (в публикации ЦИАН.Журнал, обновление 13.10.2026): на сайтах застройщиков открытый дисконт указан у 53% лотов Москвы и 41% области; в офисе скидку часто обсуждают индивидуально; нередко её дают только при ипотеке или 100% оплате. ЦИАН (Попов): средний дисконт 7–9%. Для брони это значит: «заморозка» может держать прайс с сайта, а не ту цифру, которую дадут при одобренном кредите или полной оплате.
С 01.10.2026 семейная ипотека дифференцирована по числу детей: в столичных регионах ставки 4–12%, в остальных 2–10%; лимиты кредита в Москве и Московской области: один ребёнок — 12 млн, двое — 15 млн, трое и более — 18 млн (карточка в том же материале от 12.10.2026).
По пересказу «Этажей» через агентство РИА в той же публикации, для максимальной суммы в Москве, Московской области, Санкт-Петербурге и Ленинградской области семье с одним ребёнком нужен доход от 206 тыс. ₽, с двумя — от 230,3, с тремя — от 245,7. Это фон ожидания одобрения, не гарантия срока банка.
Ключевая ставка Банка России на 13.10.2026 — 14,00% (решение Совета директоров 11.09.2026 сохранило уровень с 14.09.2026; следующее заседание — 23.10.2026, 13:30 мск). Она задаёт фон неустойки по ст. 395 Гражданского кодекса и ч. 6 ст. 5 закона о долевом строительстве (1/300 ключевой), а не «процент за бронь».
На что смотреть до перевода
- Перевод по SMS или на карту менеджера без письменного соглашения — схема «фальшивой брони» (РБК, 15.09.2025): без бумаги факт передачи почти не доказать.
- Смотреть слово «бронь» или «аванс» в шапке и не читать тело: задаток или обеспечительный платёж с удержанием (ст. 380 п. 3; Домклик).
- Не вписать отказ банка или неодобрение объекта как основание возврата — и опереться на «это же не моя вина» (позиция ВС через РБК).
- Считать, что бронь уже на эскроу «как ДДУ» (ст. 5 ч. 3, ст. 15.4–15.5).
- Принять «заморозку цены» за скидку 7–9% с сайта, хотя дисконт часто только при ипотеке или 100% оплате.
- Путать прекращение предварительного по ст. 429 п. 6 с правом забрать задаток при своей отмене по ст. 381 п. 2.
Разобрать конкретный лот в бизнес- или премиум-новостройке и сверить оферту брони с календарём банка можно с командой РЕ-Эксперт — без обещаний «вернём», которых нет в вашем экземпляре договора.
Короткие разборы схем предоплаты до регистрации договора с застройщиком и напоминания про пункты про ипотеку публикуют в нашем Telegram.
Частые вопросы
Обязан ли застройщик вернуть платную бронь, если банк отказал в ипотеке?
Только если это прямо записано в соглашении о брони, задатке или обеспечительном платеже. Обзор Домклик связывает отказ банка с возвратом при заранее прописанном пункте; Верховный суд в карточке РБК Недвижимость от 17.08.2026 показал обратное, когда в тексте не было оплаты только кредитом. Универсального «отказ банка = возврат» нет.
Чем платная бронь отличается от цены по ДДУ на эскроу?
Цена по договору долевого участия по закону о долевом строительстве платится после регистрации договора и лежит на эскроу-счёте уполномоченного банка (ст. 5 ч. 3, ст. 15.4–15.5). Платёж до регистрации на эскроу не попадает и эскроу-защитой не покрыт. Бронь — отдельное соглашение с условиями возврата или удержания по Гражданскому кодексу.
Любая платная бронь у застройщика незаконна по 214-ФЗ?
Нет автоматического вывода. Закрытый список способов привлечения (ст. 1 ч. 2) и санкции ст. 3 ч. 3 работают, если суд увидит привлечение денег именно на строительство будущего помещения, а не оплату отдельной услуги удержания лота. Без судебного акта по вашему договору диагноз не ставят.
Что важнее — слово «задаток» в названии или условия внутри?
Условия. При сомнении в форме сумма считается авансом (ст. 380 п. 3). Задаток, обеспечительный платёж и «услуга» дают разные последствия при отказе покупателя, отказе банка и срыве сроков (ст. 381, 381.1, 429).
Можно ли ориентироваться на «средний задаток 20–100 тыс.» из статей про вторичку?
Нет как на прайс брони московской новостройки. В материале Домклик эта вилка — ориентир вторичного рынка «в зависимости от региона»; типовую сумму брони у девелопера бизнес/премиум на 13.10.2026 из открытых бюджетов лотов в research не подтверждали — сумму в рублях не выдумывать.
Материал носит справочный характер и опирается на нормы и разъяснения, актуальные на октябрь 2026 года (статьи 380, 381, 381.1 и 429 Гражданского кодекса; закон о долевом строительстве; обзоры Домклик; данные Банка России).
Исход по вашей брони зависит от текста соглашения, квалификации платежа и позиции суда; это не индивидуальная юридическая или финансовая консультация.
Если после отказа банка застройщик ссылается на удержание, сверьте не устное обещание менеджера, а пункты про кредит, возврат и задаток в подписанной бумаге; оперативные заметки по новостройкам — в канале MAX.