Прямая реплика брокера в отделе продаж часто звучит успокаивающе: «Зачем переплачивать девелоперу, если дольщик отдает ту же планировку на двадцать процентов дешевле?» Звучит как редкая удача. Но в реальности вы покупаете не готовую квартиру со скидкой, а чужой договор участия в долевом строительстве (ДДУ — договор с застройщиком) и чужие обязательства перед банком.
Пульс рынка · квиз
Право требования или чужой долг: тест на чистоту переуступки
Счета эскроу, залог банка, перевод рассрочки и окно сделки: проверьте юридические детали перед покупкой чужого ДДУ.
4 вопросов по свежим цифрам рынка · ~4 мин
По статистике столичного управления Росреестра за первое полугодие 2026 года, в Москве зарегистрировано 3,4 тысячи договоров уступки прав по ДДУ. При этом 94,6% таких сделок совершают обычные физлица, а дисконт по отношению к открытому прайсу девелопера действительно доходит до 10–25%. Меж тем за красивой ценой нередко прячутся скрытый долг по рассрочке, неснятый банковский залог или требование перевести деньги до регистрации, из-за которого можно остаться и без накоплений, и без квадратных метров.
Юридическая механика здесь принципиально отличается от покупки вторички: до ввода дома и подписания передаточного акта никакой квартиры физически нет в реестре прав. Вы оформляете не право собственности на объект недвижимости, а право требования к девелоперу. Прежний участник передает вам свои обязательства, и если упустить детали расчетов, новый дольщик рискует внезапно выяснить, что первый покупатель оплатил только треть договора, а сам лот висит в залоге по чужому кредиту.
Разделение кошельков: цена уступки и деньги на эскроу
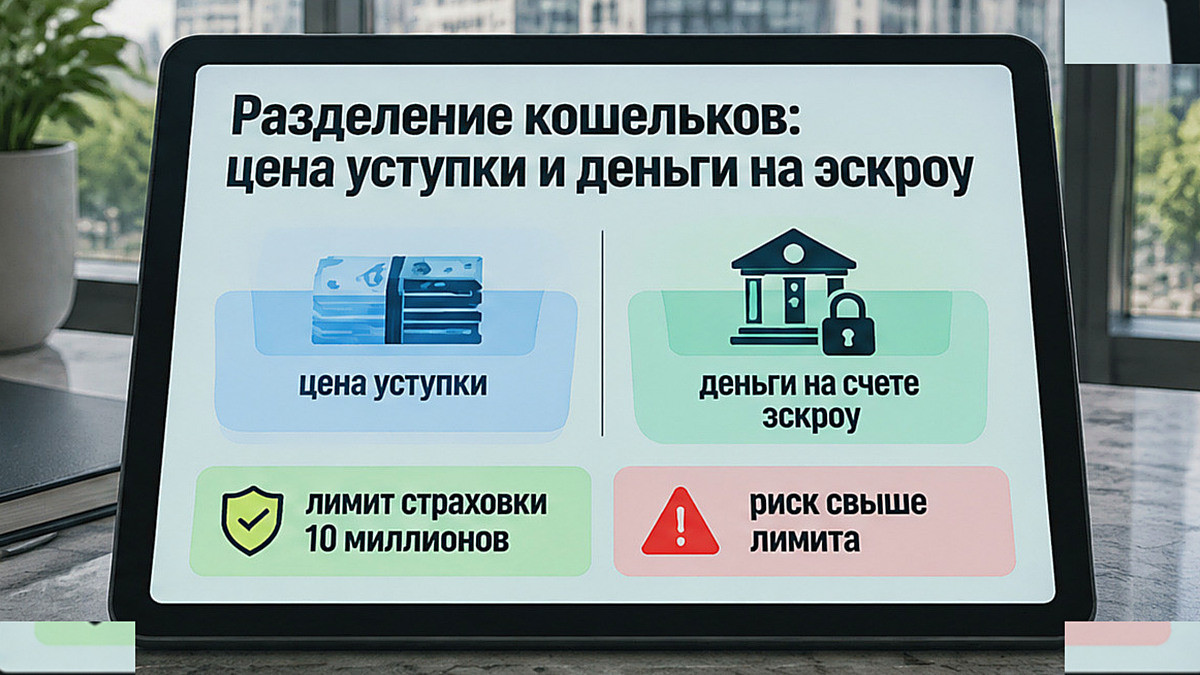
Люди часто ошибаются и думают, что сумма уступки в договоре как-то связана с деньгами на счете эскроу. Это не так. Счет эскроу — это специальный счет в банке, где лежат деньги покупателя, пока дом не сдан, и банк держит их до ввода новостройки. На этом счете зафиксирована ровно та сумма, которую первый участник когда-то перевел застройщику по первоначальному договору. Цена самой уступки — совершенно отдельная сумма, о которой продавец договаривается лично с вами.
По нормам профильного закона о долевом строительстве при государственной регистрации уступки к новому участнику автоматически переходят все права и обязанности по действующему счету эскроу. Открывать новый счет или повторно переводить деньги закон не требует. Однако важно трезво оценивать пределы защиты. Государственная страховка средств на счетах эскроу через Агентство по страхованию вкладов покрывает 100% остатка, но ограничена лимитом в 10 миллионов рублей на страховой случай. В сегментах бизнес- и премиум-класса стоимость квартир эту сумму регулярно превышает, поэтому все средства сверх десяти миллионов рублей остаются в зоне незастрахованного финансового риска.
Неоплаченный договор: когда согласие застройщика обязательно
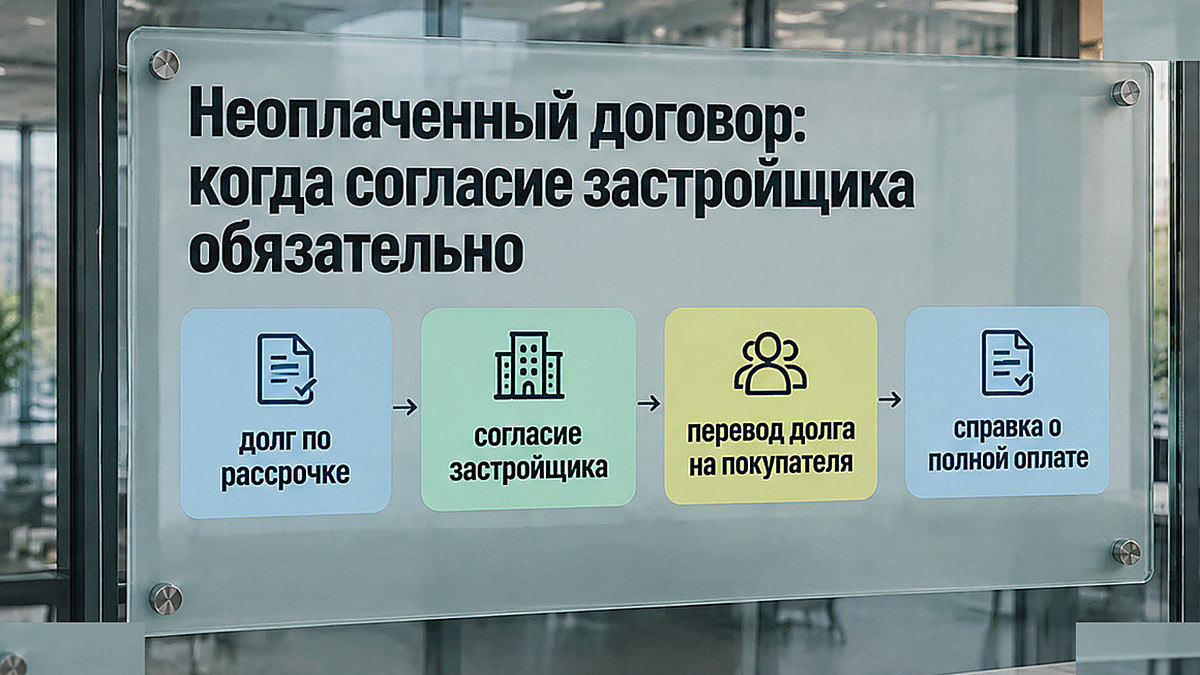
По правилам статьи 11 закона о долевом строительстве переуступить права требования разрешено строго в двух ситуациях: если первый дольщик выплатил цену договора на 100% либо если оставшийся долг одновременно переводится на нового покупателя. Когда квартиру брали в рассрочку и успели внести лишь часть платежей, остаток задолженности ложится прямо на ваш бюджет.
В этом случае закон требует официального согласования с девелопером. По статье 391 Гражданского кодекса перевод долга допускается исключительно с согласия кредитора — то есть застройщика. Любой перевод задолженности без его письменной визы признается ничтожным. Если же первый участник закрыл договор полностью, согласие девелопера закон не запрашивает. Но для регистрации сделки в Росреестре строго обязательна официальная справка от строительной компании или банка о полной уплате цены договора. Без этой бумаги регистратор сразу приостановит оформление.
Залог прав по ДДУ и одобрение банка-кредитора
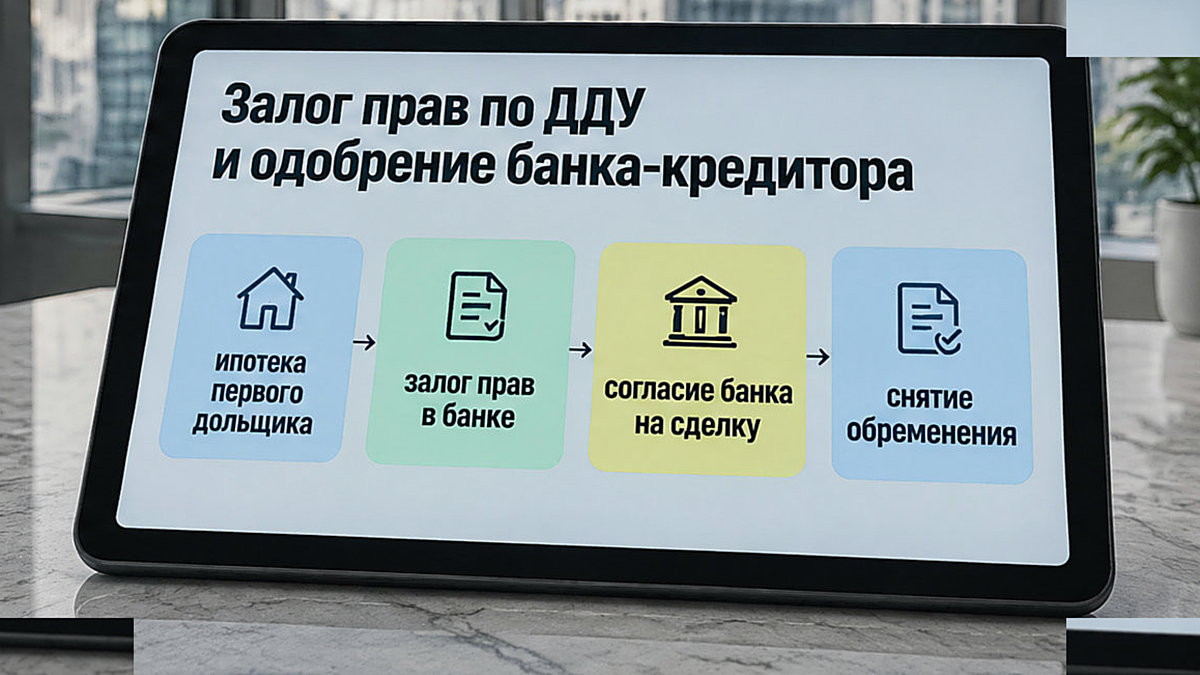
Многие дольщики покупали метры с привлечением ипотеки. По нормам закона об ипотеке права требования, приобретенные в кредит, находятся в законном залоге у банка с момента внесения записи в Единый государственный реестр недвижимости (ЕГРН — единый реестр прав). Это прямое обременение, которое никуда не исчезает по желанию продавца.
По статье 346 Гражданского кодекса продавец не вправе отчуждать заложенное право без прямого согласия банка. Пока продавец не получит письменное разрешение банка на сделку либо полностью не закроет остаток ипотеки и не снимет залог в Росреестре, подписывать соглашение и переводить средства нельзя. Если вы сами планируете брать кредит на покупку чужих прав, стоит заранее рассчитать платёж на калькуляторе, ведь регламенты кредитования уступок у банков заметно жестче стандартных программ.
Окно сделки и порядок безопасных расчетов
Сроки проведения уступки ограничены законом: оформить переход прав можно только после госрегистрации исходного договора и строго до момента подписания передаточного акта на объект. Как только акт приема-передачи подписан сторонами, право требования прекращается. После этого передать права уже невозможно — дальше оформляется исключительно договор купли-продажи готового жилья.
Особая осторожность нужна в расчетах. Если продавцом выступает юридическое лицо, действует жесткая норма закона о долевом строительстве: оплата цены уступки происходит строго после регистрации соглашения в Росреестре. А вот для продавцов-граждан прямого запрета на передачу денег до регистрации в законе нет, поэтому многие пытаются выставить условием задаток наличными или перевод на карту до подачи документов.
Отдавать деньги частному продавцу до официальной регистрации — критическая ошибка. Если Росреестр откажет в сделке из-за ошибок, чужих судебных арестов или долгов, возвращать миллионы придется через долгие судебные тяжбы. Единственный рабочий инструмент — безотзывный аккредитив: банк переведет деньги продавцу только после того, как тот покажет зарегистрированный договор со штампом Росреестра. Государственная пошлина за регистрацию соглашения об уступке составляет 350 рублей по Налоговому кодексу.
Налоговые последствия для продавца и будущего собственника
Доход от уступки прав облагается налогом на доходы физических лиц (НДФЛ). По нормам статьи 220 Налогового кодекса продавец может уменьшить полученный доход на сумму реально понесенных и подтвержденных расходов на покупку этих прав. При этом стандартный вычет в 1 000 000 рублей, привычный по готовым квартирам, здесь не работает: имущественные права не признаются вещным имуществом по закону.
Доход облагается по базовой ставке 13% при сумме дохода до 2,4 миллиона рублей, а сумма превышения облагается по прогрессивной шкале от 15% до 22%. Если первый дольщик приобрел права по договору за 20 миллионов рублей, а уступает их за 22 миллиона рублей, налоговая база составит 2 миллиона рублей, а налог к уплате — 260 тысяч рублей. Попытки продавца занизить цену в договоре несут прямую угрозу покупателю: при судебном расторжении сделки или банкротстве прежнего владельца вам вернут только сумму, официально зафиксированную на бумаге.
Для будущего собственника тоже есть критическое правило. По статье 217.1 Налогового кодекса минимальный срок владения квартирой для безналоговой продажи в будущем начинает течь не со дня получения ключей или выписки из реестра, а со дня полной оплаты прав требования по соглашению об уступке.
Где ошибаются и на что смотреть перед сделкой
Перед тем как вносить задаток и выходить на подписание, проверьте сделку по контрольным точкам:
- Сверьте выписку из реестра прав. Закажите свежую выписку по объекту и проверьте регистрацию исходного договора, отсутствие неснятых залогов, арестов и отметок о судебных спорах.
- Затребуйте справку о взаиморасчетах. Получите оригинальный документ от девелопера или банка, подтверждающий полное закрытие платежей по договору прежним участником.
- Зафиксируйте согласие застройщика при переводе долга. Если договор оплачен не полностью, соглашение оформляется с прямым письменным одобрением строительной компании.
- Исключите передачу наличных до регистрации. Проводите расчеты только безналично через аккредитив с раскрытием строго после штампа Росреестра.
- Убедитесь в отсутствии подписанного акта. Проверьте, что квартира еще не передана дольщику по акту приема-передачи.
Частые вопросы
Требуется ли согласие застройщика, если прежний дольщик полностью оплатил квартиру по ДДУ?
Если цена договора участия в долевом строительстве выплачена в полном объеме, профильный закон не обязывает получать согласие застройщика на переуступку. Однако для Росреестра обязательно требуется справка от девелопера или банка, подтверждающая факт полной оплаты.
Что происходит со счетом эскроу после регистрации переуступки?
В соответствии с частью 10 статьи 15.5 закона о долевом строительстве все права и обязанности по договору счета эскроу переходят к новому участнику с момента государственной регистрации соглашения. Заново открывать счет или перечислять на него деньги не нужно.
Можно ли оформить переуступку, если дом уже введен в эксплуатацию?
Да, уступка прав допускается вплоть до момента подписания передаточного акта между застройщиком и первым дольщиком. Сам факт получения застройщиком разрешения на ввод объекта в эксплуатацию не закрывает окно для уступки, если передаточный акт еще не оформлен.
Какие риски несет покупатель, если согласится на занижение цены в соглашении об уступке?
При признании сделки недействительной или банкротстве прежнего дольщика покупатель сможет претендовать на возврат только той суммы, которая прямо указана в зарегистрированном соглашении. Кроме того, разницу, переданную неофициально, невозможно включить в расходы при будущей продаже квартиры.
Информация в материале носит справочный характер и основана на положениях законодательства, действующих в октябре 2026 года. Юридическая оценка конкретной сделки зависит от условий зарегистрированного ДДУ, параметров соглашения об уступке и статуса расчетов сторон.
Проверить чистоту документов по переуступке, оценить безопасность схемы расчетов и сопроводить сделку в строящемся жилом комплексе можно с командой РЕ-Эксперт.
Следить за практикой оформления договоров в новостройках, разборами регламентов и изменениями законодательства удобно в нашем Telegram, а также в канале MAX.