«Ставку шесть процентов зафиксируем, а остаток перекроем вычетом», — любимое обещание, на котором сгорает задаток за первую новостройку. Человек вносит бронь с уверенностью, что кредитные условия заморожены на двадцать лет вперёд, льготного лимита хватит на столичный бизнес-класс, а налоговая служба перечислит деньги сразу после регистрации договора. Меж тем финансовая модель первой сделки часто рассыпается задолго до выдачи ключей.
Пульс рынка · квиз
Четыре развилки перед сделкой: расчет или реклама?
Проверьте реальные условия льготной ипотеки, лимиты госстрахования расчетов и правила вычета до подписания договора.
4 вопросов по свежим цифрам рынка · ~4 мин
Реальность договора долевого участия быстро охлаждает эмоции. Потери на старте формируются сразу в четырёх точках: в разрыве между рекламой и реальной полной стоимостью кредита (ПСК), в октябрьской лестнице ставок семейной ипотеки, в скромном лимите государственного страхования счетов эскроу и в привязке налогового вычета к передаточному акту. Разберём каждый рубеж на реальных цифрах договоров и регламентов.
Октябрьская лестница семейной ипотеки и честная стоимость кредита
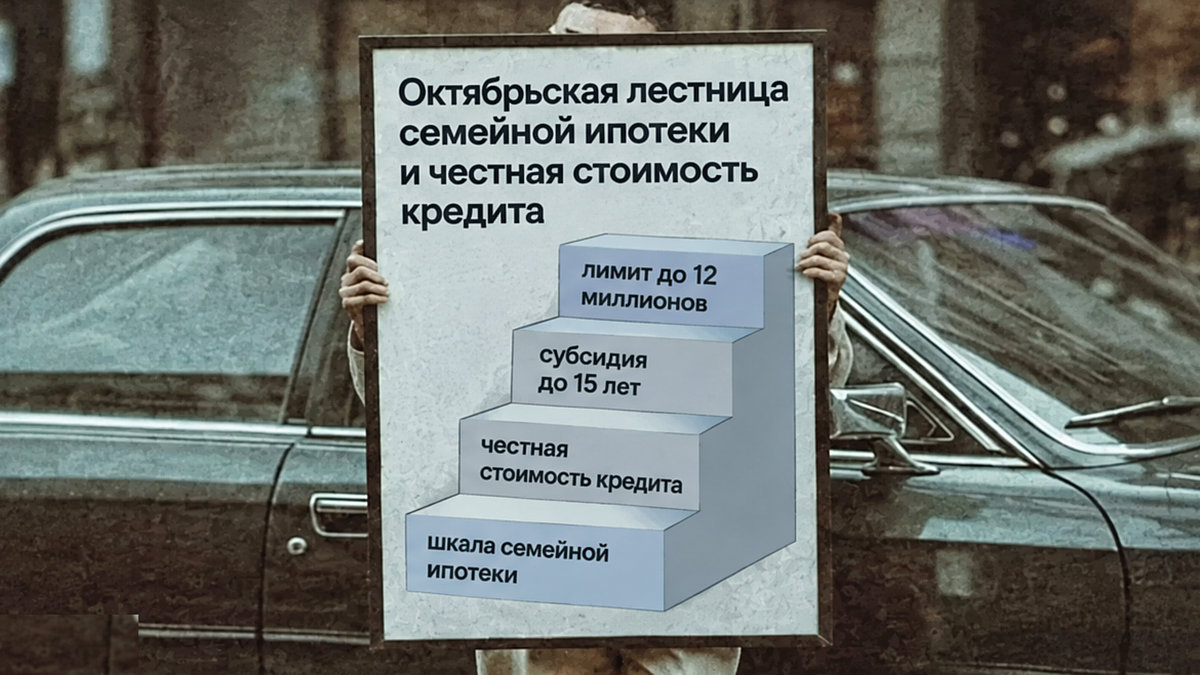
С 1 октября 2026 года для новых договоров долевого участия действуют обновлённые правила Минфина России. Основанием стали решение ведомства от 22 сентября 2026 года № 25-67381-01850-Р и официальная информация от 24 сентября 2026 года. Прежняя единая ставка в 6% годовых для столичных проектов ушла в прошлое. Теперь условия льготного кредитования зависят от состава семьи и установленного порога займа.
Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей введена дифференцированная шкала. Для семей с одним ребёнком в возрасте до семи лет ставка составляет 12% годовых при максимальном кредите до 12 млн рублей. Если в семье двое детей, ставка снижается до 10%, а лимит увеличивается до 15 млн рублей. Семьям с тремя детьми положена ставка 8% при сумме займа до 18 млн рублей. Субсидирование ставки государством теперь ограничено сроком до 15 лет, хотя сама программа господдержки продлена решением Минфина до 31 декабря 2030 года.
Макроэкономический фон не оставляет пространства для иллюзий. Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14,00% годовых, а следующее заседание совета директоров запланировано на 23 октября 2026 года. Рыночные ставки держатся высоко. В этих условиях закон № 353-ФЗ обязывает банки указывать полный диапазон ПСК рядом с рекламной ставкой тем же размером шрифта. В расчет ПСК обязательно включается страхование предмета залога.
Полная стоимость кредита рассчитывается исходя из максимально возможных периодических платежей, а не льготных промо-периодов. Если семья берёт кредит на двадцать пять или тридцать лет, субсидия перекроет только первые пятнадцать лет графика, после чего расчёт пойдёт на иных условиях. Чтобы заранее оценить реальную финансовую нагрузку без рекламных купюр, необходимо рассчитать платёж на ипотечном калькуляторе ещё до подписания договора бронирования.
Страхование счетов эскроу до 10 миллионов против чека бизнес-класса
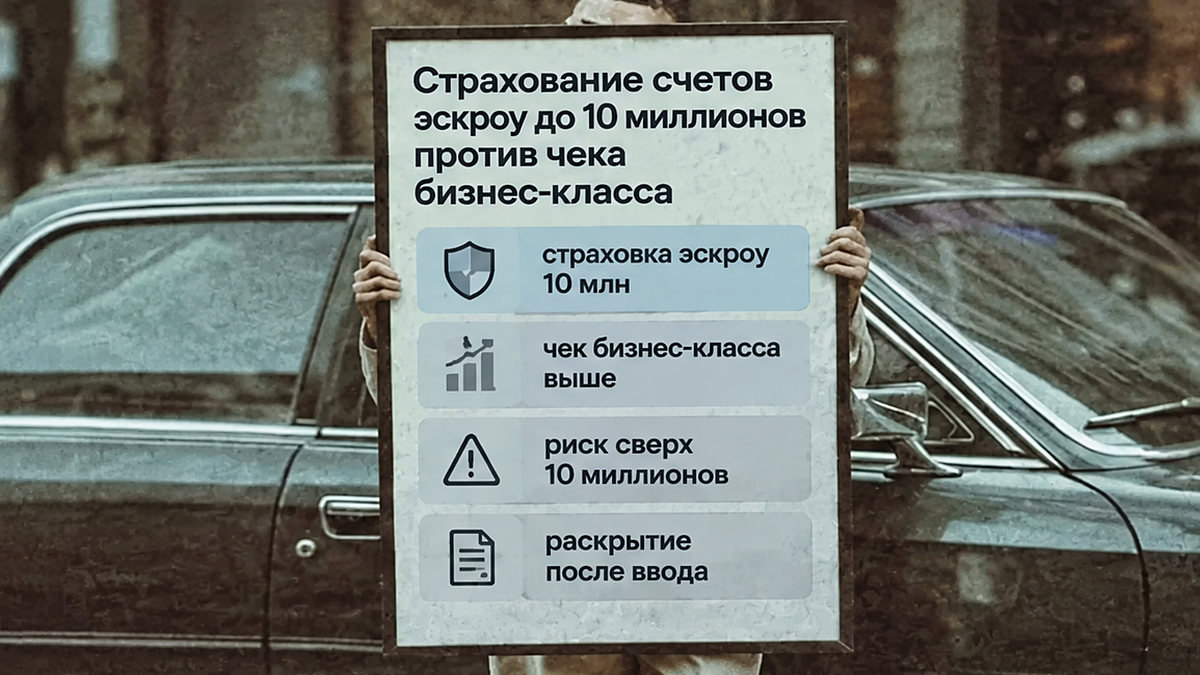
Механизм эскроу по 214-ФЗ защищает расчёты от нецелевого расходования. Средства дольщика блокируются на счете в уполномоченном банке. Застройщик получает к ним доступ в течение 10 рабочих дней после получения разрешения на ввод объекта в эксплуатацию. Раскрытие счетов привязано именно к факту ввода дома, а не к подписанию акта приема-передачи и не к выдаче ключей.
Главный нюанс кроется в системе страхования вкладов. Статья 13.2 закона № 177-ФЗ устанавливает предел страхового возмещения по счетам эскроу на уровне 10 млн рублей. Этот лимит действует суммарно на одного человека по всем счетам долевого строительства в конкретном кредитном учреждении. Если у банка отзовут лицензию до момента раскрытия эскроу, государство вернёт дольщику только 10 млн рублей, независимо от внесенной суммы.
Для столичных новостроек этот лимит выглядит скромным ориентиром. По данным июльского среза компании «Бест-Новострой» (РБК Недвижимость, 03.08.2026), средняя цена лота бизнес-класса в Старой Москве составляла 39,2 млн рублей при средней стоимости метра 634,7 тыс. рублей. Это показатели июля 2026 года, но они наглядно отражают масштаб несоответствия: разница между суммой сделки и страховым покрытием превышает 29 млн рублей.
В сегменте премиум разрыв становится ещё заметнее. Премиальные проекты строятся по всей Москве вплоть до МКАД и определяются отельным сервисом, авторской архитектурой и премиальной инженерией. В том же июльском исследовании РБК средний премиальный лот зафиксирован на уровне 120,5 млн рублей при площади 104,4 кв. м и цене 1,15 млн рублей за квадратный метр. Делюкс в исторических районах внутри Садового кольца предполагает клубный формат до 30–50 резиденций со средней ценой лота 429,2 млн рублей. Вся сумма сверх 10 млн рублей остаётся незастрахованным риском покупателя.
Налоговый вычет: привязка к передаточному акту и прогрессивная ставка
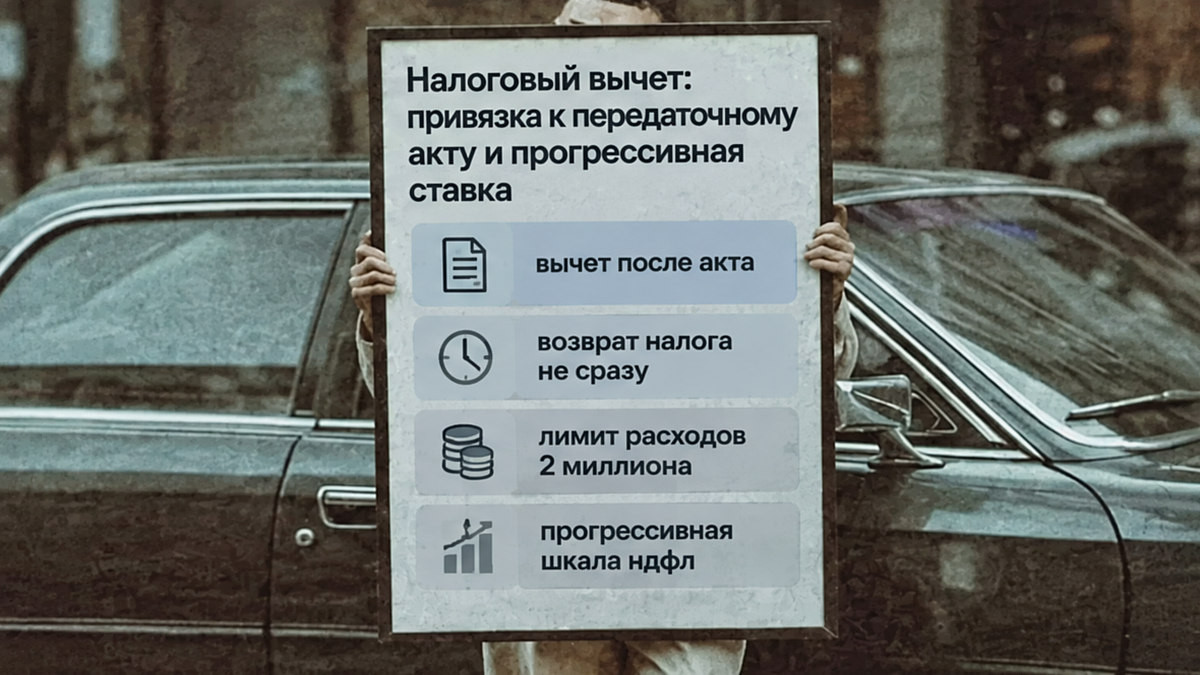
Второе частое заблуждение связано с возвратом подоходного налога. Многие рассчитывают компенсировать первоначальные затраты сразу после оформления ипотеки. Закон устроен иначе: согласно статье 220 НК РФ право на имущественный налоговый вычет при покупке строящегося жилья по ДДУ возникает исключительно с даты подписания передаточного акта. Ни договор бронирования, ни открытие эскроу, ни регистрация ДДУ в Росреестре такого права не дают.
От момента внесения аванса до завершения строительства и передачи ключей обычно проходит от полутора до трёх лет. На протяжении всей стройки уменьшить налогооблагаемую базу или вернуть уплаченный НДФЛ невозможно. Кроме того, сами суммы возврата подчиняются строгим лимитам: расходы на покупку квартиры принимаются к вычету в пределах 2 млн рублей, а фактически уплаченные проценты по целевому кредиту — в пределах 3 млн рублей.
Распространённые цифры в 260 тысяч рублей за покупку и 390 тысяч рублей за проценты остаются лишь расчётным ориентиром при базовой ставке налога 13%. По статье 224 НК РФ действует прогрессивная шкала подоходного налога. Ставка 13% применяется только к годовому доходу до 2,4 млн рублей. Доходы сверх этого порога облагаются по ставкам от 15% до 22%. Сумма реального возврата налога за календарный год рассчитывается индивидуально исходя из фактической структуры доходов покупателя.
Материнский капитал в первом взносе и фиксация детских долей
Использование государственной субсидии на старте сделки также требует выверенного юридического расчёта. С 1 февраля 2026 года размер материнского капитала по данным Социального фонда России составляет 728 921,90 рубля на первого ребёнка и 963 243,17 рубля на второго (с доплатой 234 321,27 рубля при рождении второго ребенка). Закон № 256-ФЗ прямо разрешает направить эти средства на первый взнос по ипотеке или перечислить на счет эскроу.
Обратная сторона этого шага наступает после ввода дома в эксплуатацию. Закон обязывает родителей выделить доли детям по соглашению сразу после регистрации права собственности. В объектах бизнес- и премиум-класса наличие детских долей оборачивается жесткими ограничениями. Если через три года или пять лет семья решит продать квартиру для расширения площади, погасить ипотеку или рефинансировать кредит в другом банке, потребуется официальное разрешение органов опеки.
Опека соглашается на сделку только при условии одновременного выделения детям равнозначных или больших долей в альтернативной недвижимости. В сегменте дорогого жилья поиск альтернативы и согласование документов затягивают продажу на месяцы, а иногда срывают сделку с покупателем на вторичном рынке. Финансовая выгода от направления материнского капитала в несколько сотен тысяч рублей оказывается несопоставима со снижением ликвидности актива стоимостью в десятки миллионов рублей.
Частые вопросы
Какая ключевая ставка действует в октябре 2026 года и как она связана с ипотекой?
Ключевая ставка Банка России на 2 октября 2026 года составляет 14,00% годовых. Совет директоров сохранил её на этом уровне 11 сентября 2026 года, а следующее заседание назначено на 23 октября 2026 года. Ключевая ставка определяет стоимость денег для коммерческих банков, но не равна ставкам по розничной ипотеке, которые всегда выше базового ориентира регулятора.
Какие параметры семейной ипотеки действуют для Москвы с 1 октября 2026 года?
По новым правилам Минфина России для столичного региона установлена ступенчатая шкала: ставка 12% при кредите до 12 млн рублей для семей с одним ребёнком до семи лет, 10% при займе до 15 млн рублей для семей с двумя детьми и 8% при сумме до 18 млн рублей для семей с тремя детьми. Срок государственного субсидирования льготной ставки ограничен 15 годами.
Когда покупатель новостройки получает право на налоговый вычет?
Право на имущественный налоговый вычет по строящейся квартире возникает исключительно с даты подписания передаточного акта. Предельная сумма расходов на приобретение составляет 2 млн рублей, по уплаченным целевым процентам — 3 млн рублей, а итоговая выплата рассчитывается индивидуально с учетом прогрессивной шкалы НДФЛ заявителя.
Сколько денег на счёте эскроу застраховано государством?
По закону № 177-ФЗ государственная страховка по счетам эскроу покрывает 100% остатка средств, но не более 10 млн рублей суммарно на одного дольщика во всех счетах долевого строительства в конкретном банке. Любая сумма превышения над 10 млн рублей не защищена государственной гарантией при отзыве банковской лицензии.
Информация носит исключительно справочный характер, не является публичной офертой банка и не заменяет проверку договора участия в долевом строительстве, проектной декларации и точных условий кредитования на дату заключения сделки.
Проверить юридические риски застройщика, оценить проектную документацию и подобрать ликвидную планировку можно с командой РЕ-Эксперт. Мы помогаем найти оптимальный баланс между качеством проекта и реальной финансовой нагрузкой.
Свежую аналитику девелоперских проектов, изменения в программах господдержки и закрытые обзоры стартов продаж мы регулярно публикуем в нашем Telegram, а также оперативно дублируем ключевые материалы в MAX.