Считайте вслух: вы уже отправили очередной платёж по графику, а на счёте эскроу — это счёт в банке, куда по закону о долевом строительстве кладут оплату по договору с застройщиком до ввода дома — по-прежнему только то, что зачислили раньше. Остаток цены в рассрочке на этот счёт ещё не попал, в страховку банка по закону о страховании вкладов он не входит. Потолок возмещения на 17 октября 2026 года — 10 млн рублей на человека по всем таким счетам в одном банке; при отзыве лицензии агентство перечисляет не на карту, а на новый счёт эскроу в другом банке под тот же договор долевого участия.
Пульс рынка · квиз
Рассрочка в графике, остаток на эскроу и куда уходит страховка
Разрыв 1,5 трлн, потолок 10 млн на 17.10.2026 и перевод на новый счёт — не одна формула «всё уже защищено».
5 вопросов по свежим цифрам рынка · ~5 мин
Какой кусок цены уже «под защитой»
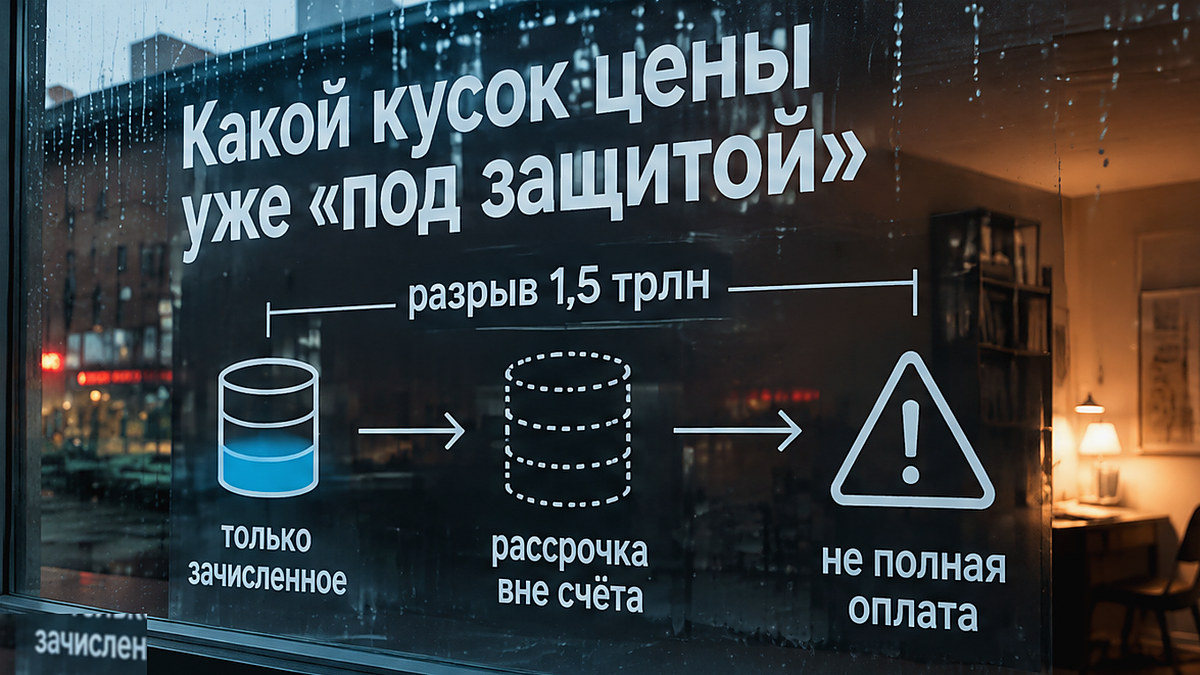
Обзор Банка России за второй квартал 2026 на 1 июля фиксирует разрыв: зарегистрированные договоры долевого участия на 9,1 трлн руб., остатки на счетах эскроу — 7,6 трлн. Разница около 1,5 трлн. Регулятор связывает её с не полностью оплаченными договорами, в основном рассрочкой от застройщика: эти деньги на счетах не лежат, проценты на них не копятся, при проблеме с банком-агентом в расчёт страхового остатка они не попадают.
Недоплаченное по графику с середины 2025 года почти не сжимается: платите по календарю, а на выписке меньше полной цены в договоре. На странице ЦБ по эскроу (13 октября 2026) на 1 сентября — более 933 тыс. счетов и 7,48 трлн остатков; это не покрытие кредита застройщика, 7,48 и 7,553 трлн на 1 июля в один коэффициент не склеивать.
Календарь внесений и пустой счёт
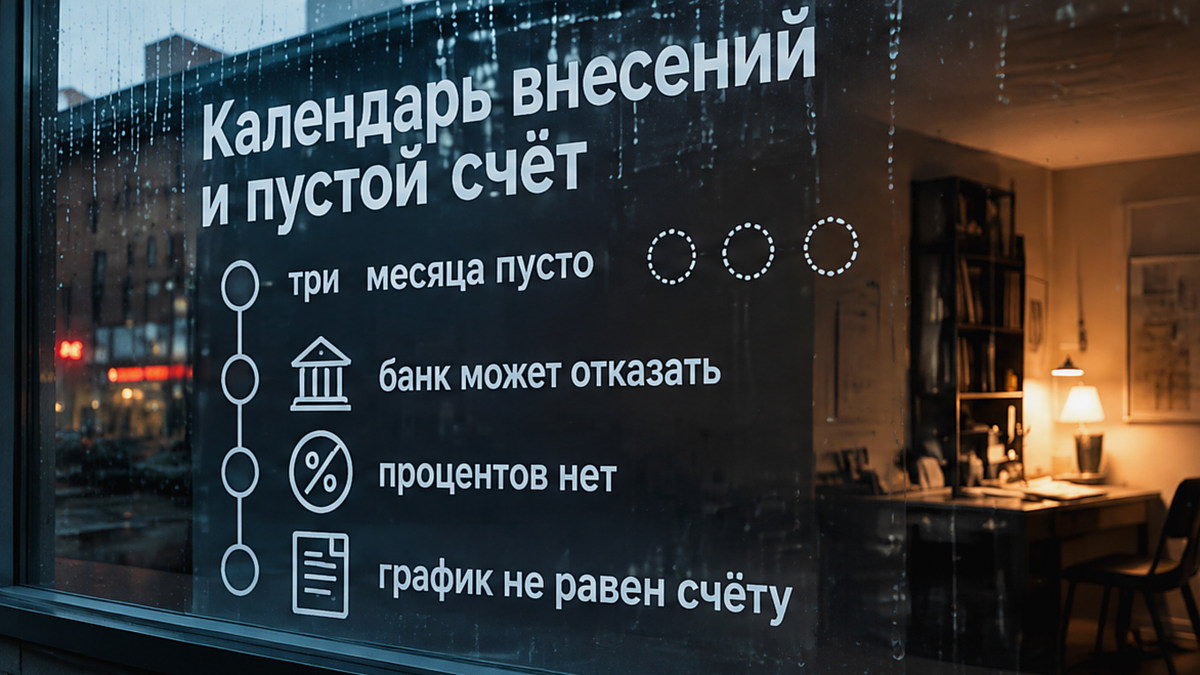
Деньги на счёт эскроу вносятся после регистрации договора с застройщиком. Срок депонирования не длиннее срока ввода из проектной декларации плюс шесть месяцев; по заявлению дольщика его можно продлить, но не больше чем на два года. Проценты на остаток не начисляются, вознаграждение банку по счёту не платится.
Если на счёт ничего не внесли больше трёх месяцев со дня договора эскроу, банк вправе в одностороннем порядке отказаться от договора (ч. 7.1 ст. 15.5). Это про полностью пустой счёт, а не про ситуацию, когда первый платёж уже прошёл, а следующий ещё впереди.
Перечисление застройщику после ввода — не позднее десяти рабочих дней после разрешения на ввод или сведений о вводе в единой информационной системе жилищного строительства. Этот срок не обещает возврат на карту при расторжении. При прекращении договора эскроу деньги возвращают дольщику или уходят на залоговый счёт по ипотечному договору. Свободной суммы на карте может не появиться.
Потолок 10 млн и законопроект на 30
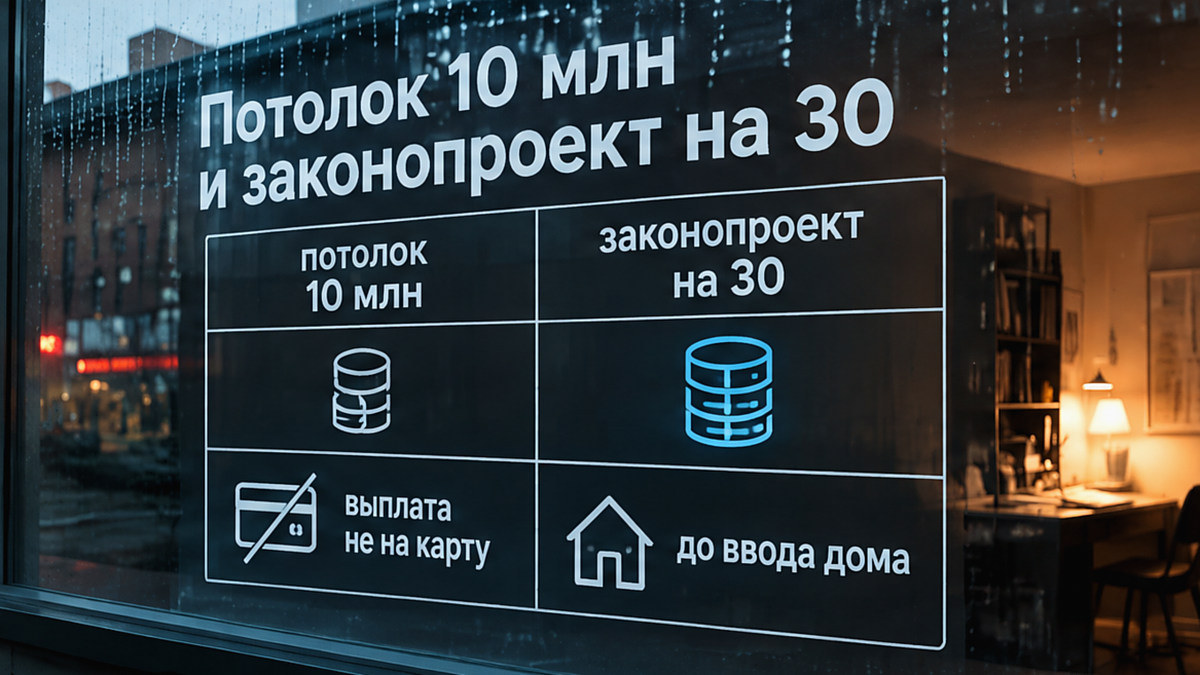
По действующей статье 13.2 закона о страховании вкладов возмещается 100% остатка на день страхового случая, но не более 10 млн рублей. Несколько счетов эскроу по одному договору с застройщиком в одном банке делят один потолок пропорционально размерам. Квартира и машиноместо складываются.
Страхование действует до ввода и регистрации права на первый объект в доме либо до конца срока депонирования. Платёж, который доехал слишком поздно, уже не сидит под этой нормой.
Законопроект № 1240316-8 прошёл первое чтение 1 октября 2026; планируют поднять покрытие до 30 млн, но на 17 октября в силе по-прежнему 10 млн, как в смоленском релизе ЦБ от 15 октября. Областной пример: 9,4 млрд на счетах, около 2 тыс. счетов, после ввода ушло почти 2,8 млрд — не срез по всей стране.
Пока дом не ввели, семья часто платит аренду параллельно с графиком по договору с застройщиком. Цена в договоре не включает аренду на время стройки, а счёт эскроу защищает внесённые суммы, но не строительные дефекты.
Ключевая ставка Банка России 14,00% на 8–15 октября 2026 года относится к кредитам покупателя, а не к остатку на эскроу. Средняя ставка портфеля проектного финансирования на 30 июня — 9,92%, это другой контур.
Полную цену лота с потолком 10 млн на время стройки удобно сравнить на калькуляторе мечты — про метраж, не про ставку кредита застройщика. Ипотеку и аренду сверяйте с графиком банка: на эскроу только зачисленное, не будущая рассрочка.
Регионы: не «процент на карте», а темп зачислений
Во втором квартале 2026 покрытие долга застройщиков остатками на эскроу снизилось во всех федеральных округах. Заметно ниже средних по стране — Уральский и Южный округа: низкая распроданность в Тюменской области, Краснодарском крае, Ростовской области.
Для покупателя это не списание с его счёта, а фон, в котором дольщики медленнее наполняют эскроу, пока кредит стройки растёт. Средневзвешенное покрытие на 1 июля — 65,2%; в пресс-релизе округлено до 65%. Делить открытые эскроу на весь долг и называть это «цифрой ЦБ» нельзя.
Рост дел о банкротстве в стройотрасли (1,62 тыс. за три квартала 2026) — отрасль шире жилых девелоперов. Уход части банков из ипотечной выдачи (249 до 216 за три года) не равен отзыву лицензии банка-эскроу.
Частые вопросы
Защищает ли эскроу платёж, который я ещё не внёс по графику?
Нет. На счёте только зачисленные суммы. Остаток по рассрочке в обзоре ЦБ как раз и даёт разрыв около 1,5 трлн к цене всех договоров с застройщиком на 1 июля 2026 года. Эти деньги на счёте эскроу не лежат и в страховку остатка не входят.
Куда придут деньги, если отзовут лицензию у банка-агента?
На новый счёт эскроу в другом банке под тот же договор с застройщиком, в пределах 10 млн на все ваши такие счета в этом банке. На карту выплата по статье о страховании вкладов не уходит; если в реестре недвижимости уже есть запись о расторжении договора, правило про новый счёт не применяется.
Уже 30 млн страховки?
Нет. Первое чтение законопроекта — 1 октября 2026 года; действующий потолок на 17 октября — 10 млн, как в статье о страховании вкладов и в свежих материалах ЦБ.
Закроет ли банк счёт, если я плачу по графику, но сумма на счёте маленькая?
Односторонний отказ возможен, если на счёт ничего не вносили больше трёх месяцев со дня договора эскроу. Регулярные внесения по графику — другая ситуация, чем полностью пустой счёт.
Начисляет ли эскроу проценты, пока дом строится?
Нет. Остаток не работает как вклад; низкое покрытие кредита застройщика в округе тоже не добавляет процентов на ваш счёт.
Материал справочный, не заменяет консультацию юриста или банка-эскроу. Остатки и разрыв 1,5 трлн — обзор Банка России за второй квартал 2026 на 01.07.2026; потолок страхования — статья 13.2 закона о страховании вкладов в редакции на 17.10.2026; законопроект на 30 млн не в силе.
Разобрать график внесений, банк-эскроу и договор под ваш город можно с командой РЕ-Эксперт; свежие разборы по новостройкам — в нашем Telegram; короткий вопрос по сделке — в канале MAX.