65% в заголовках — про то, насколько долг застройщика перед банком закрыт деньгами всех дольщиков на эскроу, счёте в банке, где лежат деньги покупателя, пока дом не сдан. По закону туда кладут оплату по договору долевого участия, пока дом не введён. На 1 июля 2026 года Банк России оценил это средневзвешенное покрытие в 65,2%: на эскроу 7,553 трлн руб., портфель проектного финансирования жилья — 10,848 трлн руб. Покрытие кредита застройщика упало, взнос на счёте банка цел: ваш платёж этой «дырой» не становится и ею не докрывается.
Пульс рынка · квиз
Методики ЦБ, срез ЕРЗ и ваш эскроу
Средневзвешенное покрытие, региональный фон и блокировка личного взноса — три разных разговора, не один заголовок из чата.
5 вопросов по свежим цифрам рынка · ~5 мин
65,2% у ЦБ и 69,6% в новостях — разные калькуляторы
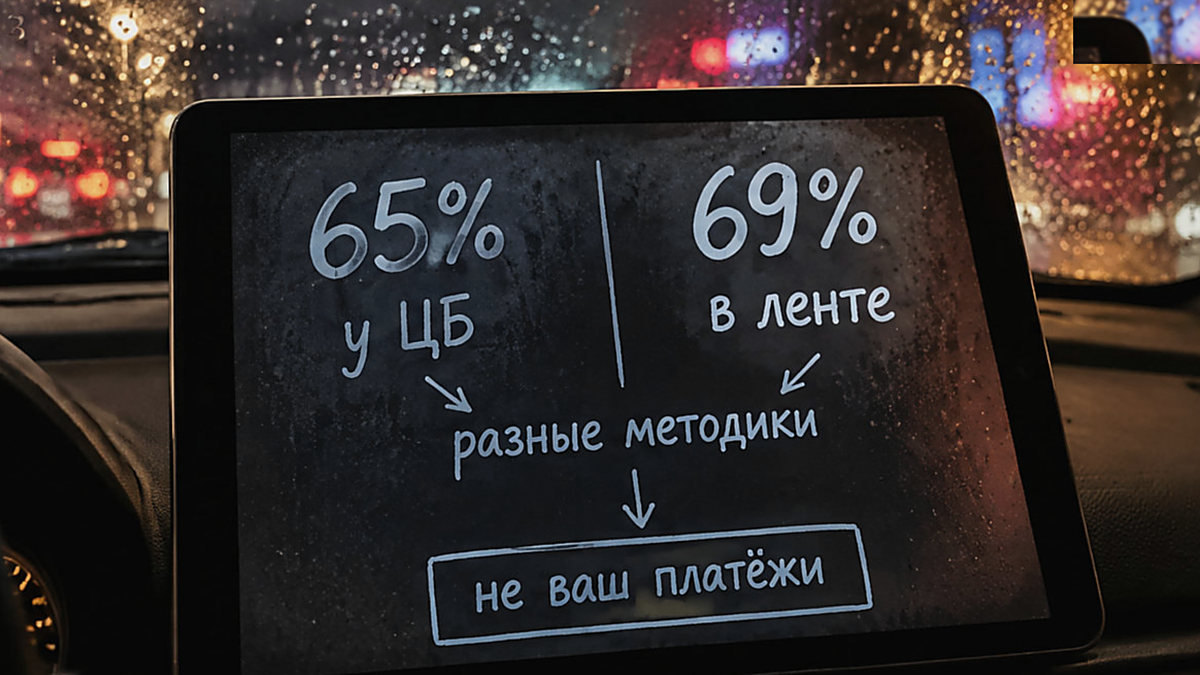
65,2% — средневзвешенное покрытие в обзоре ЦБ за второй квартал 2026 (−2,88 п.п. к первому кварталу, −5,4 п.п. ко второму кварталу 2025). В пресс-релизе от 31.08.2026 то же округлено до 65%.
69,6% — пересказ среза ЕРЗ (Единый ресурс застройщиков) на ту же дату 01.07.2026 в агентстве РИА Недвижимость (24.08.2026): простое отношение остатков к долгу, без весов ЦБ. Один срез полугодия, не «другой месяц».
Оба числа про то, какую долю кредита застройщика перед банком закрывают остатки всех дольщиков. Личный платёж в формулу не входит. Смешивать методики — типичная ошибка после паники в чате.
Почему индекс падает, когда эскроу почти везде
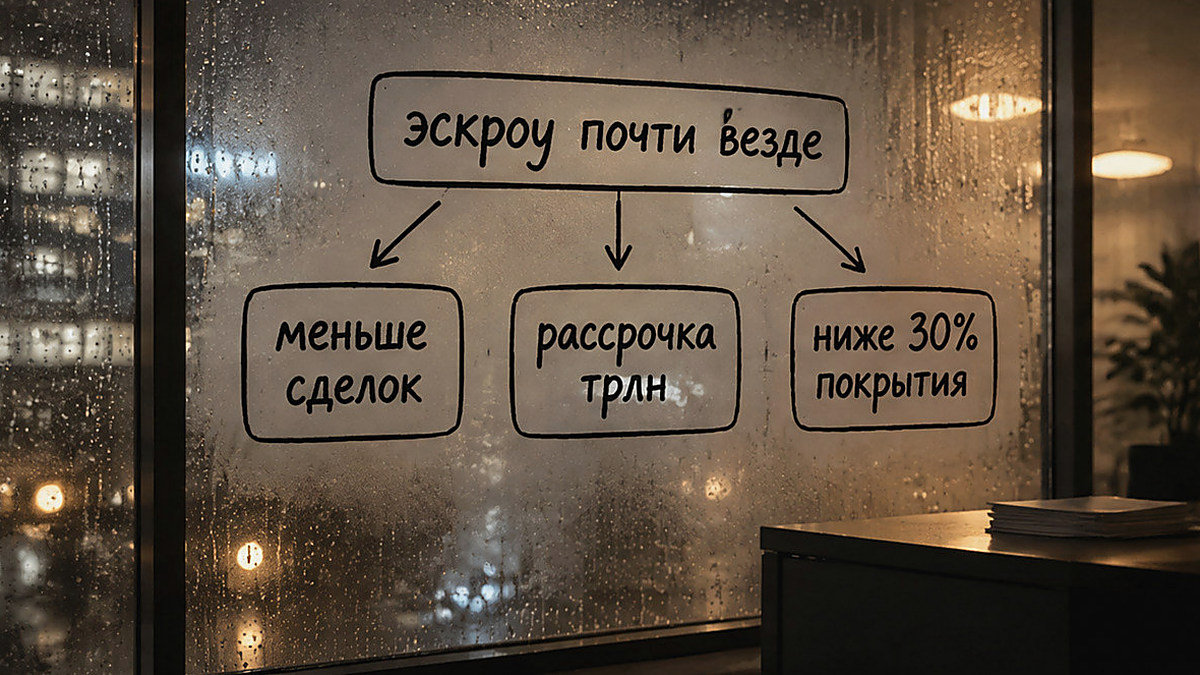
В Москве в июле 2026 года 98,5% договоров долевого участия прошли через эскроу — максимум с начала года. За январь–июль доля 97,1%, но число таких договоров −30,9%, около 44,4 тыс. Хуже наполнение счетов, не отказ от механизма.
За второй квартал на эскроу пришло 1,175 трлн руб. (−12% к первому кварталу), раскрыто 1,024 трлн. Продажи — 5,2 млн м² (−10% к первому кварталу). ЦБ связывает спад с всплеском сделок до ужесточения семейной ипотеки с 01.02.2026 и ожиданием дифференциации ставок с 01.07.2026; проценты новой семейной ставки после 01.10.2026 в источниках не названы.
Разрыв между ценой всех договоров долевого участия (9,1 трлн) и остатками на эскроу (7,6 трлн) на 01.07.2026 — 1,5 трлн руб. Регулятор связывает его с неоплаченными суммами, в основном рассрочкой; объём с середины 2025 не сдувается. Средняя ставка проектного финансирования — 9,92%; доля долга с покрытием ниже 30% — 26% (+1,3 п.п.). Ключевая ставка 14,00% на 14.10.2026 (заседание 23.10.2026) на покрытую часть кредита почти не влияет — так формулирует ЦБ.
Регионы и ваша сделка

Во втором квартале покрытие снизилось во всех федеральных округах. Ниже среднего — Урал и Юг (Тюменская область, Краснодарский край, Ростовская область). В пересказе ЕРЗ (Единый ресурс застройщиков) на 01.07.2026: Краснодарский край 36%, Югра 41%, Москва и область 70–72%, Петербург 70%.
Региональная цифра — фон темпа стройки и стоимости кредита девелопера, не индикатор «исчезли ли ваши деньги». Меж тем, если ежемесячный платёж по ипотеке давит, логично рассчитать платёж на ипотечном калькуляторе под свой взнос, не под среднероссийский портфель. Свежие разборы по эскроу и отчётам ЦБ выходят в нашем Telegram.
Что закон держит на счёте
По федеральному закону 214-ФЗ (ред. 09.04.2026) оплата по договору долевого участия идёт на эскроу; проценты на остаток не начисляются. Перечисление застройщику или в погашение проектного кредита — не позднее десяти рабочих дней после ввода (не ключей). При расторжении деньги возвращают по ст. 15.5 после сведений в единой информационной системе жилищного строительства; отдельный маршрут при ипотеке и материнском капитале через Соцфонд.
Страховка эскроу при страховом случае по банку-агенту: 100% остатка, но не более 10 млн руб. на счёт. Проект лимита 30 млн принят в I чтении 01.10.2026 и на 14.10.2026 не действует. Рост банкротств в стройотрасли (+38% за три квартала 2026) — шире, чем только жилые девелоперы; проверка — реестр застройщика, готовность и распроданность объекта.
Частые вопросы
Списали ли что-то с моего эскроу из‑за 65%?
Нет. Это суммарное отношение остатков всех дольщиков к долгу застройщиков в методике ЦБ на 01.07.2026. Ваш платёж блокируется по договору до ввода или расторжения по закону.
Чем 65,2% отличается от 69,6%?
Разная методика на одну дату: средневзвешивание ЦБ против простого деления в пересказе ЕРЗ (Единый ресурс застройщиков). Смешивать нельзя.
Почему в Краснодаре 36%, а в Москве около 70%?
В срезе ЕРЗ (Единый ресурс застройщиков) на 01.07.2026 Краснодар — среди самых низких, Москва и область — 70–72%. ЦБ указывает на низкую распроданность на Юге и Урале. Для дольщика это про темп наполнения счетов, не про прямое списание взноса.
Сколько страхует эскроу сейчас?
Не более 10 млн руб. на счёт при страховом случае по федеральному закону 177-ФЗ. Потолок 30 млн в законопроекте пока не в силе.
Материал справочный, не заменяет консультацию юриста или банка-эскроу. Цифры — обзор ЦБ за второй квартал 2026 (01.07.2026), публикация РИА Недвижимость (Российское информационное агентство) 24.08.2026, открытые источники октября 2026; 65,2% и 69,6% — разные методики. Закон о долевом участии, ред. 09.04.2026. Ключевая ставка 14,00% на 14.10.2026 не равна ставке вашей ипотеки и не равна 9,92% проектного финансирования застройщика.
Разобрать жилой комплекс, договор долевого участия и картину по эскроу на объекте можно с командой РЕ-Эксперт; задать вопрос по сделке — в канале MAX.