Семейная ипотека в заголовке звучит как защита бюджета, а с 1 октября 2026 банк на той же новостройке чаще бьёт не по «льготе», а по доходу. Летний калькулятор на 12 миллионах при 6% и 30 годах давал платёж около 72 тысяч рублей в месяц. Для новых договоров в Москве, области, Петербурге и Ленобласти та же сумма при 12% и субсидии 15 лет в одной из моделей тянет ориентир около 240 тысяч совокупного дохода супругов — и это только фиксированные 12 миллионов, не универсальная «зарплата для одобрения».
Пульс рынка · квиз
206 или 240 тыс.: какая модель банка ваша?
Субсидия 15 лет, доход двух супругов и столичная лестница — не одна цифра из новости.
5 вопросов по свежим цифрам рынка · ~5 мин
Официальной «нормы зарплаты» в правилах программы нет. Цифры в медиа и у риелторов — оценки при разных допущениях банка. Смешивать их в одну строку нельзя. Банк смотрит на платёж, потолок льготного кредита и долю дохода, которую можно отдать на кредиты (ПДН). Отказ по доходу после октября на знакомом ЖК — уже не экзотика.
Что поменялось с 1 октября для новых договоров
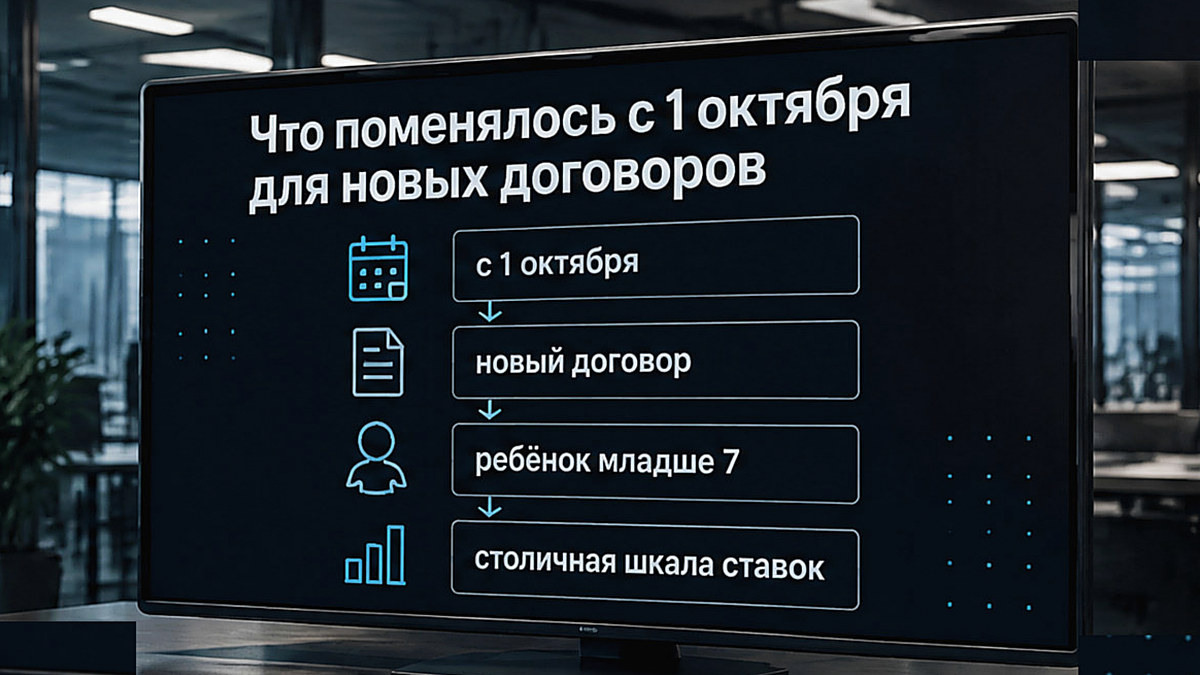
Для кредитов с 1 октября 2026 действуют обновлённые правила семейной ипотеки (решение Минфина от 22.09.2026 № 25-67381-01850-Р, программа до 31.12.2030). Нужен хотя бы один ребёнок младше 7 лет на дату договора. В столицах ставка и потолок льготного кредита зависят от числа детей — это задаёт платёж, но не отменяет отдельную проверку дохода.
Столичная шкала как вход для расчёта: один ребёнок — 12% и до 12 млн рублей; двое — 10% и до 15 млн; трое — 8% и до 18 млн; четверо — 6% и до 18 млн; пять и более — 4% и до 18 млн. В остальной России лимиты и ставки ниже. Дом на своём участке по программе — до 6% вне зависимости от региона и детей; здесь фокус на новостройке в столицах.
Субсидирование льготной ставки — не больше 15 лет с даты договора. Кредит можно оформить дольше; после 15 лет ставка не выше меньшего из: ставка договора + 4 процентных пункта или ключевая Банка России на 1-е число месяца окончания возмещения + 3 п.п. Письмо регулятора от 09.10.2026 № ИН-018-35/34 это фиксирует.
Для отдельных целей по дому на своём участке (индивидуальное жилищное строительство) надбавка к формуле после субсидии — +3,5 п.п. Ключевая с 1 по 13 октября 2026 — 14,00% годовых (решение совета директоров от 11.09.2026); следующее заседание — 23 октября, ставку после него в тексте не прогнозируем. Рыночная ипотека около 14% — фон, не ставка семейной.
Три слоя до визита в банк
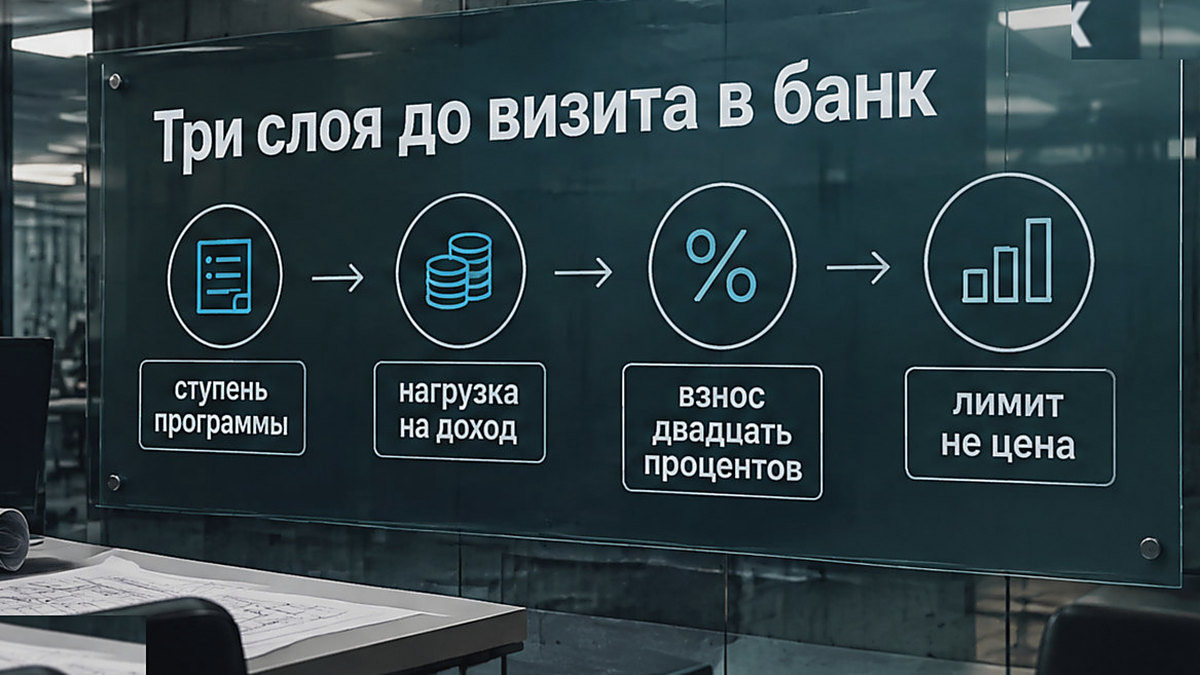
Ступень программы. Чем выше ставка при том же лимите (особенно семья с одним ребёнком), тем больше ежемесячный платёж и тем выше совокупный доход в справках.
Сценарий банка по ПДН. В моделях медиа часть кредиторов допускает нагрузку около 60% дохода; часть считает жёстче — около 50% и вычитает прожиточный минимум на заёмщика и детей, не всегда «забывая» мелкие кредитные карты. Один и тот же платёж по программе проходит в одном банке и не проходит в другом.
Лимит и цена лота. Потолок льготного кредита — не цена квартиры: нужен первоначальный взнос минимум 20% по правилам программы. Даже при мягкой ПДН сумма сверх лимита уходит в рыночные условия или в большой взнос. Для покупателей бизнес-класса и премиума лимит 15–18 млн редко закрывает чек двушки без серьёзной доплаты.
Имеет смысл прогнать платёж на ипотечном калькуляторе под свою ступень (ставка, сумма, субсидия 15 лет) и уже от цифры смотреть, влезает ли нагрузка при ваших кредитах и доходе.
Оба супруга в договоре
С 1 февраля 2026 оба супруга обязаны быть созаёмщиками; доход складывают. Справка одного работающего не отражает картину, которую банк обязан учесть. Это отдельно от октябрьской смены ставок, но часто объясняет расхождение с летними расчётами «на одну зарплату».
Модель «Этажи» в пересказе ЦИАН.Журнал (12.10.2026)
Татьяна Решетникова («Этажи») в материале (id 345794) сравнивает сценарии до и после обновления программы. После 1 октября в регионах семьям с одним ребёнком нужен доход на 79% выше прежнего ориентира; в столичных агломерациях требуемый доход в модели вырос примерно вдвое. До 1 октября в той же модели требуемый доход не зависел от числа детей.
«Мягкий» банк (ПДН до ~60%), максимум кредита по новой столичной лестнице — от месячного дохода:
- 1 ребёнок — от 206 тыс. руб.;
- 2 — от 230,3 тыс.;
- 3 — от 245,7 тыс.;
- 4 — от 217 тыс.;
- 5 и более — не менее 190,2 тыс.
«Жёсткий» банк: ПДН 50% с учётом прожиточного минимума, столица:
- 1 ребёнок — от 324 тыс. руб.;
- 2 — от 394,4 тыс.;
- 3 — от 452 тыс.;
- 4 — от 447,8 тыс.;
- 5 — от 446,2 тыс.
До 1 октября в той же методике: мягкий сценарий в столице от 102,8 тыс., регионы от 51,4; жёсткий — столица от 179,9 тыс., регионы от 107,9. Крупные банки в описании модели лояльнее: оптимальная ПДН около 70%, допустима до 85%; дополнительные доходы иногда учитывают, прожиточный на детей — не всегда.
Для регионов (не столичная лестница) в том же тексте — отдельные цифры мягкого сценария; в строке для четверых детей в RSS встречается «106,7 рублей» рядом с тысячами — вероятная опечатка вёрстки, без второго источника не нормализуем до «тыс.».
Расчёт РБК Недвижимость от 28.09.2026: калькулятор единого жилищного института, оба дохода, 12 млн и 15 лет
Издание РБК Недвижимость опиралось на официальный калькулятор единого жилищного института развития.
На сумме 12 млн и сроке 15 лет после 1 октября (столичные регионы, суммарный доход супругов):
- 1 ребёнок (12%) — 240 тыс. руб./мес.;
- 2 (10%) — 214,9 тыс.;
- 3 (8%) — 191,1 тыс.;
- 4 (6%) — 168,8 тыс.;
- 5 и более (4%) — 147,9 тыс.
Для сравнения «как было» на тех же 12 млн: при 30 годах и 6% — 119,9 тыс.; если ту же сумму считать на 15 лет при 6% — 168,8 тыс. По данным ОКБ, в августе 2026 средний срок льготной ипотеки в столичных регионах превышал 27,3 года — многие укорачивали платёж длинным сроком; после ограничения субсидии 15 годами и смены ставок порог дохода для сопоставимого платежа растёт сильнее.
На максимумах новой лестницы РБК даёт вилку от 221,9 тыс. (пять детей, 18 млн) до 286,7 тыс. (трое, 18 млн). При сопоставимых сумме и сроке одному ребёнку порог примерно в 1,4 раза выше прежнего ориентира на 12 млн, двоим — около 1,3, троим — около 1,1; на максимальном сроке субсидии 15 лет против прежних 30 жёстче всем, одному ребёнку — до удвоения. В том же материале: семьи с 1–2 детьми — около 80% семей с детьми.
206 тыс. («Этажи», мягкая нагрузка по доходу, максимум по лестнице) и 240 тыс. (расчёт РБК на 12 млн и 15 лет) — разные допущения, не ошибка одного источника. Усреднять в «официальную зарплату» нельзя.
Срок дольше 15 лет поднимает планку в банке
Если договор на 25–30 лет, льготная ставка на первые 15 лет не отменяет рекомендации Банка России: при расчёте ПДН и полной стоимости кредита банкам советуют закладывать период после субсидии так, будто ставка для нагрузки — ставка договора плюс 4 п.п. (если в договоре не прописано ниже). Для семьи с одним ребёнком в столице в модели нагрузки это уже не 12%, а ориентир около 16% на рыночную часть графика — готовых таблиц дохода под этот сценарий в источниках нет, цифры выдумывать нельзя. Типичная ошибка — брать длинный срок «как раньше, чтобы платёж был меньше» и не закладывать ужесточение при одобрении.
Двушка в новостройке: высокий доход не заменяет взнос
По оценкам РБК и bnMAP.pro (28.09.2026), средняя двушка в новостройке Новой Москвы — 19,4 млн руб., в массовом сегменте Старой Москвы — 25,3 млн, в бизнес-классе — 42,5 млн. При взносе не менее 20% в 19,4 млн без доплаты сверх взноса укладываются по лимиту в основном многодетные с потолком 18 млн; в Старой Москве двушку «только семейным лимитом без накоплений сверх 20%» не закрывает ни одна ступень лестницы. Покупатель бизнес- или премиум-новостройки считает одобрение на часть кредита в лимите; остальное — взнос, комбинированный кредит или иные схемы, которые в источниках не детализированы и здесь не выдумываются.
Минфин в обзоре на РБК (01.10.2026) напоминает: кому ставка выросла относительно прежних 6%, сохранить 6% можно при взносе от 50% цены или при погашении половины кредита/половины стоимости жилья в первый год — это снижает платёж и нагрузку, но отдельная тема про взнос, не главный сюжет здесь.
Единый жилищный институт в комментарии для РБК (01.10.2026): доля льготной ипотеки в выдачах 2026 может снизиться с 79% (2025) до 58%; программа стала «адреснее».
На фоне — скидки на части лотов Москвы (по данным площадки ЦИАН за 12.10 — до 53% лотов со скидкой, средний дисконт 7–9%), что может сдвинуть чек, но не формулу долговой нагрузки.
Где ошибаются при сравнении с летним калькулятором
- Принимают одну цифру из статьи (например, 240 тыс.) за универсальный порог, хотя жёсткий банк с прожиточным на детей даёт для одного ребёнка в столице от 324 тыс. по модели «Этажи».
- Не учитывают второго супруга в доходе с февраля 2026 года.
- Считают одобрение только по льготной ставке на весь выбранный срок, без рекомендации ЦБ по +4 п.п. после 15 лет субсидии.
- Путают лимит кредита с ценой квартиры: 20% от 25,3 млн — уже 5,06 млн взноса, не «копейки».
- Подставляют рыночные 14% или пороги рыночной ипотеки на однушку (~440 тыс. в других материалах) как норму для семейной программы.
- Смотрят региональную лестницу 6–10 млн на лот в Старой Москве.
Разбор свежих кейсов одобрения и отказов по новостройкам публикуют в нашем Telegram; короткие заметки по рынку — в канале MAX.
Частые вопросы
Какой доход нужен семье с одним ребёнком в Москве после 1 октября 2026?
Единого порога в правилах программы нет. На 12 млн рублей и 15 лет калькулятор жилищного института в расчёте издания РБК Недвижимость (28.09.2026) даёт ориентир 240 тыс. руб. совокупного месячного дохода супругов при ставке 12%.
Модель сети «Этажи» в материале журнала классифайда (12.10.2026) при мягкой доле дохода на кредиты и максимуме по лестнице — от 206 тыс.; при жёсткой нагрузке 50% с прожиточным — от 324 тыс. Банк может требовать больше или меньше в зависимости от кредитной истории и методики.
Почему банк мог одобрить по старым 6% и 30 годам, а после октября — отказать?
Для новых договоров с 1 октября 2026 платёж считают по новой ставке (для одного ребёнка в столице — 12%), льготное субсидирование — до 15 лет, а ПДН — по внутренним правилам банка, в том числе с учётом рекомендаций ЦБ после окончания субсидии. Совокупный доход обоих супругов с 1.02.2026 обязателен в договоре. Летний калькулятор на 6% и длинном сроке занижал и платёж, и требуемый доход относительно текущих правил.
Хватит ли лимита 12–18 млн, если доход «проходит»?
Доход влияет на одобрение суммы кредита и платежа, но не расширяет льготный потолок. Средняя двушка в массовой новостройке Старой Москвы (25,3 млн по bnMAP.pro в материале РБК от 28.09.2026) при взносе 20% не укладывается в лимит без крупной доплаты. Бизнес-двушка (42,5 млн) лимитом 18 млн не закрывается.
Можно ли опереться на одну цифру из новости про «доход для семейной»?
Нет, если не совпадают сумма кредита, срок, ступень по детям, регион и модель ПДН банка. Расхождение 206 и 240 тыс. для одного ребёнка в столице объясняется разными допущениями, а не «ошибкой журналиста».
Влияет ли ключевая ставка 14% на порог дохода по семейной?
Ключевая 14,00% с 1 по 13 октября 2026 года задаёт фон рыночного кредитования и формулу ставки после 15 лет субсидии через «ключевую + 3 п.п.», но ставка семейной на льготный период берётся из лестницы программы (например, 12% для одного ребёнка в столице), а не равна ключевой. Итог одобрения определяет банк по договору и ПДН.
Материал носит справочный характер и не является индивидуальной финансовой рекомендацией, кредитным предложением или консультацией банка. Пороги дохода в статье — модельные оценки из открытых источников (расчёты бизнес-издания про недвижимость и материал сети «Этажи» в отраслевом журнале), не норма Минфина.
Условия одобрения, доля дохода на кредиты, учёт прожиточного минимума и ставка после 15 лет субсидии определяются кредитным договором и регламентом конкретного банка; ключевая ставка Банка России 14,00% на 13.10.2026 не равна ставке вашего кредита. Нормы программы семейной ипотеки приведены по состоянию на октябрь 2026 года для новых договоров с 01.10.2026.
Если нужно сопоставить лот в новостройке с реальным платежом и лимитом до визита в отделение, разбор сделки без комиссии для покупателя — с командой РЕ-Эксперт на сайте.