«Застройщик кредит в другой банк перевёл — давайте счёт перенесём». В уже подписанном договоре долевого участия на новостройку банк останется тем же, даже если девелопер позже рефинансирует целевой кредит на стройку. Переоформлять открытый счёт в банке, где лежат деньги покупателя, пока дом не сдан (эскроу), не нужно: позицию Банка России с Минстроем зафиксировали 19 декабря 2019 года. Новый кредитор касается только договоров, заключённых после дня рефинансирования. Деньги на вашем счёте не «едут» вместе с кредитом застройщика. Страховой потолок по остатку — 10 млн рублей на человека в одном банке, в Москве и в области правило одно.
Пульс рынка · квиз
Рефинанс застройщика, срез 65% и эскроу: что из этого про ваш счёт
Покрытие ЦБ, банк в ДДУ и потолок 10 млн — три разных правила; перепутать их дороже, чем пропустить заголовок.
5 вопросов по свежим цифрам рынка · ~5 мин
Что впечатано в договоре и что меняет рефинанс
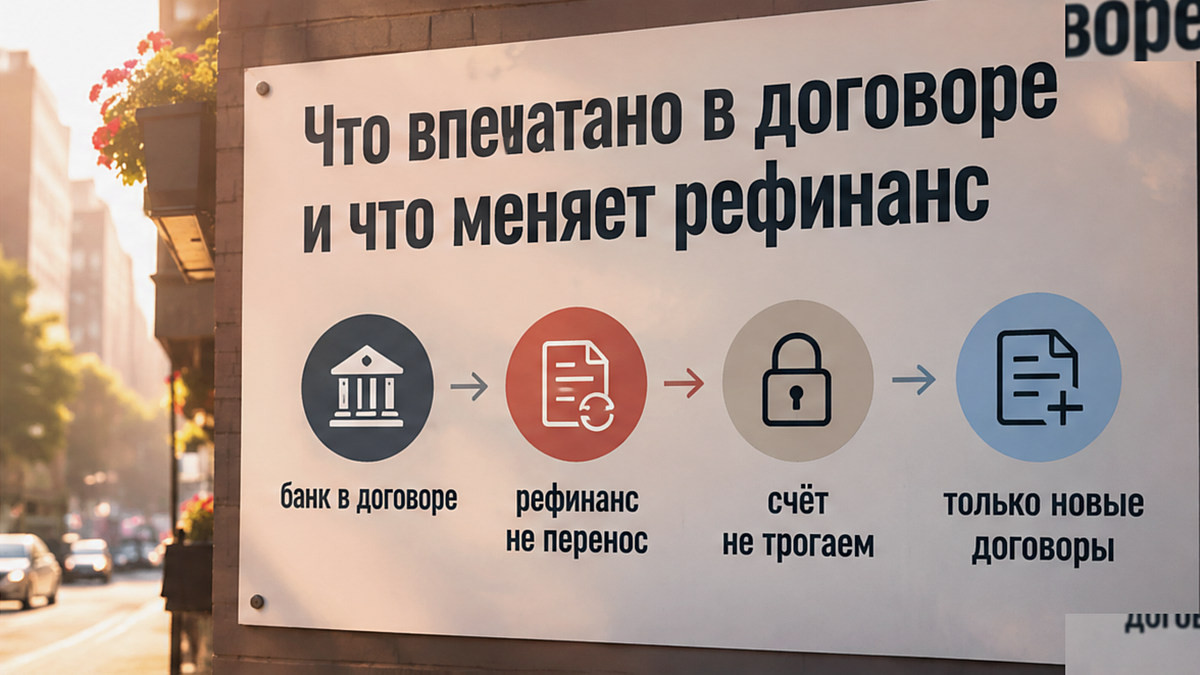
Статья 15.4 закона о долевом строительстве требует назвать в договоре банк, адрес, почту и телефон. Цена считается оплаченной с момента поступления денег на эскроу, а не с устного обещания менеджера. Если стройка идёт за счёт целевого кредита, счета открывают в банке-кредиторе. После рефинансирования на новый банк идут только договоры, подписанные позже этого дня.
Легко перепутать рефинанс кредита застройщика с «переносом счёта». Для зарегистрированного договора и действующего эскроу-счёта переоформления нет. Обязательная смена банка — другой сюжет: страховой случай по закону о страховании вкладов до ввода, когда нужен договор с другим уполномоченным банком, а выплата идёт на новый эскроу под тот же договор, не на карту. Если банк из договора перестал проходить требование к рейтингу, при целевом кредите новые дольщики всё равно платят в него; без целевого кредита — в другой уполномоченный банк с кредитным рейтингом не ниже порога, который задаёт постановление правительства № 697.
Покрытие 65% — про долг застройщика, не про ваш счёт
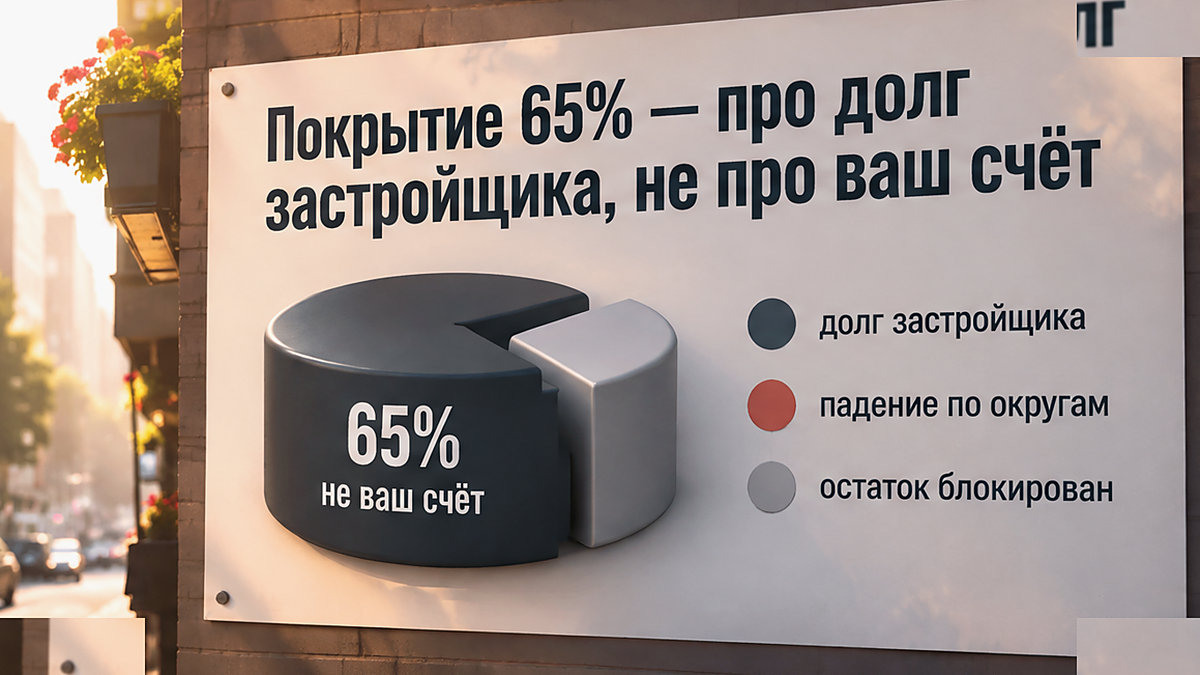
На 1 июля 2026 года в обзоре ЦБ за II квартал: задолженность по проектному финансированию жилья 10 848 млрд руб., на эскроу 7 553 млрд, средневзвешенное покрытие 65,2% против 68,1% кварталом ранее. Делить 7 553 на 10 848 и называть это «цифрой ЦБ» нельзя — в сноске другая методика. Покрытие упало во всех восьми округах; ниже страны — Урал и Юг; на Северном Кавказе минус 6 п.п., до 66%, при среднем по России около 65%.
Для вас это не списание с эскроу. До ввода остаток блокирован; застройщику или на его кредит переводят не позднее десяти рабочих дней после разрешения на ввод, не после ключей. Ставка по кредитам застройщикам на срез — 9,92%, ключевая ставка Банка России с 14.09.2026 — 14,00%; на эскроу проценты не начисляются. Неоплаченные договоры, в основном рассрочка, держатся около 1,5 трлн руб. — на счёте лежит внесённый остаток, не вся цена из договора.
Потолок 10 млн до подписи
По статье 13.2 закона о страховании вкладов возмещается 100% остатка на дату страхового случая, но не более 10 млн рублей; несколько эскроу в одном банке делят потолок пропорционально. Выплата — на новый эскроу в другом банке по тому же договору, в пределах 20 рабочих дней. Потолок не зависит от региона — его в эту неделю повторило и отделение ЦБ по Смоленской области.
Если цена в договоре заметно выше 10 млн, до регистрации имеет смысл прикинуть бюджет на калькуляторе мечты и сверить, какой остаток окажется под страховкой на время стройки. Деньги вносят после регистрации договора; если на счёт ничего не внесли больше трёх месяцев, банк вправе отказаться от договора эскроу — это про пустой счёт, не про рефинанс девелопера.
Три проверки до регистрации
Сверьте банк в договоре с банком целевого кредита в проектной декларации и в договоре счёта эскроу. Не подписывайте «допсоглашение о переносе» без юриста: смена кредитора у застройщика не подменяет страховой случай. Сопоставьте полную цену с потолком 10 млн на человека в одном банке. Разбор формулировок по конкретному лоту — с командой РЕ-Эксперт на сайте.
Частые вопросы
Нужно ли открывать новый эскроу при рефинансе кредита застройщика?
Нет. Для уже открытого счёта по зарегистрированному договору закон не предусматривает переоформления, если целевой кредит рефинансировал другой уполномоченный банк. Новый кредитор — только для договоров после дня рефинансирования.
Меняется ли банк в моём договоре автоматически?
Нет. Остаётся банк из подписанного договора. Падение покрытия по портфелю проектного финансирования строку в договоре не меняет.
Когда эскроу действительно открывают в другом банке?
При страховом случае до ввода — стороны заключают договор с другим уполномоченным банком; выплата направляется на новый эскроу по тому же договору.
Покрытие 65% — это списание с моего счёта?
Нет. Это отношение остатков на эскроу ко всему долгу застройщиков по проектному финансированию на 1 июля 2026 года, а не баланс вашего счёта.
10 млн хватит и в Москве, и в области?
Потолок один на человека по всем эскроу в одном банке. Страхуется остаток на счёте; при рассрочке не вся цена из договора.
Материал справочный, не заменяет консультацию юриста или банка-эскроу. Покрытие — обзор Банка России за второй квартал 2026 года на 01.07.2026; нормы о долевом строительстве и страховании эскроу-счетов — в редакции на 17.10.2026; ключевая ставка 14,00% на остаток эскроу не начисляется. Рефинанс кредита застройщика не равен обязанности сменить ваш счёт без страхового случая.
Свежие разборы по новостройкам — в нашем Telegram; короткий вопрос по сделке — в канале MAX.