«Съём дешевле ипотеки» — фраза, с которой начинают почти любой спор о семейной. В одну колонку кладут 50 тысяч за аренду и платёж по льготным 6%, а взнос от 20% и рыночный кусок сверх лимита 12 млн туда не попадают. Ставка 6% действует до потолка 12 млн ₽ в Москве и области; ключ ЦБ 14,00% задаёт фон денег, а не строку в договоре. Рыночная ставка у спикеров доходит примерно до 19%. Пока кажется, что съём выигрывает у «платежа семейной», часто не считают, что однушка в столице живёт в другом коридоре цен, чем «средняя аренда по стране» 31,1 и 38,8 тыс. ₽.
Пульс рынка · квиз
Счётчик переплаты: найм жилья против покупки в столице
Пять развилок в цифрах: ставка договора, столичный метр, лимит льготы и реальная цена альтернативы.
4 вопросов по свежим цифрам рынка · ~4 мин
Три разных аренды, которые нельзя ставить рядом с одним платежом
По стране в сентябре 2026 аренда однушек и двушек впервые с 2020 года ушла вниз на 1,7% к прошлому году: средние 31,1 и 38,8 тыс. ₽ в месяц. Это не Москва. В столице по тем же типам жилья плюс 1,3% год к году. Направление другое, хотя абсолюта в той карточке нет.
Для одной комнатности цифры расходятся ещё сильнее. По срезу 17 сентября 2026 московская однушка в старом фонде — 50–55 тыс. ₽, в новостройке и качественном фонде — 62–68 тыс. ₽. Доля аренды в бюджете семьи 23–43% (двадцать лет назад говорили про 43–73%). Августовский срез по комнатности: однушка 56,8 тыс., двушка 70,7 тыс., трёшка 89 тыс. ₽. Медиана долгосрочной аренды Москвы по всем типам за первое полугодие — 90 тыс. ₽ в месяц. Это не «цена однушки», а смесь комнатностей. Сравнивать с платежом имеет смысл только аренду той же комнатности, что и лот покупки.
Спикер по столичной аренде прямо говорит: для нанимателя картина временная. Предложение раздуто дорогой рыночной ипотекой. Если ключ опустится примерно к 10%, инвестиционные квартиры могут уйти в продажу, и аренда пойдёт вверх. Это гипотеза рынка, не прогноз ЦБ.
Семейные 6% закрывают лимит, не московский чек
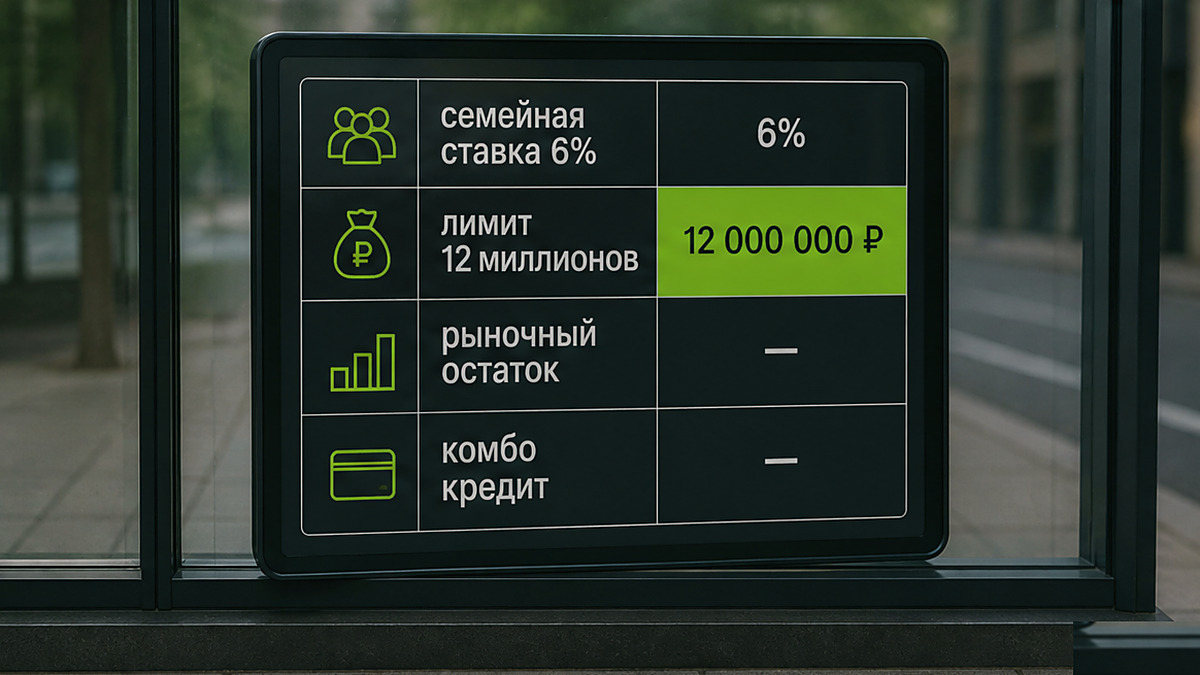
Условия семейной ипотеки на сентябрь 2026: 6% годовых, первоначальный взнос от 20%, срок до 30 лет, лимит кредита до 12 млн ₽ в Москве, области, Петербурге и Ленобласти (до 6 млн ₽ в остальных регионах). Комбо доступна. Один льготный кредит на семью; супруги — созаёмщики. Круг: ребёнок до 6 лет включительно, ребёнок-инвалид либо двое несовершеннолетних в 35 регионах; гражданство РФ. Вторичка — узкая щель: города с не более чем двумя многоквартирными домами в год, дом не старше 20 лет, ребёнок до 7 лет. Массового «снимать vs купить вторичку под семейную» нет. У ВТБ за январь–август 2026 около 85% рыночных кредитов ушло на вторичку, а льгота на готовое жильё почти не работает.
Минфин держал программу без изменений до 1 октября 2026; решение о новых правилах — не раньше этой даты. 18 сентября кабмин добавил 157 млрд ₽ на субсидии банкам по госпрограммам, из них около 66 млрд — на семейную, около 85 млрд — на уже закрытую льготную. Это не кэш заёмщику. Жёсткие правила после 1 октября обсуждают, в том числе возможный перенос; утверждённого текста на 18 сентября нет. За весь срок программы накопительная выдача семейной — 11 трлн ₽, больше 2 млн семей. По оценке спикера «Метриум», семейная даёт примерно две трети сделок новостроек.
Ключ 14,00% с 11 сентября 2026 (после шага −0,25 п.п. 27 июля) — пауза цикла. База ЦБ: инфляция 6,0–7,0% в 2026, 4,0% в 2027; на 7 сентября годовая инфляция 6,3%. Следующее заседание — 23 октября 2026. Неценовые условия кредитования жёсткие. Клиентская ставка — либо льгота 6%, либо рынок, а не ключ 14,00%. Массового осеннего снижения рынка не ждут: точечно 0,1–0,4 п.п. Массовый спрос на рыночную ипотеку спикеры связывают со ставкой ниже 12%. Это прогноз рынка, не цифра ЦБ. Основной объём сделок — льготные программы.
Чтобы увидеть свой платёж по двум кускам (6% до лимита и рынок примерно 18–19% на остаток), удобнее не гадать, а посчитать сценарии на ипотечном калькуляторе.
Метр 481 тыс. и взнос, который аренда не видит
Средний метр московской первички — 481 тыс. ₽, плюс больше 18% за год. По стране метр первички 161,7 тыс. ₽. Почти не осталось новостроек дешевле 300 тыс. ₽ за метр: в старой Москве в июле на открытых ценниках — 6 проектов и 71 лот. Во II квартале 2026 на покупку одного квадрата московской первички нужно 2,52 средней зарплаты; годом ранее на одну зарплату покупали 2,32 м². Это две рамки, их нельзя схлопнуть в одну цифру.
Другие корзины не подставлять вместо 481: август, квартиры и апартаменты, старая Москва — 584,6 тыс. ₽/м² (−4% месяц к месяцу); Новая Москва — 341,7 тыс. (+2%); область — 226,3 тыс. (−1%). Массовый сегмент за три года — 425 тыс. ₽/м² (было 289) — отдельная корзина. Прайс столичного региона почти не растёт: точечные скидки в торге, не обвал. Est-a-Tet по старым границам с элитой: с начала 2026 плюс 2,6%, сентябрь плюс 0,3% после минуса июля–августа.
Арифметика иллюстрации, не оферта: 40 м² × 481 тыс. = 19,24 млн ₽. Взнос 20% — 3,85 млн. Кредит 15,39 млн уже выше лимита семейной 12 млн, рыночный остаток около 3,39 млн, если банк даёт комбо. Ежемесячный платёж по конкретному лоту здесь не выводится. Он зависит от срока, страховки и того, как банк режет льготу и рынок. Разбор своего ДДУ и рыночного остатка кредита — с командой РЕ-Эксперт.
Маткапитал закрывает метры, не арендный год
С 1 февраля 2026: 728 921,90 ₽ — первый ребёнок с 2020 года или право до 31 декабря 2019; плюс 234 321,27 ₽ на второго после сертификата на первого, всего 963 243,17 ₽; та же максимальная сумма — если второе или последующее право возникло с 2020 и раньше сертификата не было. Цели — улучшение жилья, взнос или погашение ипотеки. На метр 481 тыс. это примерно 1,5 м² от меньшей суммы или около 2,0 м² от 963,2 тыс. На лот порядка 19 млн сертификат взнос не закрывает. Это не скидка с аренды и не замена сравнению потоков.
Взнос от 20% — замороженный капитал. Ключ 14,00% показывает, насколько дороги деньги в экономике; это не ставка вклада и не обещание доходности. Пока сумма лежит во взносе, она не работает «как аренда наоборот». Итог холодного сравнения: аренда 50–90 тыс. по столичным срезам против платежа льготной части плюс рыночного остатка. И отдельно вопрос, готов ли бюджет отдать несколько миллионов сейчас, чтобы зафиксировать жильё, а не поток найма.
Где ошибаются в «аренда дешевле»
«Аренда дешевле платежа» не равно «аренда выгоднее покупки», если цель — своя квартира, а не год съёма. Люди часто ошибаются и думают, что в калькуляторе уже весь расход, а там только льготный кусок до 12 млн. Типичная ошибка — взять 31 тыс. «по России» и поставить рядом с московским метром 481 тыс. Ещё одна — сравнить медиану 90 тыс. по всем типам с платежом за однушку.
Риск аренды: ставка найма в договоре не зафиксирована на 15–30 лет. При смягчении ключа предложение может сжаться. Риск покупки: семейная может ужесточиться после 1 октября 2026 (дифференциация ставок — обсуждение, не закон на дату среза). Рыночный платёж фиксируется договором, но комбо-остаток идёт по рынку. Банки уже считают иначе: за январь–август 2026 ВТБ выдал больше 22 тыс. рыночных кредитов на сумму больше 80 млрд ₽ — в пять раз к 2025. Заёмщики смотрят на платёж и закладывают рефинансирование. Точечные офферы по ставке и лотам разбираем в Telegram-канале.
Практика: три числа в одну таблицу
- Своя аренда той же комнатности в Москве: коридор однушки 50–55 или 62–68 тыс., не 31,1 по стране и не обязательно медиана 90 тыс. по всем типам.
- Два платежа кредита: семейные 6% до 12 млн и отдельно рынок до ~19% на остаток сверх лимита — на калькуляторе, без выдуманной цифры «как у соседа».
- Капитал сейчас: взнос от 20% плюс маткапитал 728 921,90 или до 963 243,17 ₽. Сертификат — это метры и погашение, не аргумент «съём дешевле».
Если цель — год гибкости, сравнивают только поток. Если цель — квартира в собственности, в расчёт входят взнос, комбо-остаток, риск роста найма и то, что московский метр за год подорожал сильнее зарплаты. Класс дома здесь ни при чём: комфорт, бизнес и премиум (продукт и сервис до МКАД) считаются одной формулой лимита. Делюкс — клубный формат в историческом центре, до 30–50 квартир, и его чек семейная 12 млн всё равно не закрывает.
Ограничения расчёта
- Нет одной «средней аренды Москвы» и нет одной цены метра: 481, 584,6 и 425 — разные выборки.
- Ключ 14,00% ≠ ставка клиента. Рынок «до 19%» — оценка спикера, не ПСК конкретного банка.
- Иллюстрация 40 м² × 481 тыс. — арифметика среднего метра, не типичный лот и не платёж.
- На 18 сентября 2026 неизвестно, какие правила семейной вступят после 1 октября.
- Узкая семейная на вторичку и рыночная покупка готового — разные сделки; их нельзя смешивать с «семейная vs съём новостройки».
- Ставку вклада в этом срезе отдельно не фиксировали — не подставлять выдуманный процент как альтернативу взносу.
Частые вопросы
Почему аренда 50 тысяч кажется выгоднее семейной ипотеки?
Потому что в аренде виден весь месячный расход, а в «платеже семейной» часто только кусок под 6% до 12 млн. Взнос от 20%, рыночный остаток и то, что через год квартира ваша, в эту картинку не входят. Аренда Москвы плюс 1,3% по однушкам и двушкам год к году — это не падение 1,7% по стране.
Можно ли считать, что ипотека сейчас «под 14%», раз такой ключ ЦБ?
Нет. 14,00% — ключевая ставка с 11 сентября 2026. Клиент платит либо 6% по семейной в пределах лимита, либо рынок, который у спикеров доходит примерно до 19%. Ключ задаёт фон депозита и стоимости денег, не строку в кредитном договоре.
Закроет ли маткапитал первый взнос на московскую новостройку?
На средний метр 481 тыс. ₽ сертификат 728 921,90 ₽ — это около полутора метров, максимум 963 243,17 ₽ — около двух метров. На иллюстрацию 19,24 млн взнос 20% уже 3,85 млн. Капитал идёт в улучшение жилья, взнос или погашение, но не заменяет сравнение аренды с полным кредитным потоком.
Что будет с семейной после 1 октября 2026 года?
До этой даты Минфин оставлял условия без изменений. Жёсткие правила и возможный перенос обсуждают; 18 сентября кабмин добавил субсидии банкам, не новые ставки для заёмщика. Опираться стоит на действующие 6%, взнос от 20% и лимит 12 млн в Москве и области — и пересчитывать платёж, когда выйдет нормативный текст, а не слух.
Имеются противопоказания. Необходима консультация специалиста.
Если нужно сопоставить свой найм с льготным куском и рыночным остатком — разбор цифр на сайте, короткие офферы в канале MAX. Не юридическая и не кредитная оферта: банк считает ПСК по своей анкете, арендодатель — по своему договору.